本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した“Weekly Roundup” の内容を翻訳・再構成したものです。
米国のインフレ率が高止まりするなか、原油価格が急騰したことを受け、金価格は1.4%下落し、1オンスあたり4,366米ドルとなった。エネルギー価格の上昇によってコスト圧力が続く可能性があり、FRBが今週利上げに踏み切るとの見方がほぼ確実な水準まで高まっている。
銅価格は週前半に史上最高値を記録した後、急落した。米国政府が銅への追加関税の適用を見送る可能性があるとの報道を受けたもので、これまでの関税政策を背景に、世界の銅在庫にはすでに大きな偏りが生じている。
金関連株も下落し、GDXは2.2%、GDXJは2.8%下落した。株式市場ではS&P500が1.4%、ナスダックが0.6%、ラッセル2000小型株指数が1.8%それぞれ下落しており、GDXとGDXJの下落率は主要株価指数を上回った。
図1:金先物価格の週間パフォーマンス
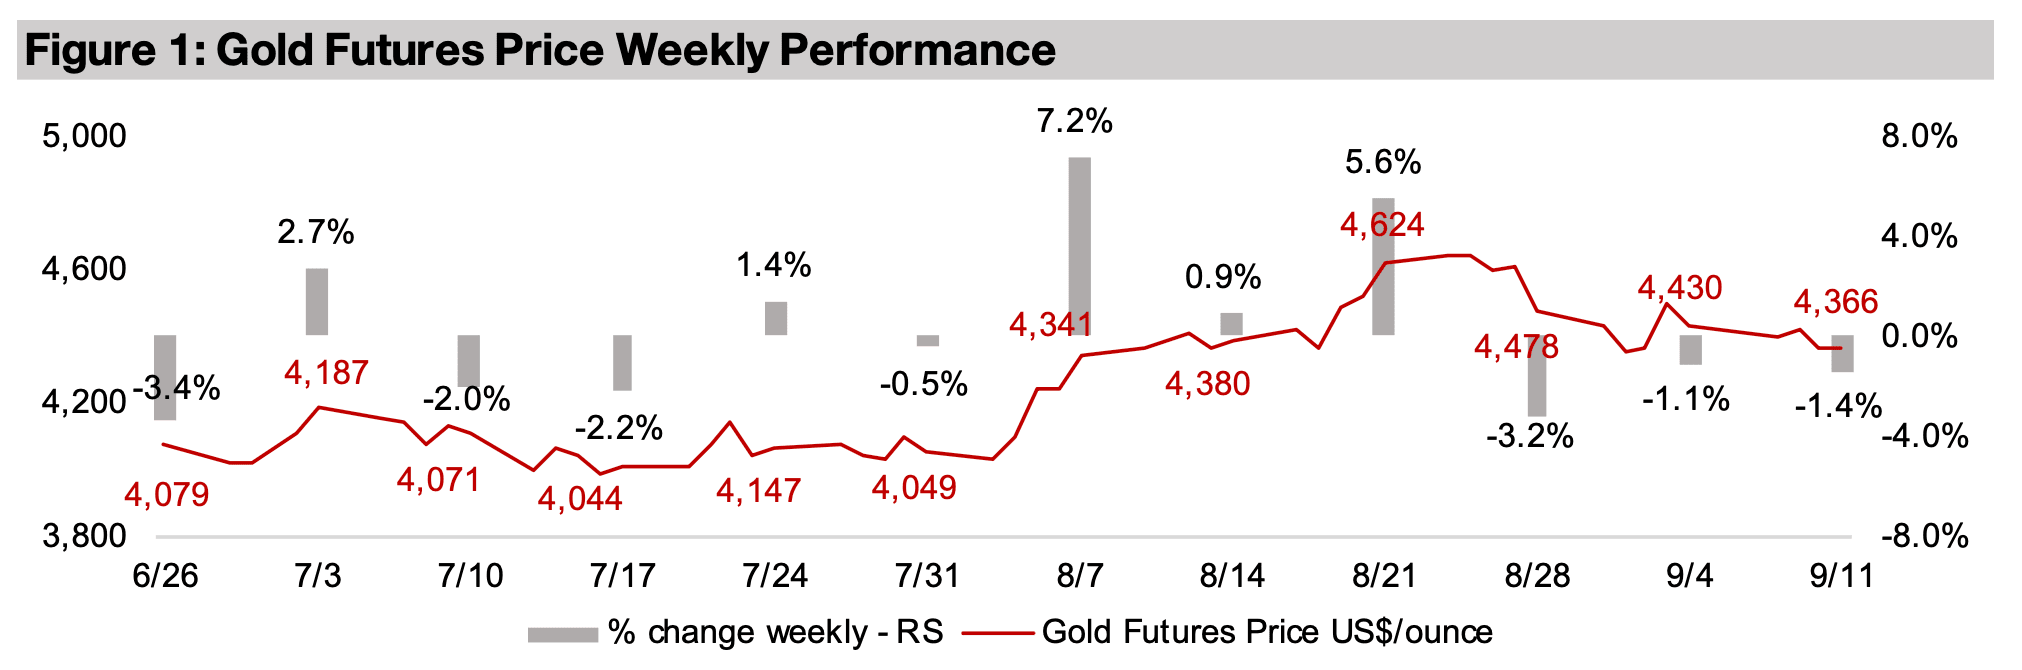
図2:金鉱株ETF
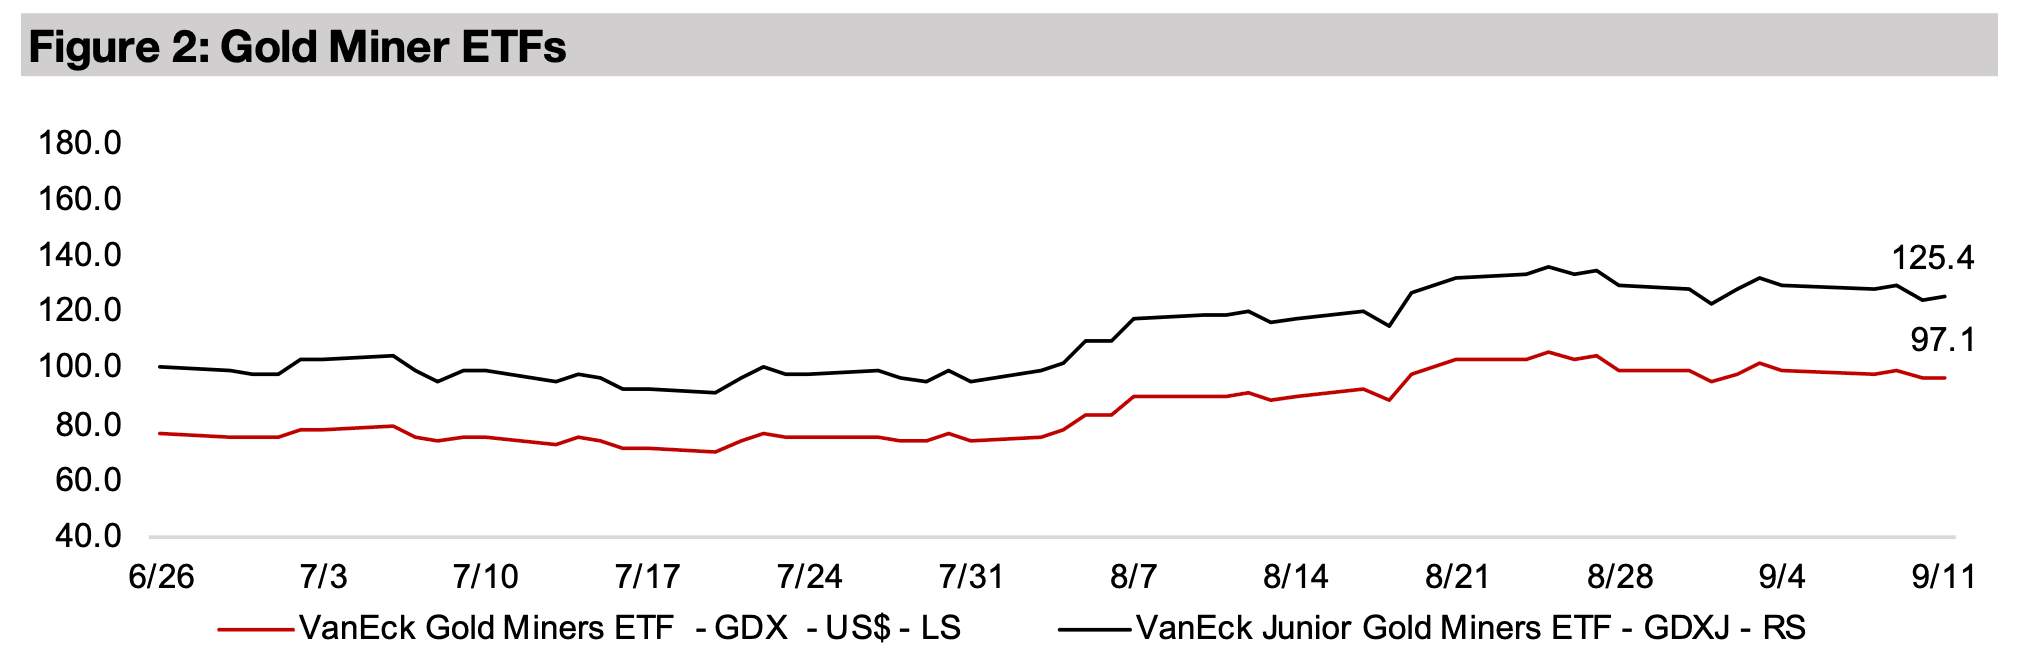
図3:金先物および金鉱株ETFの価格パフォーマンス
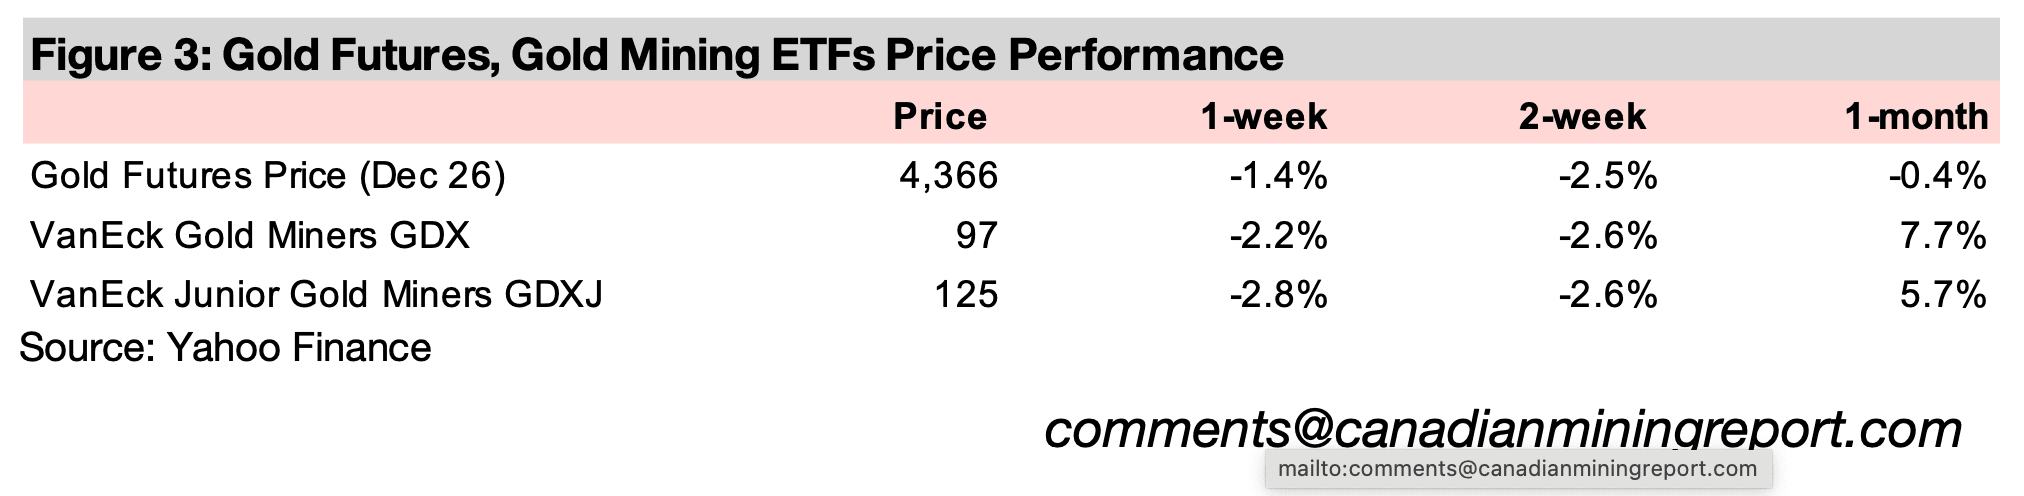
金価格は1.4%下落して1オンスあたり4,366米ドルとなり、2週連続の下落となった。米国のインフレ率が依然として比較的高い水準にあるなか、原油価格が急騰したことで、エネルギーコストの上昇を通じて物価上昇圧力が再び強まる可能性が意識された。
今回のインフレ指標は、今週予定されている米連邦準備制度理事会(FRB)の金利決定を前に発表される最後の主要経済指標の一つだったため、市場から特に注目された。2026年8月の米国の消費者物価指数(CPI)は、7月の3.30%から3.35%へわずかに上昇した一方、コアインフレ率は2.47%から2.45%へ小幅に低下した。いずれも市場予想と一致しており、大きなサプライズではなかったものの、依然としてFRBの目標である2.0%を大きく上回っている。
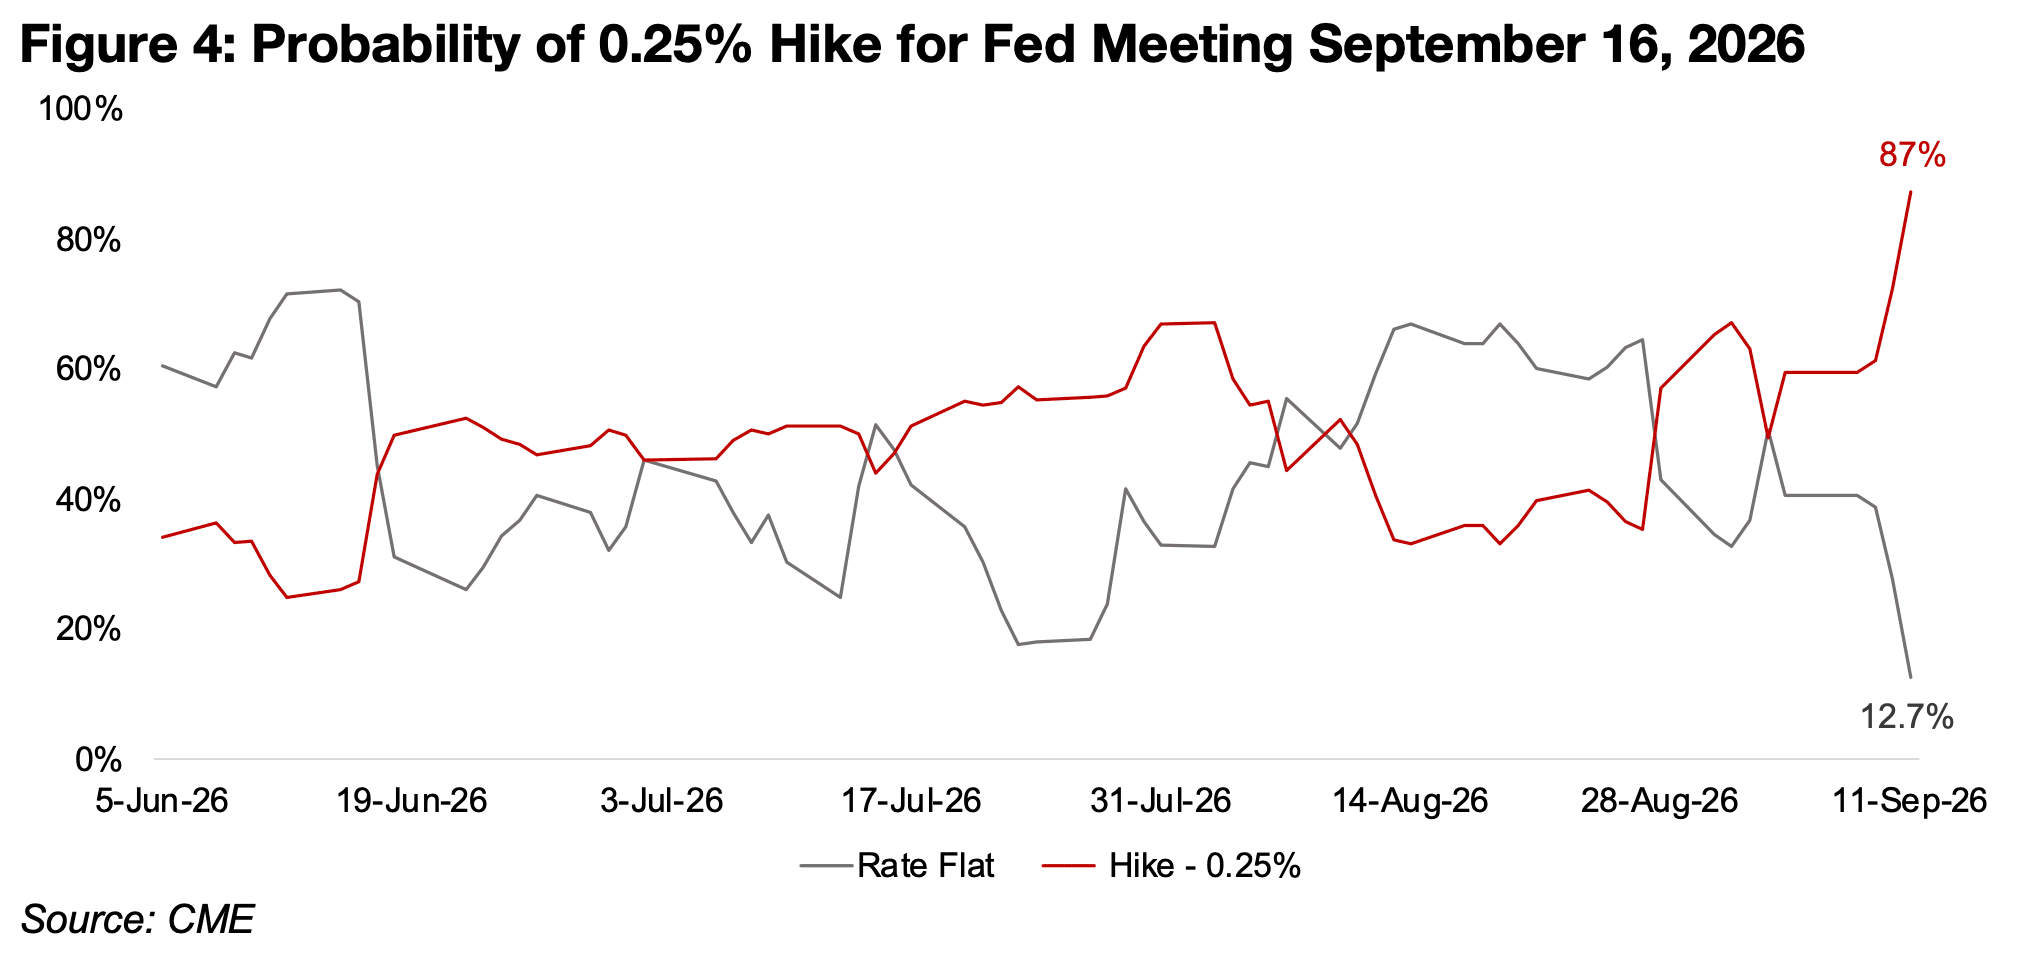
市場では現在、今週の利上げ確率が86.5%とほぼ確実視されており、金利据え置きの確率はわずか13.5%となっている。利上げ確率は1週間前の59.4%から急上昇し、2026年8月14日に付けた直近の低水準である33.0%からも大幅に上昇した(図4)。
米国の利上げ観測が強まると、実質利回りの上昇や米ドル高につながる可能性があり、いずれも金価格とは逆方向に動く傾向があることから、金価格の下押し要因となった。ただし、金価格の下落幅が比較的小さかったことは、相殺する要因が依然として存在することを示している。特に原油価格の高騰を背景とした地政学的・経済的リスクの高さが、引き続き金価格を支えていると考えられる。
図4:2026年9月のFOMCにおける利上げ確率
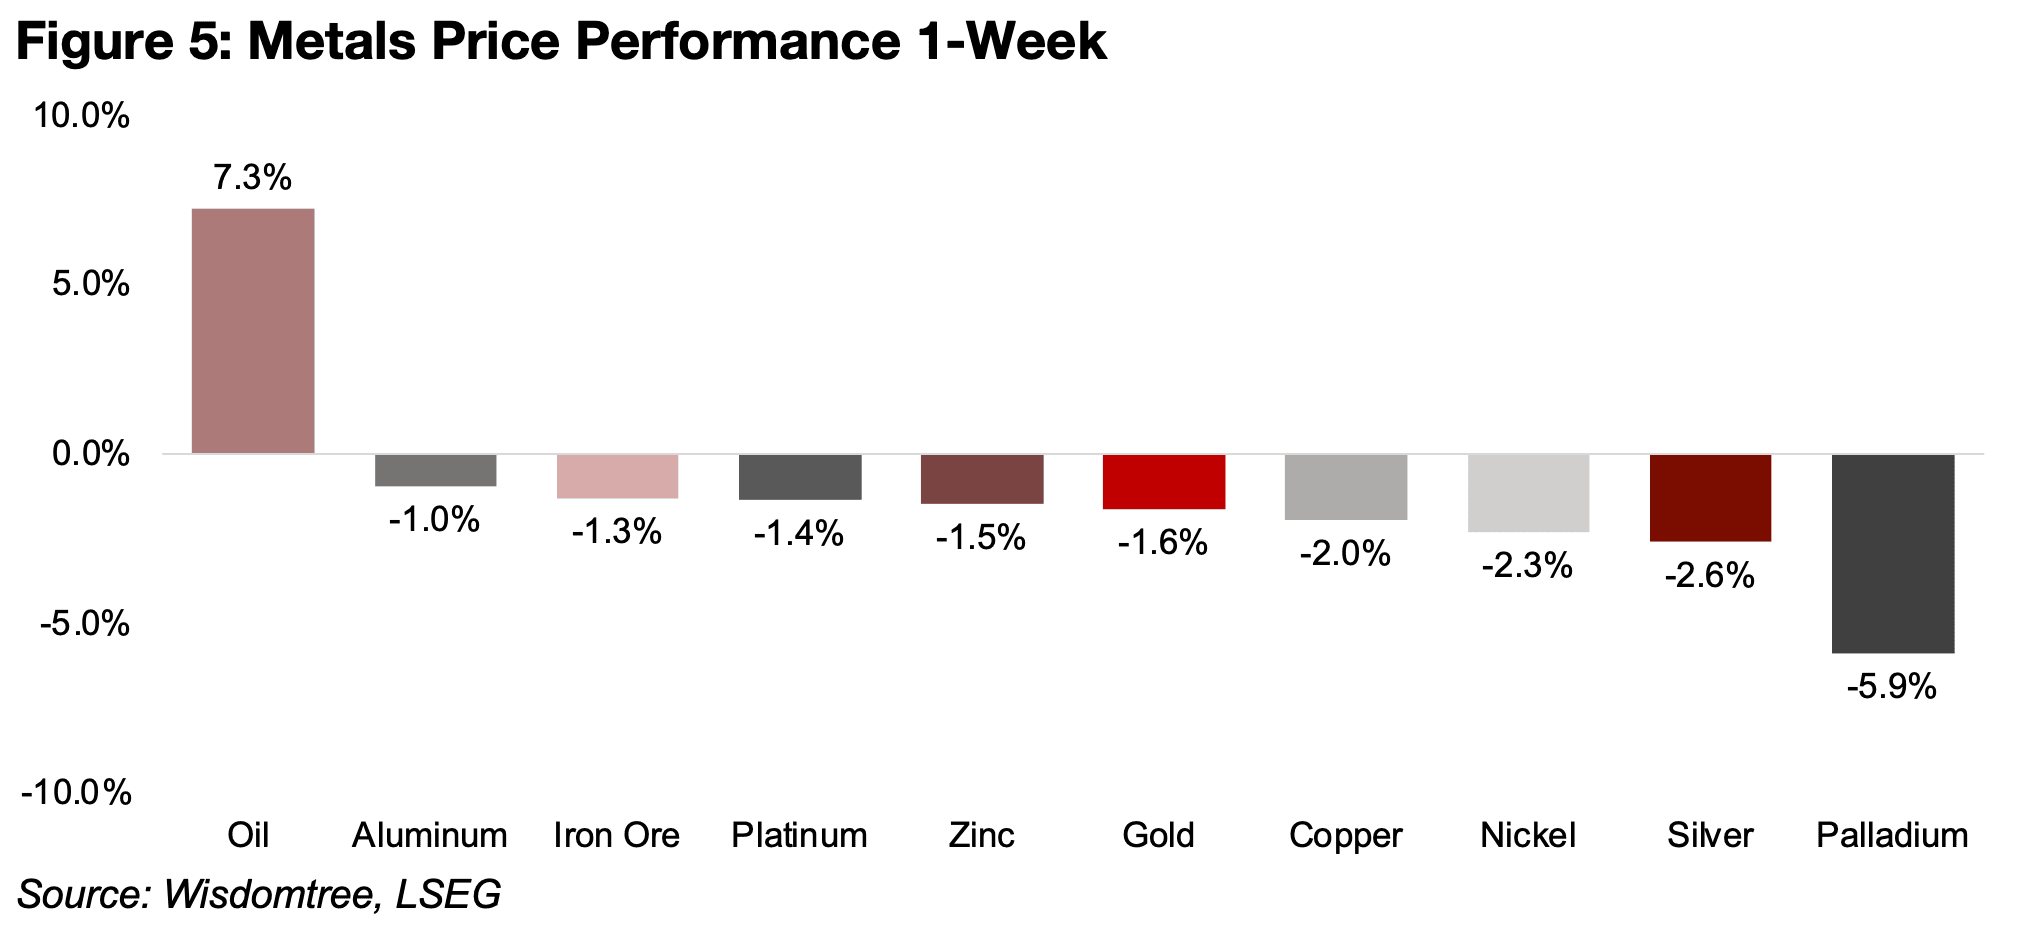
主要金属はすべて下落した。他の貴金属も金と同様に、金利上昇などの金融市場の動きを背景に下落した可能性が高い。一方、ベースメタルは、金利と原油価格の上昇が世界経済の活動を鈍化させ、需要を押し下げるとの懸念から下落した(図5)。
なかでもパラジウムは5.9%安と大きく下落した。パラジウムとプラチナはいずれも自動車触媒が最大の需要源であるため、自動車販売見通しの悪化が両金属の価格を下押しした。
ただし、両者の在庫動向には違いがみられる。米国のプラチナ倉庫在庫が今年大幅に減少している一方、パラジウム在庫は増加しており、パラジウムの需要が相対的に弱いことを示唆している。
図5:主要金属価格の週間騰落率
株式市場は全体的に下落し、S&P500は1.4%、ナスダックは0.6%、ラッセル2000は1.8%それぞれ下落した。利上げの可能性が高まったことが、株式市場の重しとなった。
金関連株も低迷し、GDXは2.2%、GDXJは2.8%それぞれ下落した。一方、原油価格は明確に上昇し、原油価格に連動するETFは7.3%急騰した。米国大統領が現時点ではイランとの合意を追求していないと発言したことで、エネルギー価格が高止まりするとの見方が強まったためである。
原油価格の高騰は長期化しつつあり、今年初めに期待されていた中東紛争の早期終結への期待も薄れている。ここ数カ月は甚大な被害をもたらす大規模攻撃が減少したものの、双方による主要インフラを標的とした小規模な攻撃は依然として続いている。
中東での軍事衝突に加え、ロシア・ウクライナ戦争の影響もあり、今年の世界の原油供給量は大幅に減少している。
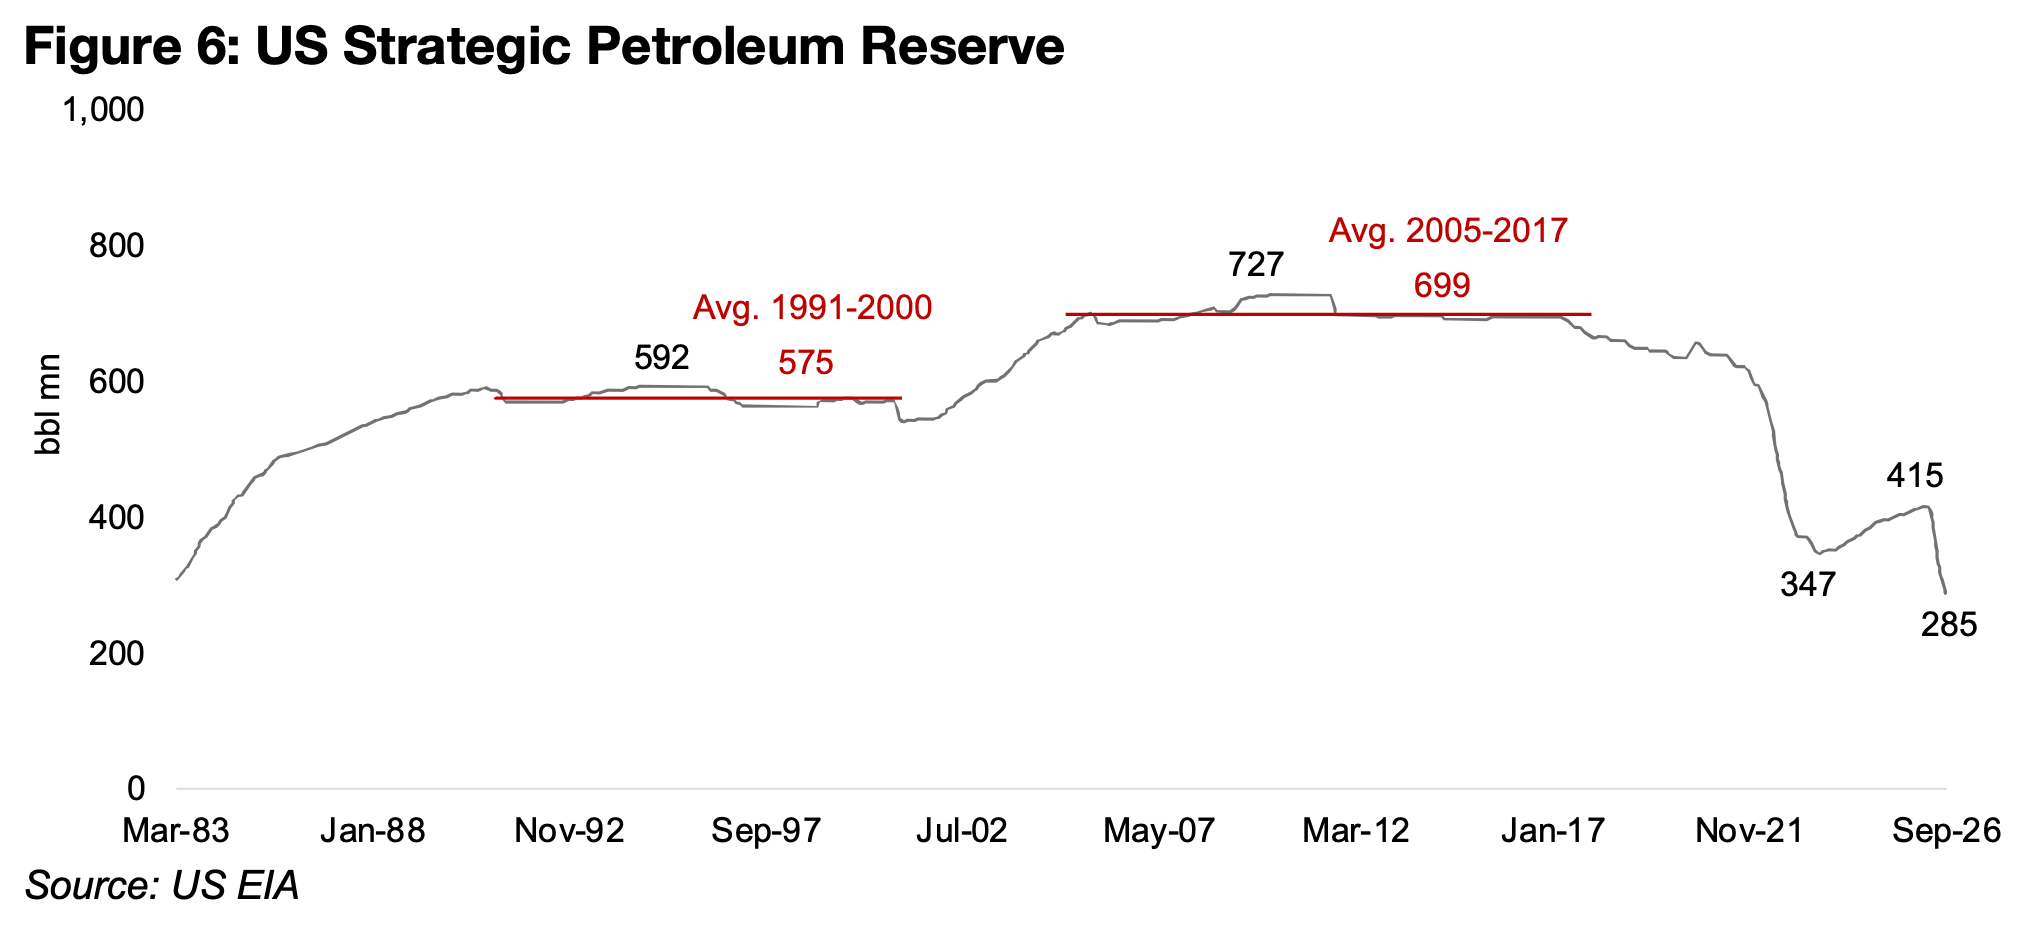
図6:米国の戦略石油備蓄
この状況を受け、多くの主要石油消費国は供給減を補うため、石油備蓄から大量の原油を放出した。しかし、一部の国では備蓄が急減したにもかかわらず、世界全体の生産減少を相殺するには至っていない。
米国の戦略石油備蓄(SPR)は2億8,500万バレルまで減少し、1982年以来の最低水準となった。これは、2005~2017年に平均6億9,900万バレルだった水準を大きく下回る(図6)。米国の備蓄は2021年以降減少し、2023年7月には3億4,700万バレルまで落ち込んだ。その後、2026年1月には4億1,500万バレルまで回復したものの、今年に入って再び急減している。
一方、中国は推定13億~14億バレルと、世界最大の戦略石油備蓄を保有している。これは現在の米国の約5倍で、米国が2005~2017年に保有していた平均的な水準と比べても約2倍に相当する。
中国は石油備蓄量を定期的に公表していないが、原油輸入が急減したにもかかわらず、今年の備蓄減少は小幅にとどまったと推定されている。製油所の稼働を抑えて原油の輸入需要を減らすとともに、国内需要を満たすために石油製品の輸出を削減したことで、備蓄への影響を限定した。
以前は米国が世界第2位の石油備蓄を保有していたが、大幅な減少によって日本が2位に浮上した。日本の備蓄も2025年12月の4億4,800万バレルから19.7%減少しているものの、現在も3億6,000万バレルを保有している。
ただし、日本は原油のほぼすべてを輸入に依存し、石油製品についても純輸入国であるため、備蓄の減少は中国や米国より深刻な問題となる可能性がある。中国と米国も原油の純輸入国ではあるが、相当量を国内で生産しているほか、石油製品では純輸出国である。そのため、中国が実施したように、輸出を減らして国内需要を優先するという選択肢がある。
中東での紛争やロシア・ウクライナ戦争を背景に、世界の主要産油国では生産量が大幅に減少し、原油供給への圧力がさらに強まっている。世界の上位10カ国に入る産油国のうち、ロシア、サウジアラビア、イラク、イラン、クウェートの2026年7月の生産量は、それぞれ876万バレル、824万バレル、288万バレル、263万バレル、174万バレルとなった。2025年12月と比べると、それぞれ80万バレル、146万バレル、146万バレル、78万バレル、80万バレル減少している。
ブレント原油は現在1バレルあたり99.6米ドル、WTI原油は99.9米ドルとなっている。投資銀行は、中東やロシアをめぐる紛争が続けば、今年の原油価格が1バレルあたり120~150米ドルまで上昇する可能性があるとみている。
今年の平均価格に関する市場予想は1バレルあたり80~90米ドル程度だが、年初来の平均価格はブレント原油が92.6米ドル、WTI原油が85.6米ドルとなっている。この予想に収まるためには、第4四半期の原油価格が平均で80米ドルを大きく下回る必要がある。
市場では、原油価格が1バレルあたり100米ドルを大幅に上回る状態が続けば、世界経済の需要を押し下げ、結果的にインフレ圧力と原油需要を低下させることで、価格上昇はいずれ収束するとの見方もある。
ただし、こうした需要減少が原油価格に大きな影響を及ぼすまでには時間がかかる。そのため、特に中東での紛争が続けば、原油価格が大幅に下落するのは来年以降になる可能性が高い。
先週の銅価格は1.9%の下落にとどまったものの、その裏では激しい値動きがみられた。週半ばには史上最高値を更新したが、その後わずか1日で4.9%急落した。
今年の銅価格上昇を支えてきた要因の一つが、AIを中心としたテクノロジーブームによる旺盛な需要である。一方、2025年以降は、米国が銅への関税をさらに引き上げるとの観測も大きな価格上昇要因となってきた。
今回の急落は、この2つ目の要因が後退したことによるものだ。米国政府が銅への追加関税の導入を見送る可能性があるとの報道を受け、銅価格に下押し圧力がかかった。
図7:銅価格
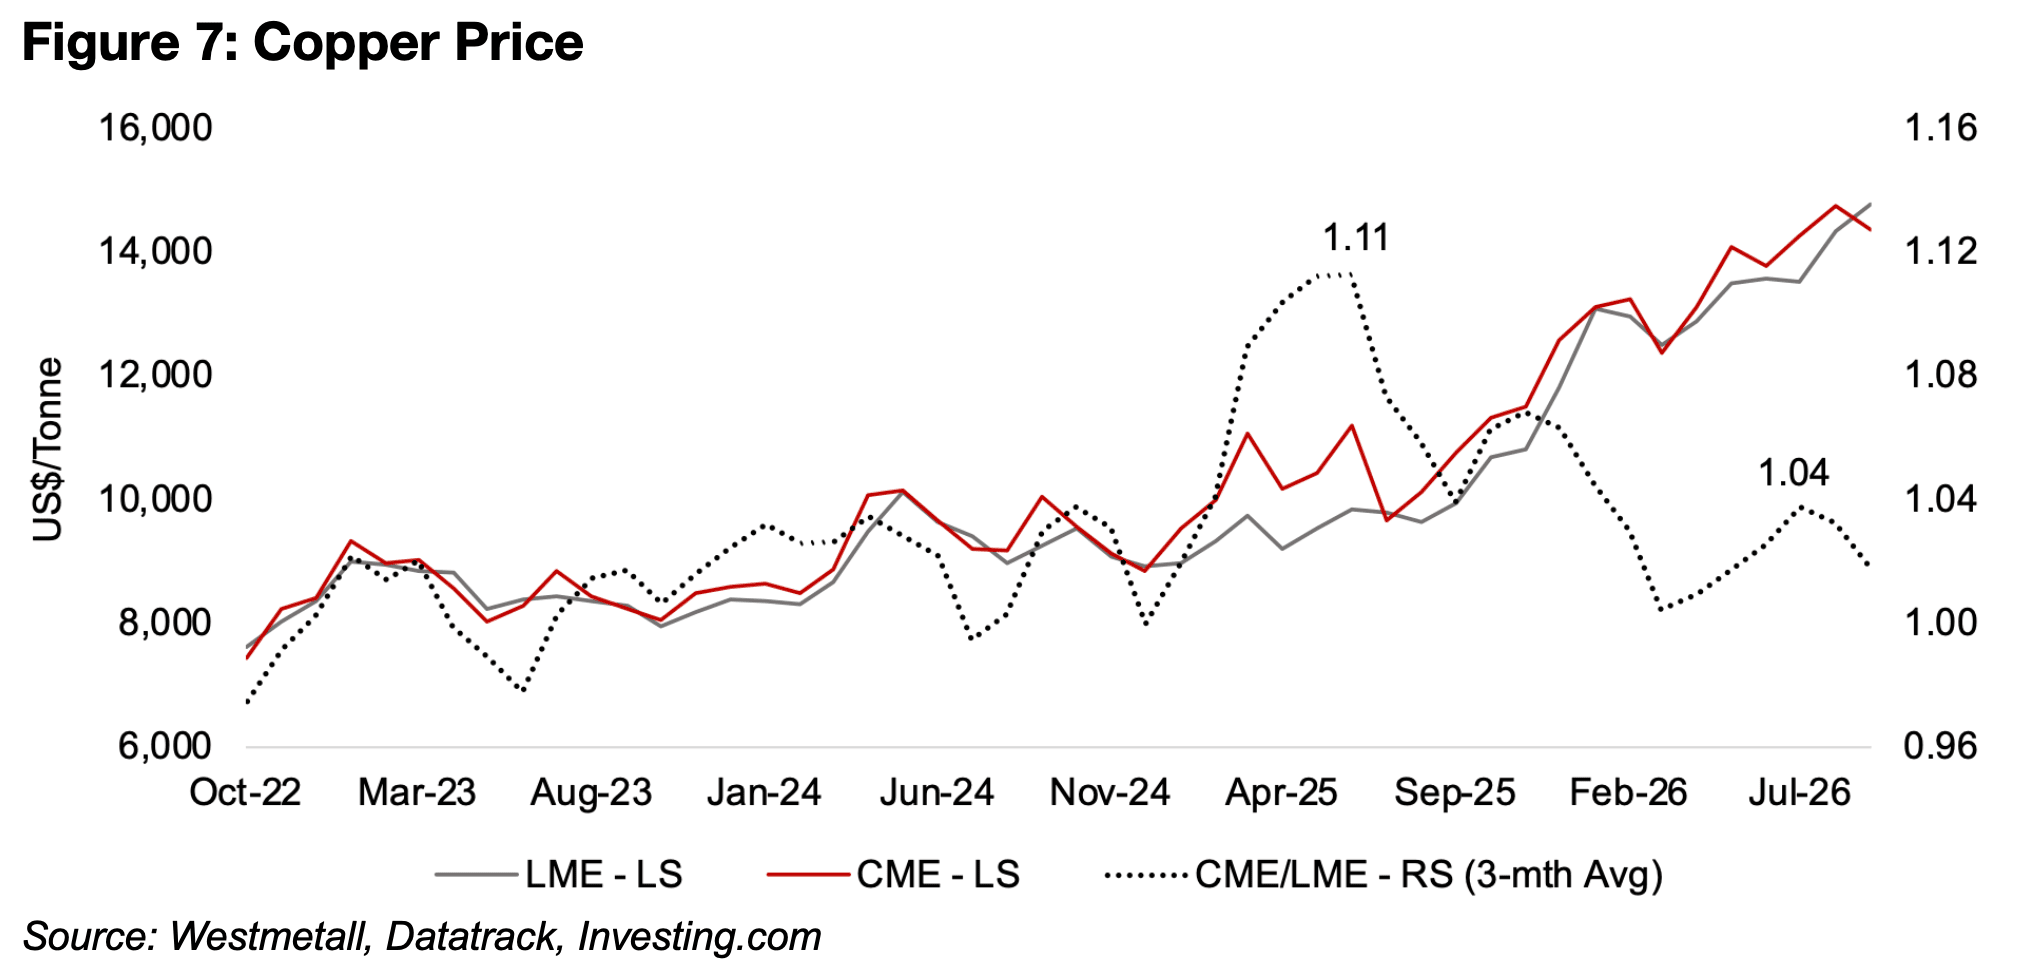
2025年1月に発足した新政権は、翌2月に銅輸入に関する調査を開始し、銅に関税を課す可能性を示唆した。これを受け、同年半ばまでに米国のCMEと英国のLMEにおける銅価格の差が大きく拡大した。トレーダーが関税導入に備え、米国内で大量の銅を確保する動きを強めたためである。
CMEのLMEに対する平均プレミアムは2025年6月にピークを迎え、11.0%に達した。これは2022~2024年の平均であるわずか0.7%を大幅に上回る水準である。しかし、2025年7月30日に50%の関税が半製品および銅派生製品にのみ適用されることが発表されると、プレミアムは急速に縮小し、同年9月には4.0%まで低下した。
その後、2025年11月には7.0%まで回復したものの、2026年3月には再びゼロ近くまで低下し、それ以前の平均的な水準に戻った。2026年7月には再び上昇したものの4.0%にとどまり、前年のピークを大きく下回った。
米国商務省は2026年6月30日の期限までに政府へ勧告を提出したものの、その後、政府から具体的な発表や措置は示されていない。このため、銅関税をめぐる先行きは今年を通じて不透明な状態が続いている。さらに今週の報道では、米国内の製造コスト上昇への懸念から、政府が追加関税の導入を見送ることを検討していると伝えられた。
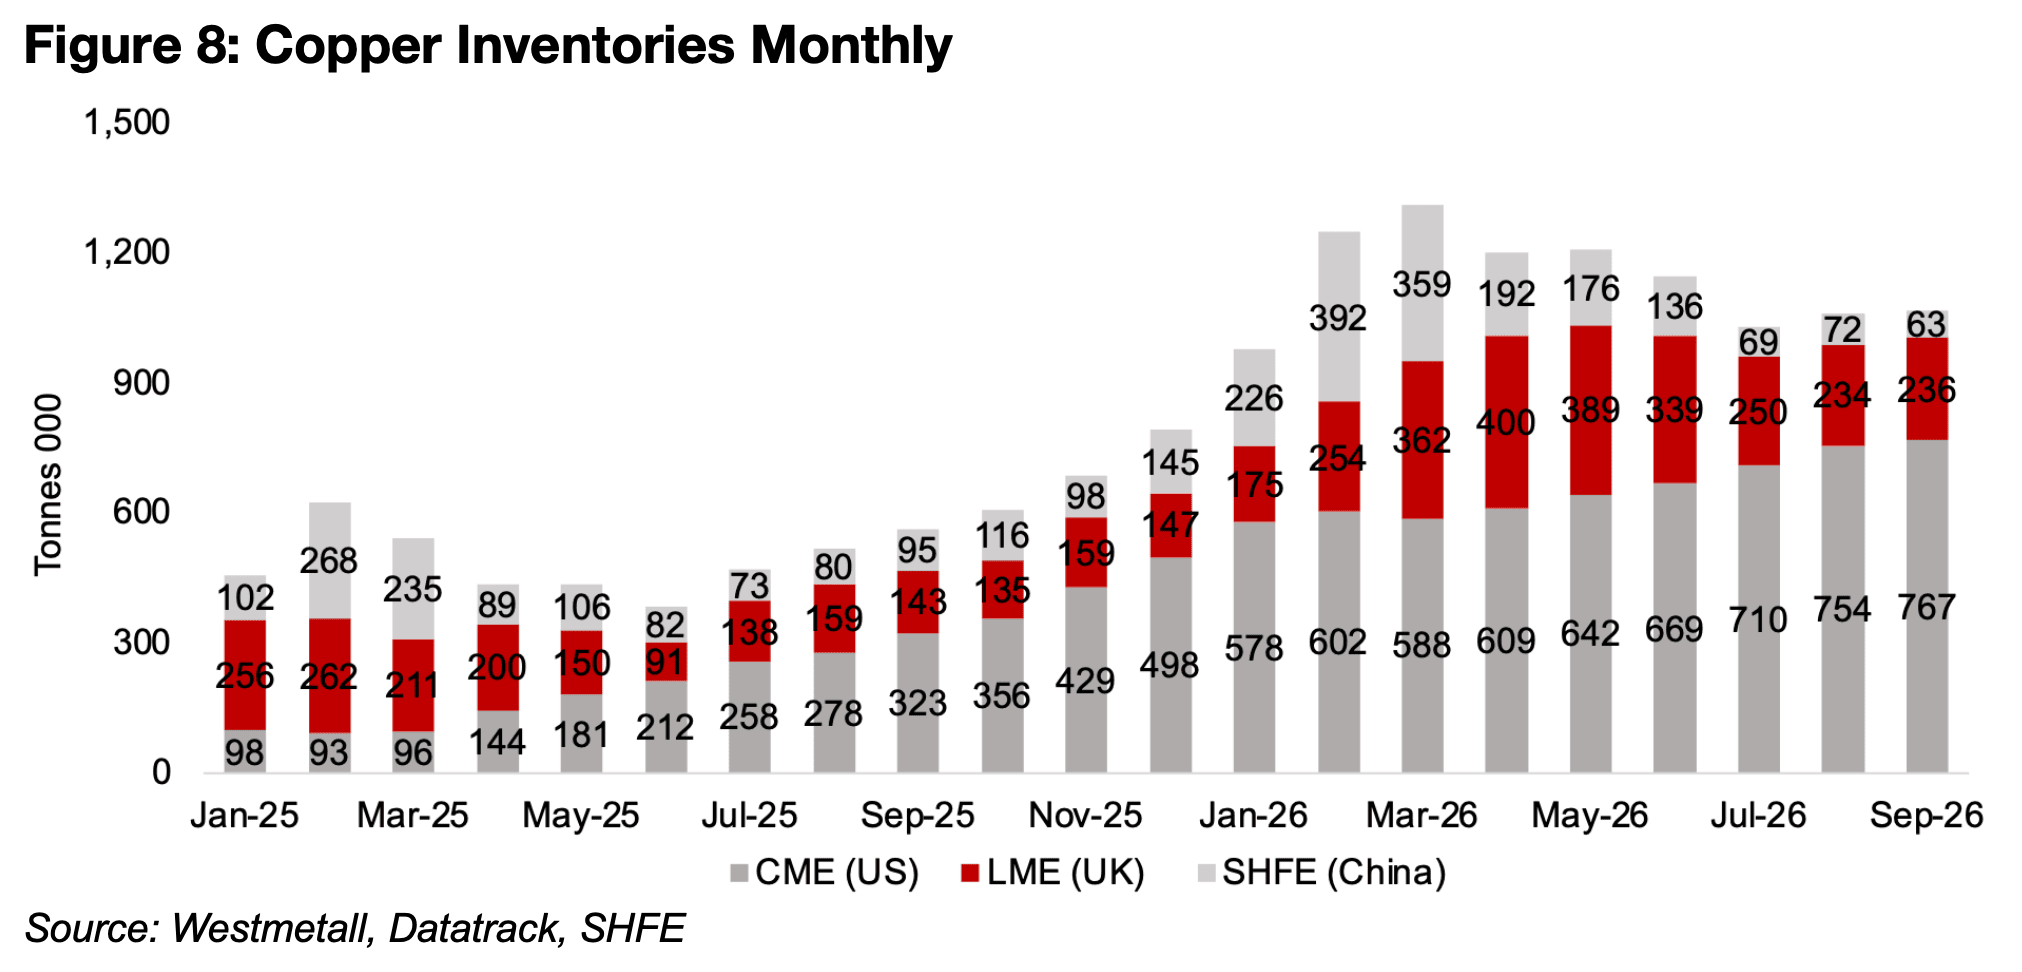
米国のトレーダーによる大規模な銅の買い付けは2025年初めから続いており、CME倉庫の銅在庫は2025年1月のわずか9万8,000トンから76万7,000トンまで急増した(図8)。
その結果、世界の主要な銅在庫拠点であるLMEと中国のSHFE(上海先物取引所)の倉庫在庫には大きな圧力がかかっている。米国の需要を満たすため、両市場の在庫は過去2年間で2度にわたって大幅に減少しており、世界の銅在庫の分布は過去の水準と比べて大きく歪んでいる。
米国が最初の銅関税を決定するまでの過程では、LMEとSHFEの在庫が2025年6月にそれぞれ9万1,000トン、8万2,000トンまで減少した。しかし、実際に導入された関税が比較的限定的なものにとどまったことで、両市場の在庫はその後回復した。LME在庫は2026年4月に40万トン、SHFE在庫は2026年2月に39万2,000トンまで増加した。
しかし、その後は再び減少に転じている。SHFE在庫は以前の最低水準をさらに下回る6万3,000トンまで減少し、LME在庫も23万6,000トンと、今年のピーク時からほぼ半減している。
図8:銅在庫の月次推移
本文は「3カ国間」だと取引所の話なのに国同士の比較っぽくなるので、**「3市場」**に直した方が自然。
3市場の年間在庫を見ると、現在の状況が市場間のバランスだけでなく、在庫全体の水準でも大きく歪んでいることがわかる。2014~2025年の3市場の平均在庫量は36万5,000トンで、17万4,000~56万4,000トンの範囲で推移してきた。これに対し、2026年の現在の総在庫量は106万6,000トンに達しており、過去の水準から大きく外れている(図9)。
市場別の構成比をみると、2014~2025年の平均ではCMEが総在庫の24%と最も少なく、LMEが49%、SHFEが27%を占めていた。しかし現在は、CMEが全体の72%を占める一方、LMEは22%と過去平均の半分以下まで低下している。
さらにSHFEの割合はわずか6%にすぎない。中国が世界有数の銅加工・生産国であることを考えると、現在のSHFEの在庫比率は極めて低く、世界の銅在庫が大きく偏っていることを示している。
図9:銅在庫の年次推移
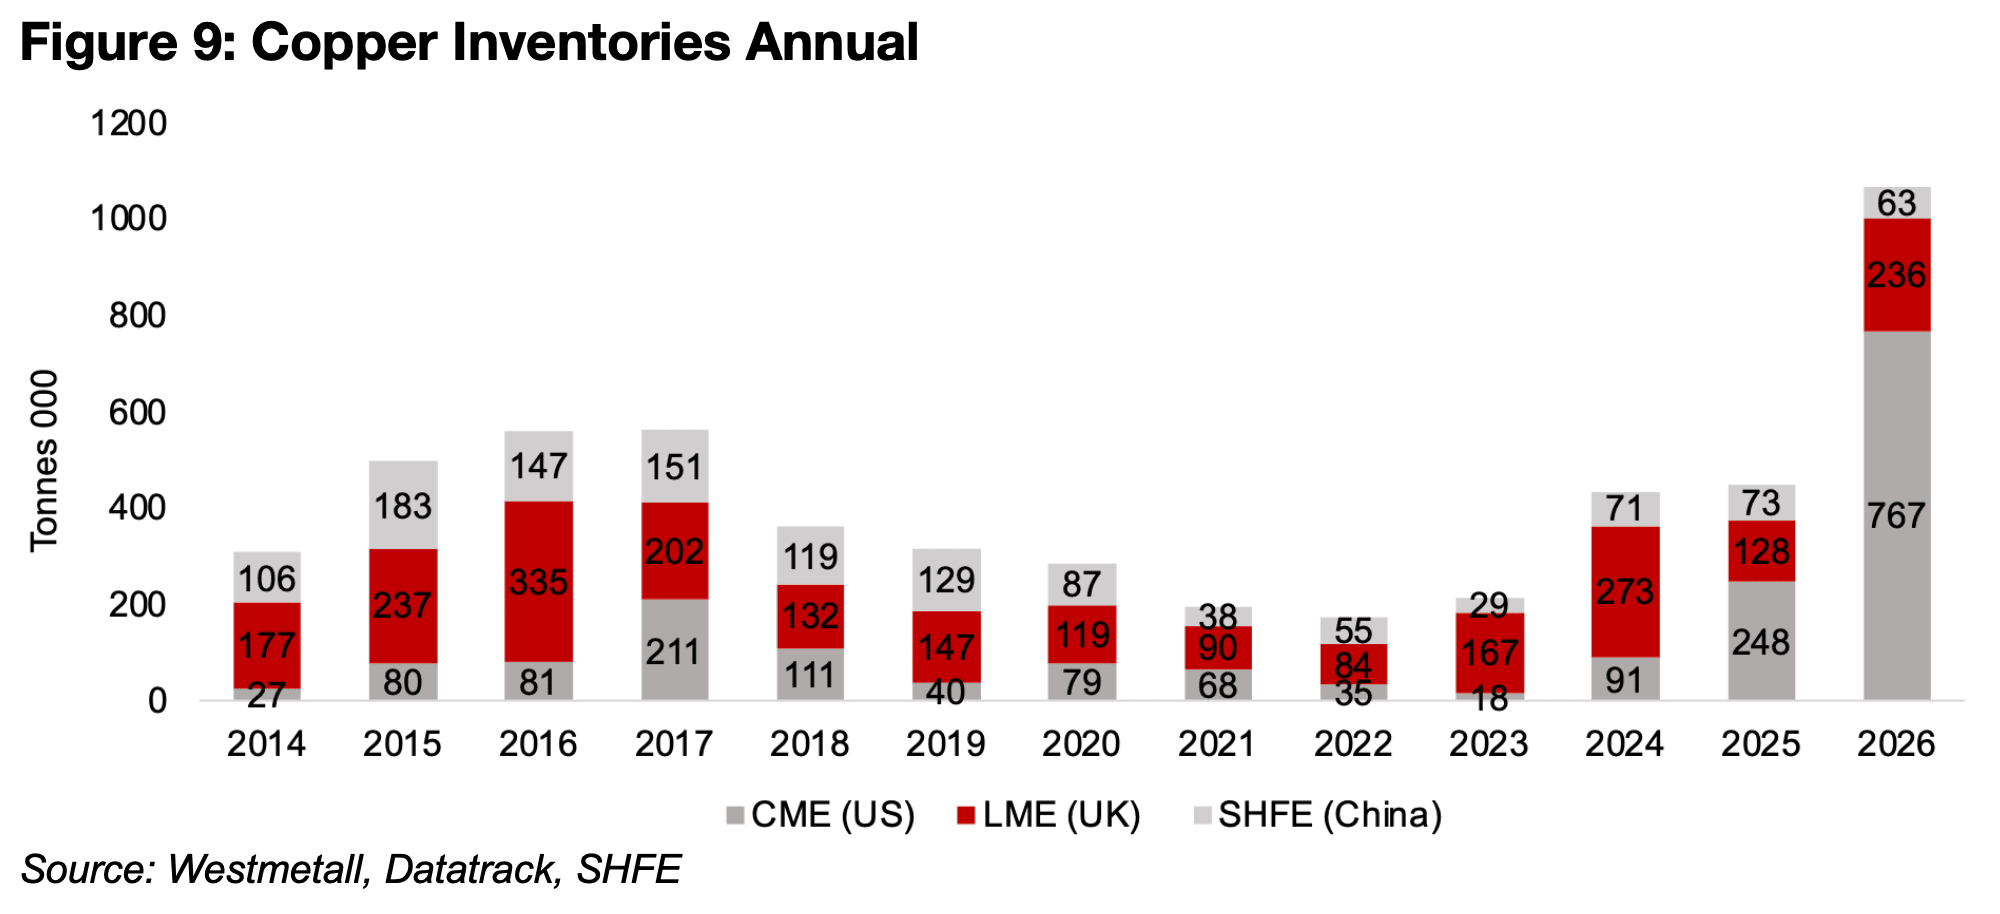
こうした傾向が急速に逆転した場合、CMEに積み上がった大量の銅在庫が市場に流入し、世界の銅価格を大幅に押し下げる可能性がある。また、世界の銅在庫が緩やかに再均衡するだけでも、今後数年間にわたって銅価格の重しとなる可能性がある。
現時点では、AIブームによる旺盛な銅需要がこうした下押し圧力を相殺する主要な要因となっている。ただし、AIブームが今後も持続するかについては懸念が残る。銅市場にとって最悪のシナリオは、世界の銅在庫が急速に再均衡するのと同時に、AIバブルが崩壊することである。
しかし、先週の急落後も銅価格が史上最高値付近にとどまっていることを考えると、市場は現時点で、米国がさらなる銅関税を導入する可能性と、AIブームが継続する可能性をある程度織り込んでいるとみられる。
図10、11:メジャー金鉱株とTSXVのジュニア金鉱株
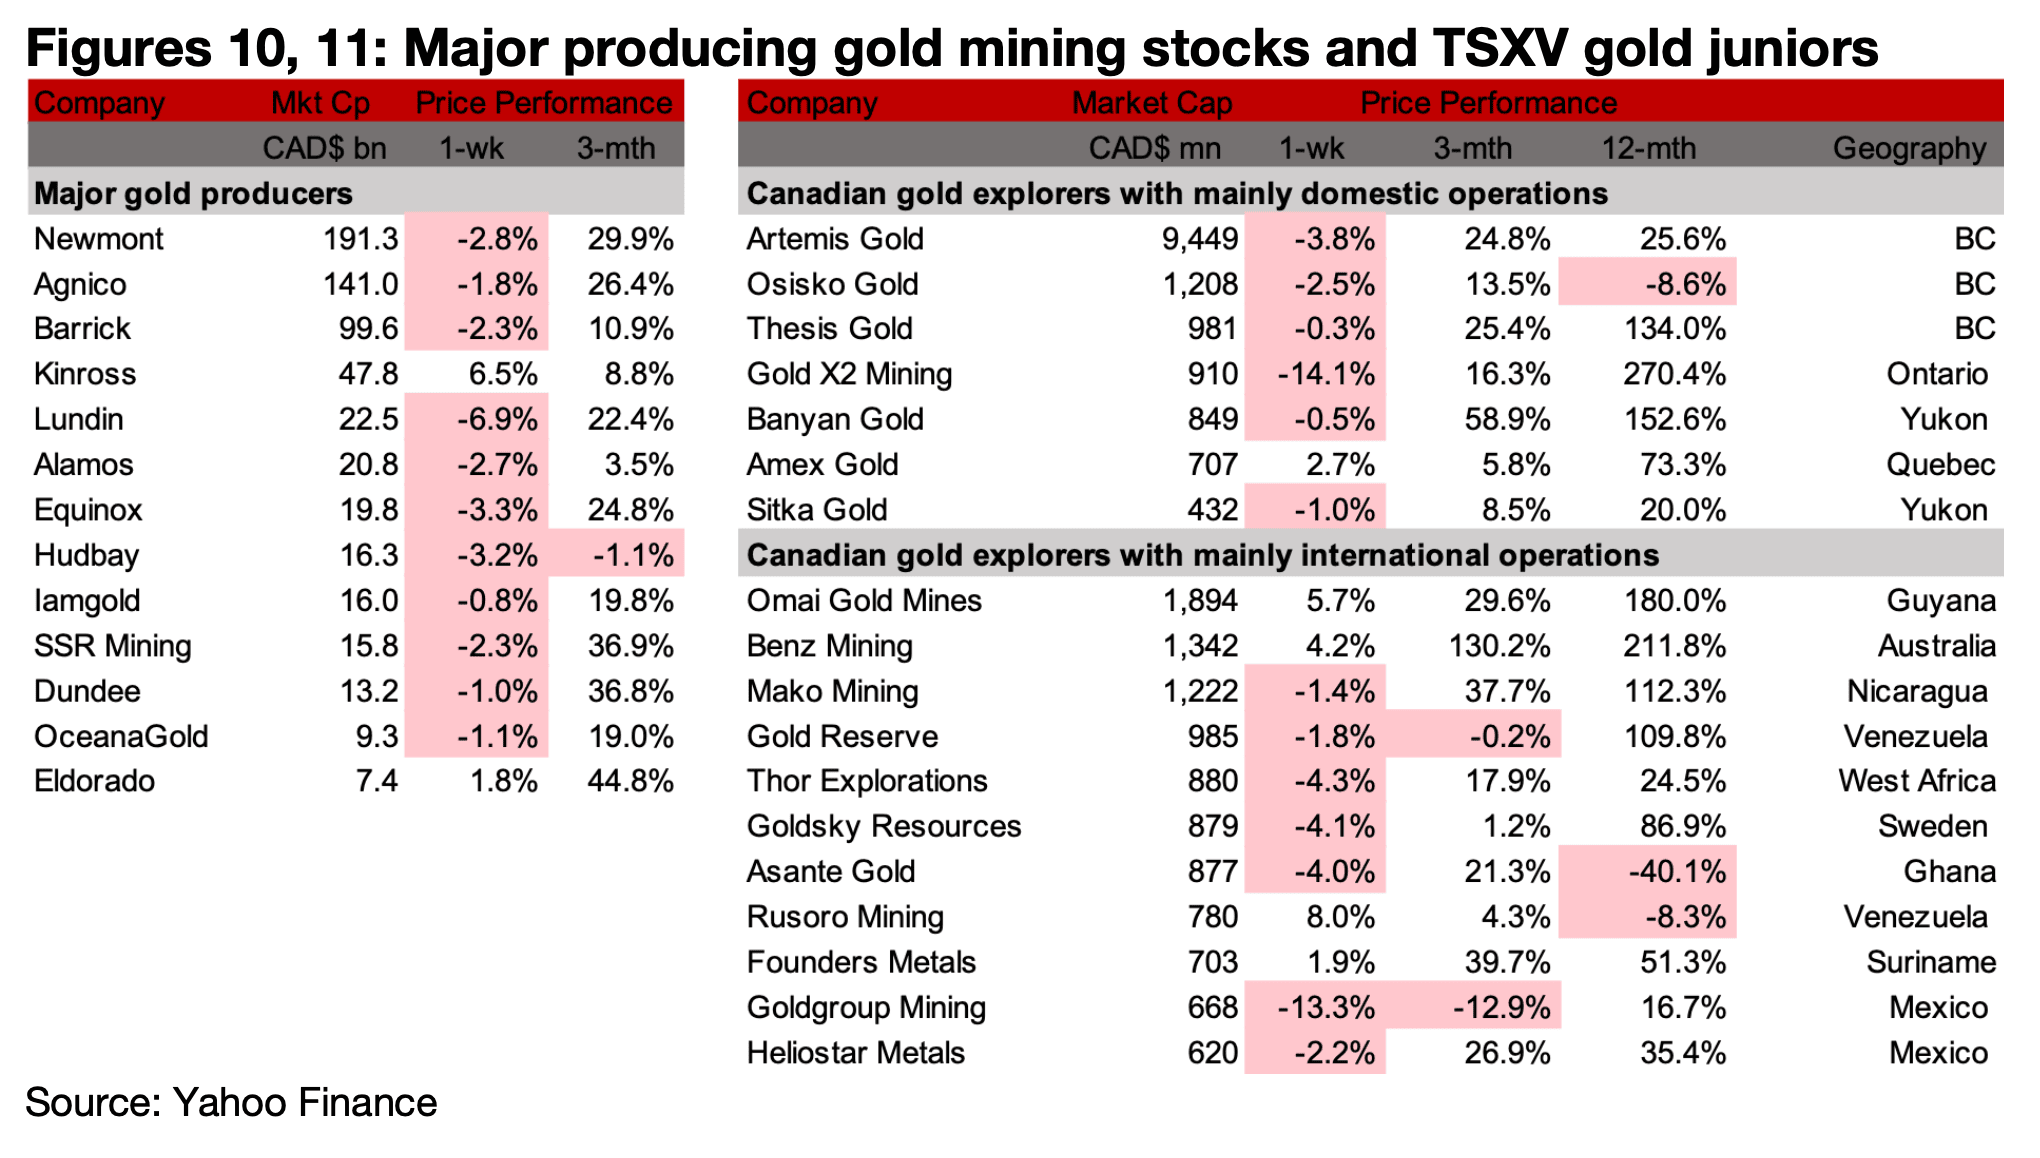
メジャー金鉱株とTSXV上場の金関連銘柄の多くは、主に金価格の下落を受けて値を下げた(図10、11)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、Gold X2 MiningがMossプロジェクトのQESゾーンでの掘削結果を発表した。また、Amex GoldはPerronプロジェクトのRoseゾーン、Sitka GoldはRC GoldプロジェクトのRhosgobel鉱床での掘削結果をそれぞれ発表した(図12)。
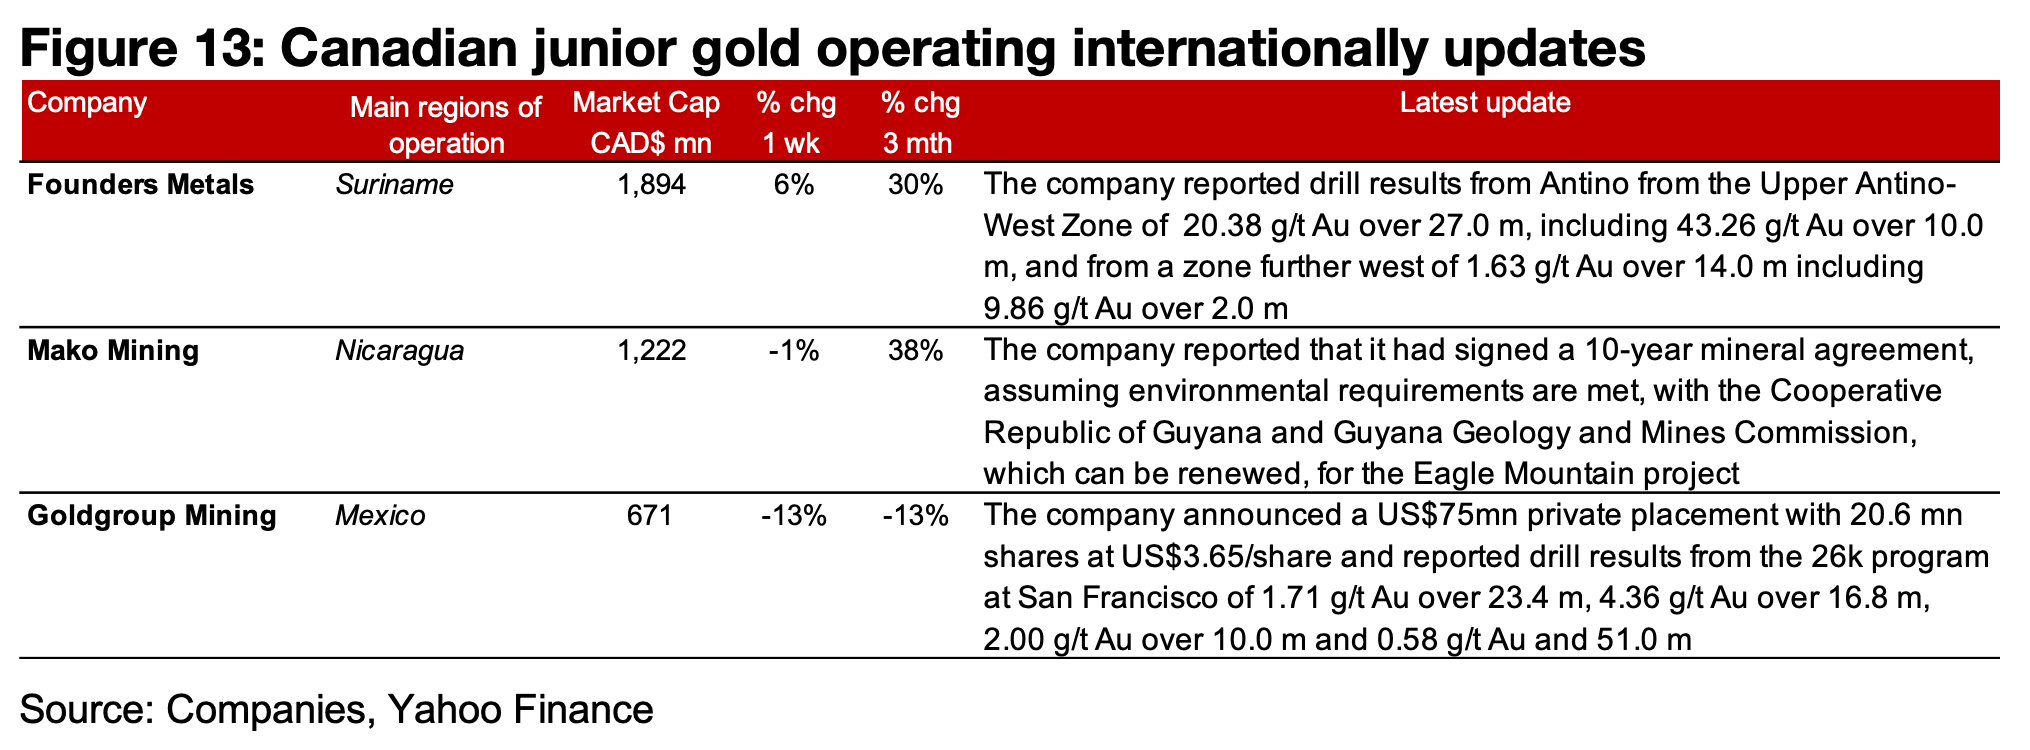
主に海外で事業を展開する企業では、Founders MetalsがAntinoプロジェクトのUpper Antino-Westゾーンと、さらに西側のエリアでの掘削結果を発表した。Mako MiningはEagle Mountainプロジェクトについて、ガイアナ政府と10年間の鉱物協定を締結した。
Goldgroup Miningは7,500万米ドルの私募を発表し、このうち6,000万米ドルについて、Trafigura、Eric Sprott氏、Rick Rule氏、Fiscal Wisdom、Calu Fund、およびその他2社の機関投資家を含む主要な天然資源投資家から参加の確約を得た(図13)。
図12:カナダ国内におけるジュニア金鉱会社の最新情報
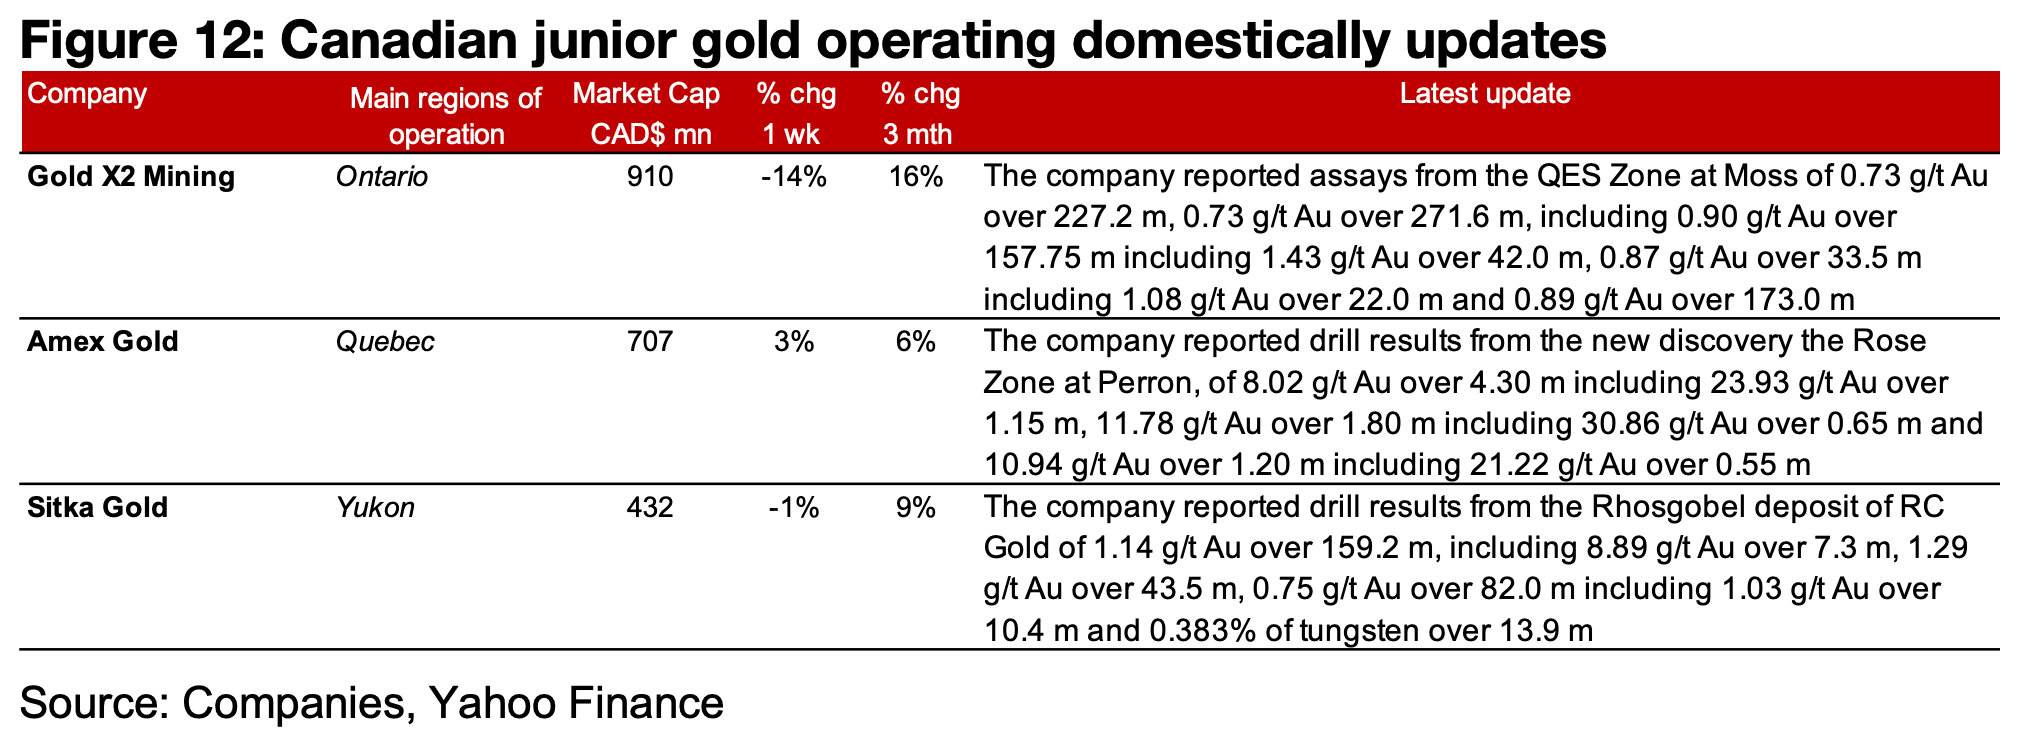
図13:カナダの海外展開ジュニア金鉱会社の最新動向
【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。

