本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した“Weekly Roundup” の内容を翻訳・再構成したものです。
金価格は1オンスあたり4,477米ドルと、ほぼ横ばいとなった。米国の雇用統計がまちまちな内容となるなか、FRBのウォラー理事が9月の会合で政策金利を据え置くべきとの考えを示したことで、FRB議長が最近示していたタカ派的な姿勢が一部相殺された。
世界の鉱物探査予算は2025年まで高水準を維持しており、なかでもカナダへの投資額はラテンアメリカに次ぐ世界第2位となった。カナダでは2026年も探査支出の大幅な増加が見込まれている。
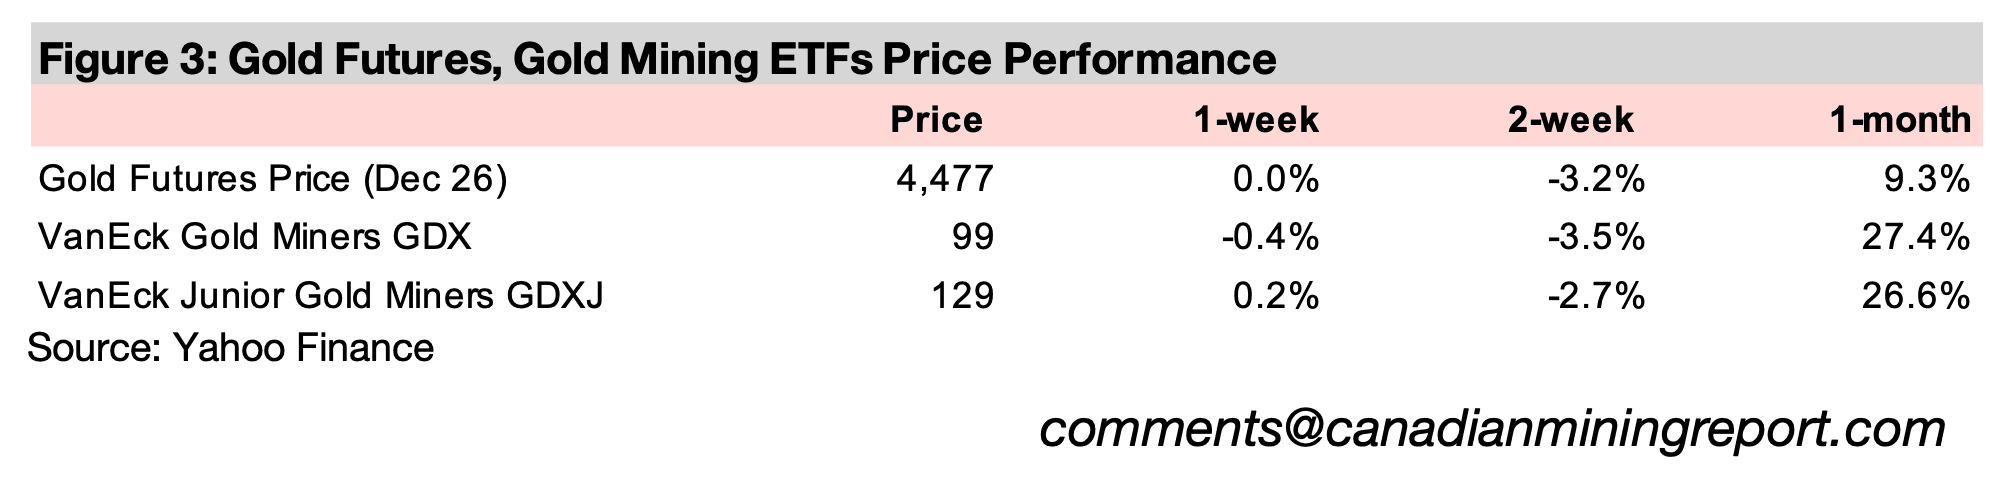
金価格がほぼ横ばいとなるなか、金関連株も比較的小幅な値動きとなり、GDXは0.4%下落、GDXJは2.9%上昇した。株式市場も小動きとなり、S&P500は0.3%、ナスダックは0.6%、ラッセル2000小型株指数は0.3%上昇した。
図1:金先物価格の週間パフォーマンス
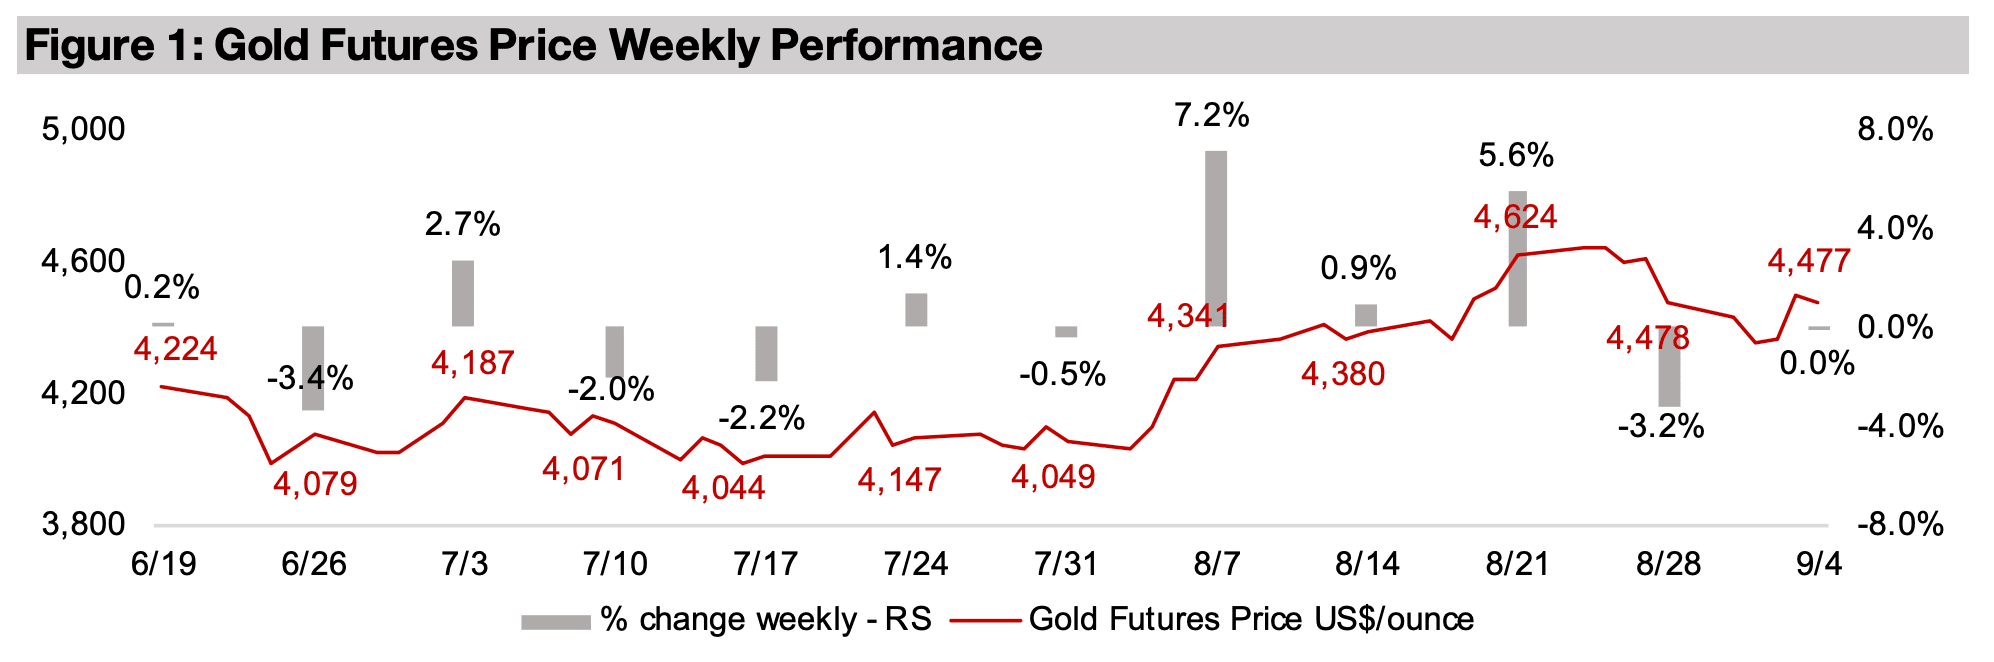
図2:金鉱株ETF
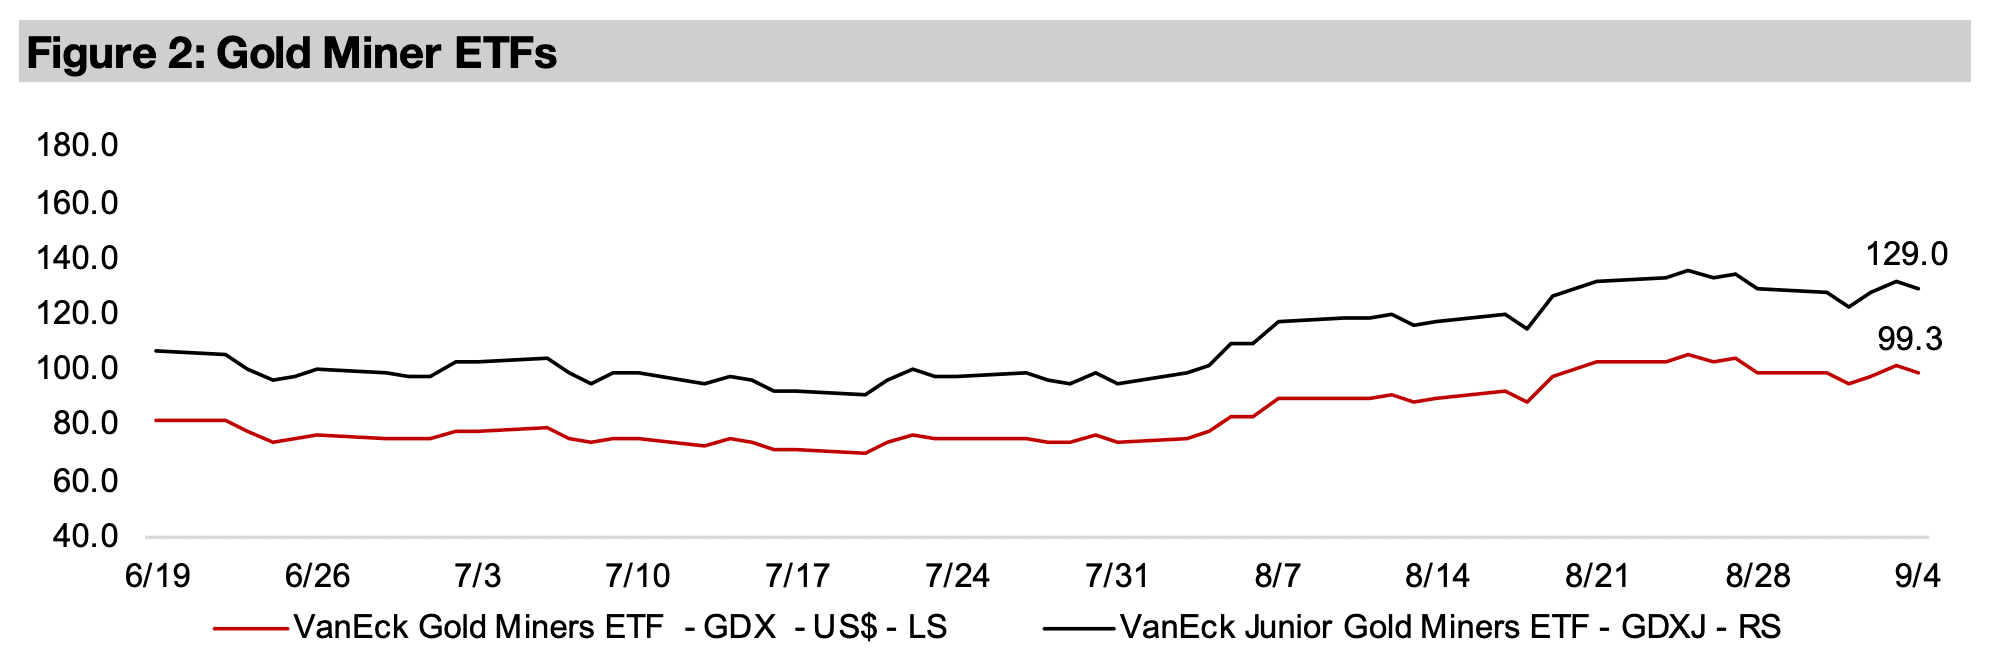
図3:金先物および金鉱株ETFの価格パフォーマンス
金価格は1オンスあたり4,477米ドルとほぼ横ばいとなり、過去1か月間の大きな変動を経て落ち着きを取り戻した。2026年8月初旬には、米財務省による債券・為替市場への大規模な介入を受けて金融安定への懸念が高まり、金価格は急騰した。
しかしその後、5月の就任以来初めて政策スタンスを明確に示したFRB議長が、ジャクソンホールでタカ派的な姿勢を示したことで金価格は反落した。今週はFRBのウォラー理事がよりハト派的な姿勢を示し、2026年9月の会合では金利を据え置くべきとの考えを示したことで、下落圧力はいくらか和らいだ。
このほか注目されたのが米国の雇用統計である。結果はまちまちで、FRBに対して金利の据え置き、あるいは利上げのどちらかを明確に促す内容とはならなかった。
2026年8月のADP雇用者数は3万8,000人増と、市場予想の4万7,000人をやや下回り、7月の4万6,000人増からも減速した。一方、非農業部門雇用者数は16万2,000人増となり、市場予想の5万3,000人増を大幅に上回ったほか、7月の2万3,000人増からも大きく加速した。
株式市場も比較的小幅な値動きとなり、S&P500は0.3%、ナスダックは0.6%、ラッセル2000小型株指数は0.3%上昇した。金関連株も、週ごとに大きく変動した8月とは対照的に小動きとなり、GDXは0.4%下落、GDXJは0.2%上昇した。
世界の鉱物探査投資は引き続き高水準で推移しており、カナダは主要な投資先の一つとなっている。S&P Globalによると、世界の鉱物探査予算は2025年に124億米ドルとなり、2022年以降、120億米ドルを上回る水準を維持している。
2025年の探査予算は、直近のピークだった2022年の138億米ドルからは減少している。一方、2015~2020年の100億米ドル未満の水準と比べれば依然として高く、長期的なピークだった2012年の205億米ドルには大きく届いていない(図4)。
図4:世界の鉱物探査予算
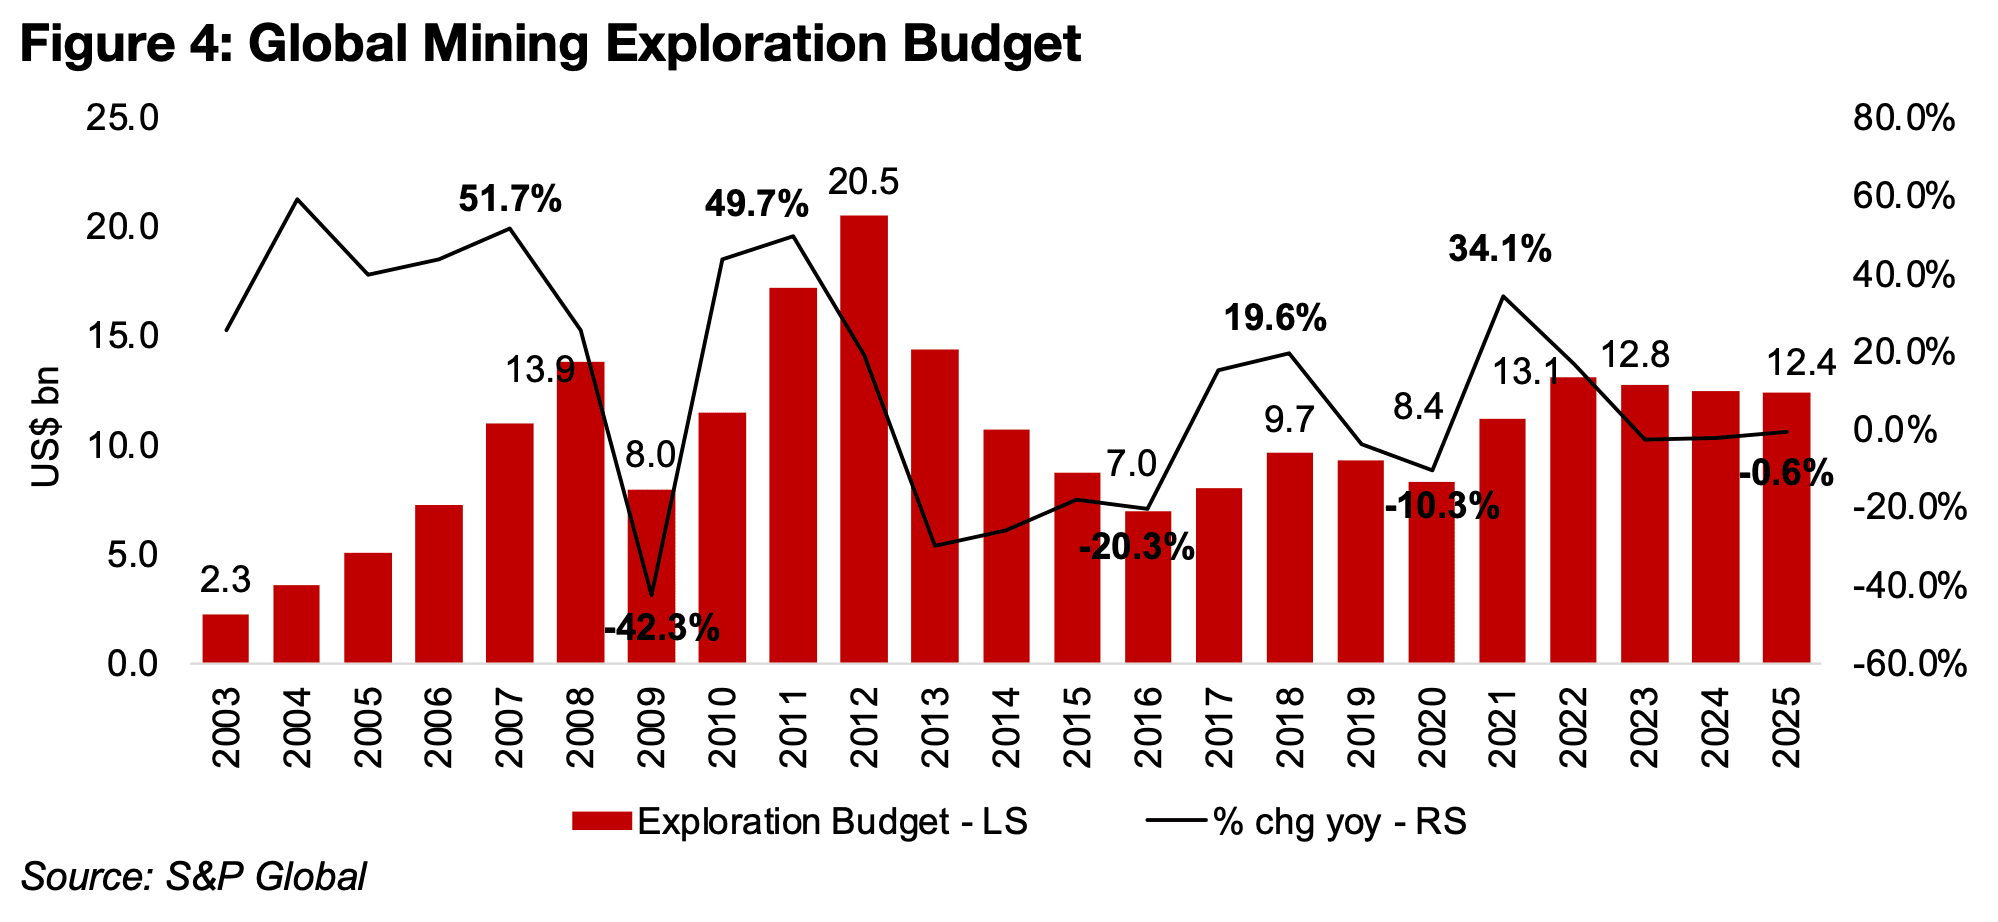
図5:鉱物別の世界の探査予算
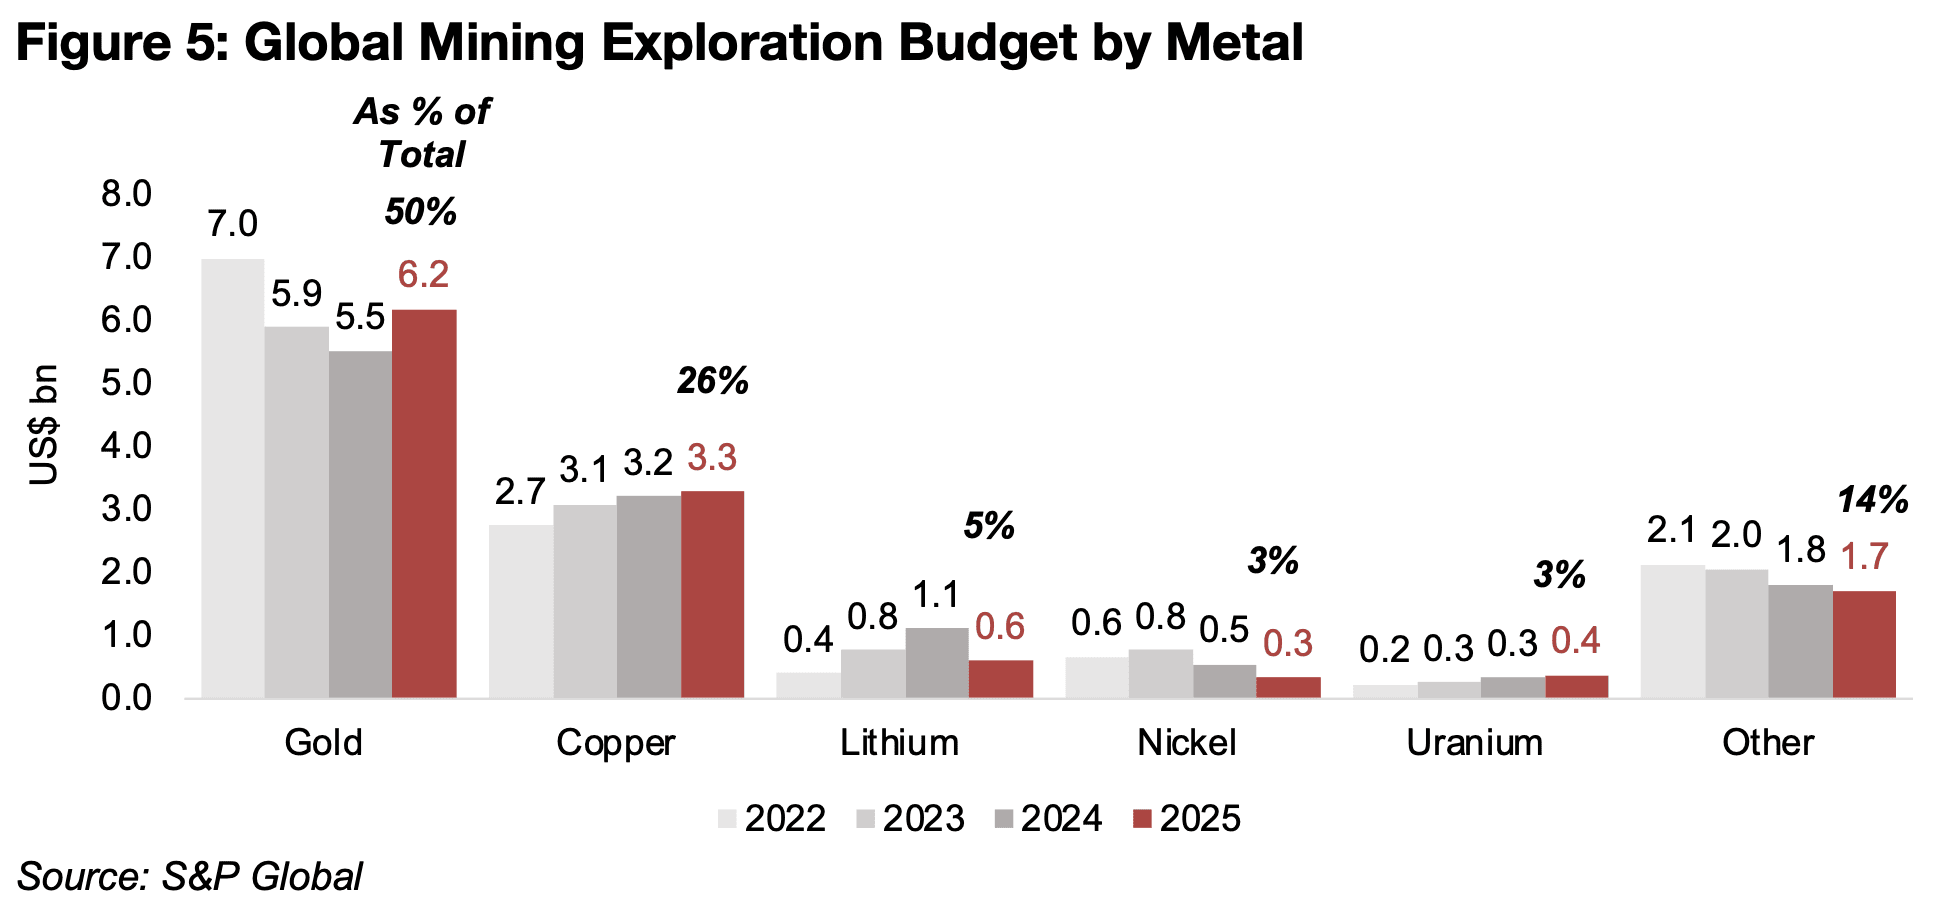
金セクターは近年、探査予算が最も大きいセクターであり続け、2024年の55億米ドルから2025年には62億米ドル(全体の50%)に増加したが、これは2022年の70億米ドルからは減少している。銅の探査予算は2025年にはその約半分の33億米ドル(26%)であったが、2022年の27億米ドルから着実に増加している(図5)。その他の主要金属の予算は比較的小さく、リチウム、ニッケル、ウランは2025年にそれぞれ6億米ドル、3億米ドル、4億米ドル(全体の5%、3%、3%)であり、その他の金属は17億米ドル(全体の14%)となっている。
図6:国・地域別の世界の探査予算
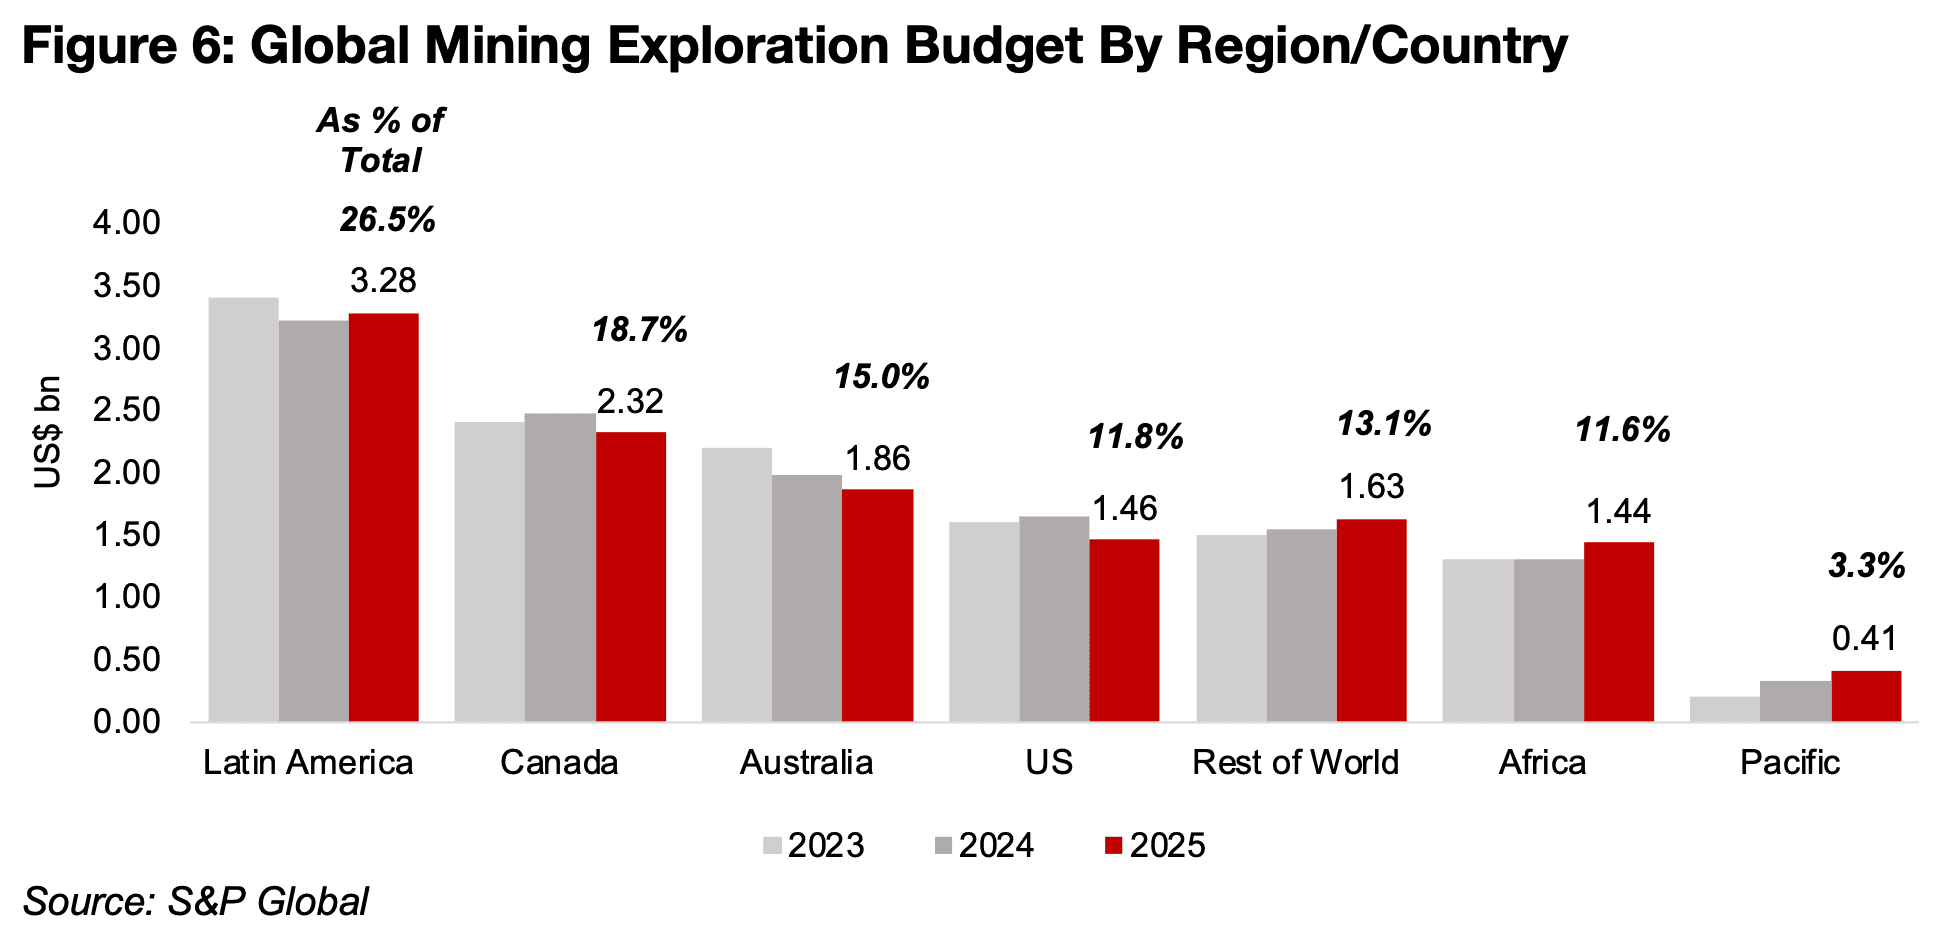
2025年の探査予算を地域別に見ると、ラテンアメリカが32億8,000万米ドル(全体の26.5%)で最大となった。ただし、ラテンアメリカは複数の国で構成されており、国別ではカナダとオーストラリアがそれぞれ23億2,000万米ドル(18.7%)、18億6,000万米ドル(15.0%)と大きな割合を占めている(図6)。
米国も14億6,000万米ドル(11.8%)と主要な探査先の一つとなっており、アフリカ全体では14億4,000万米ドル(11.6%)となった。
図7:探査段階別の世界の鉱物探査予算
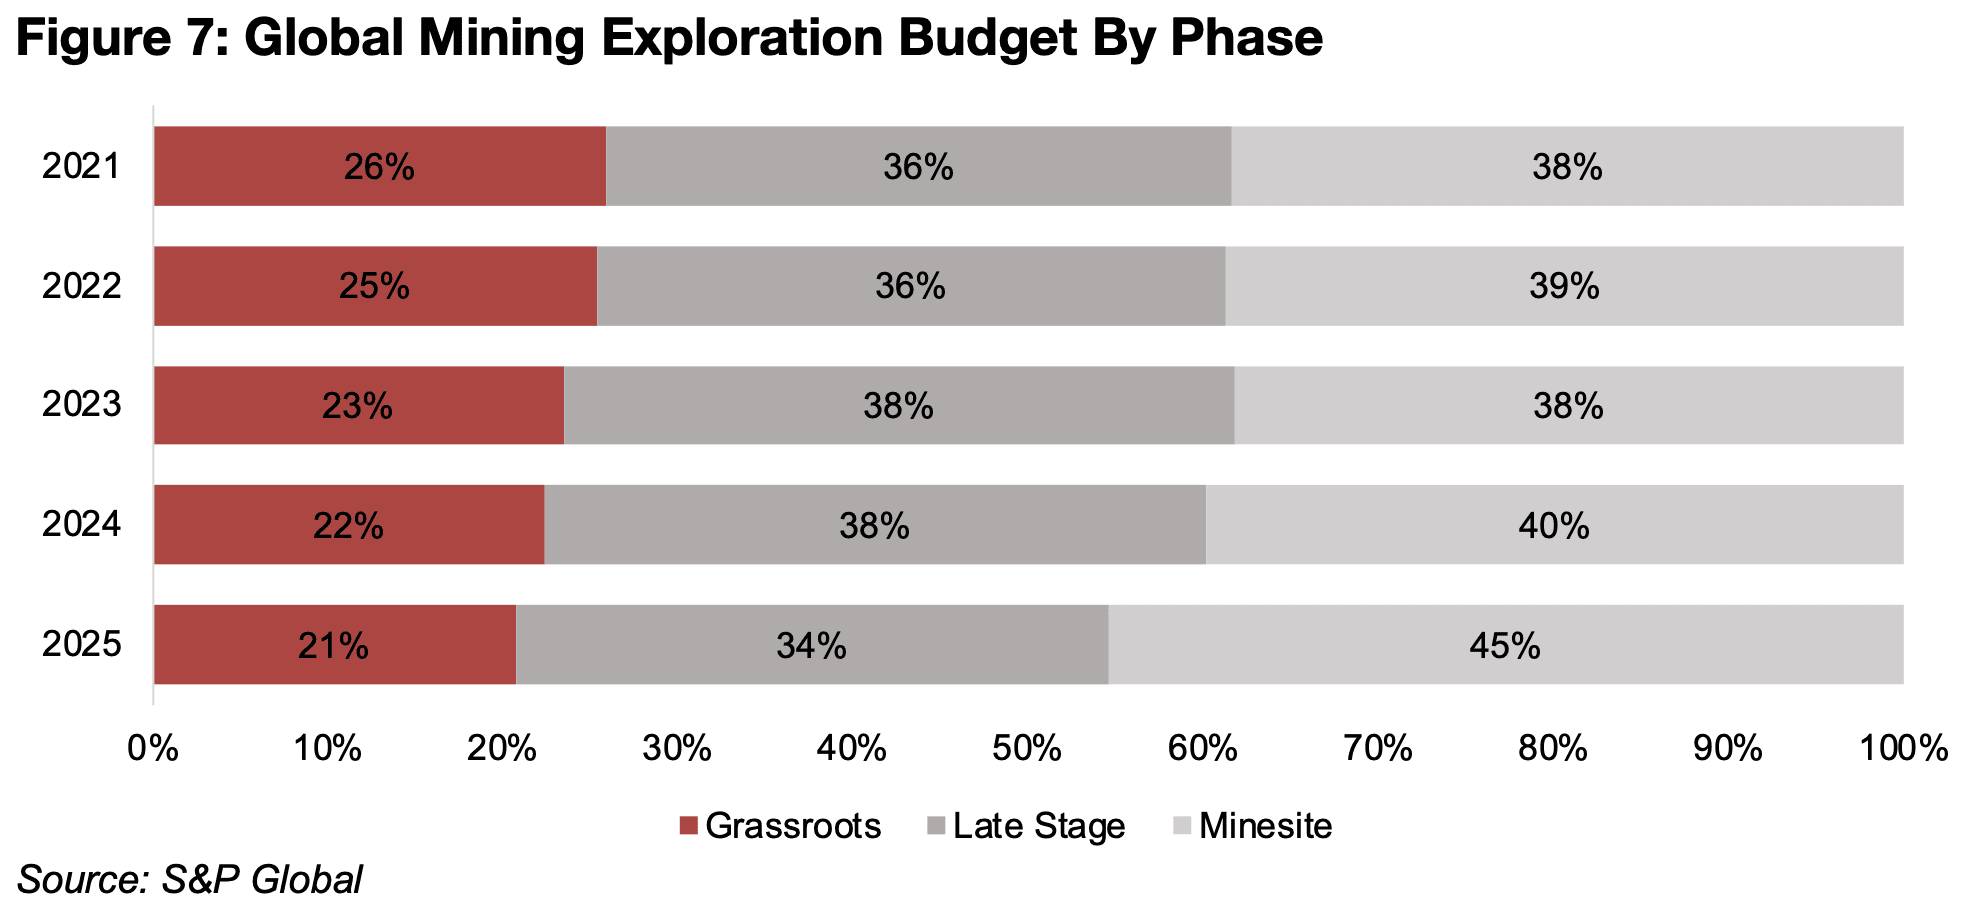
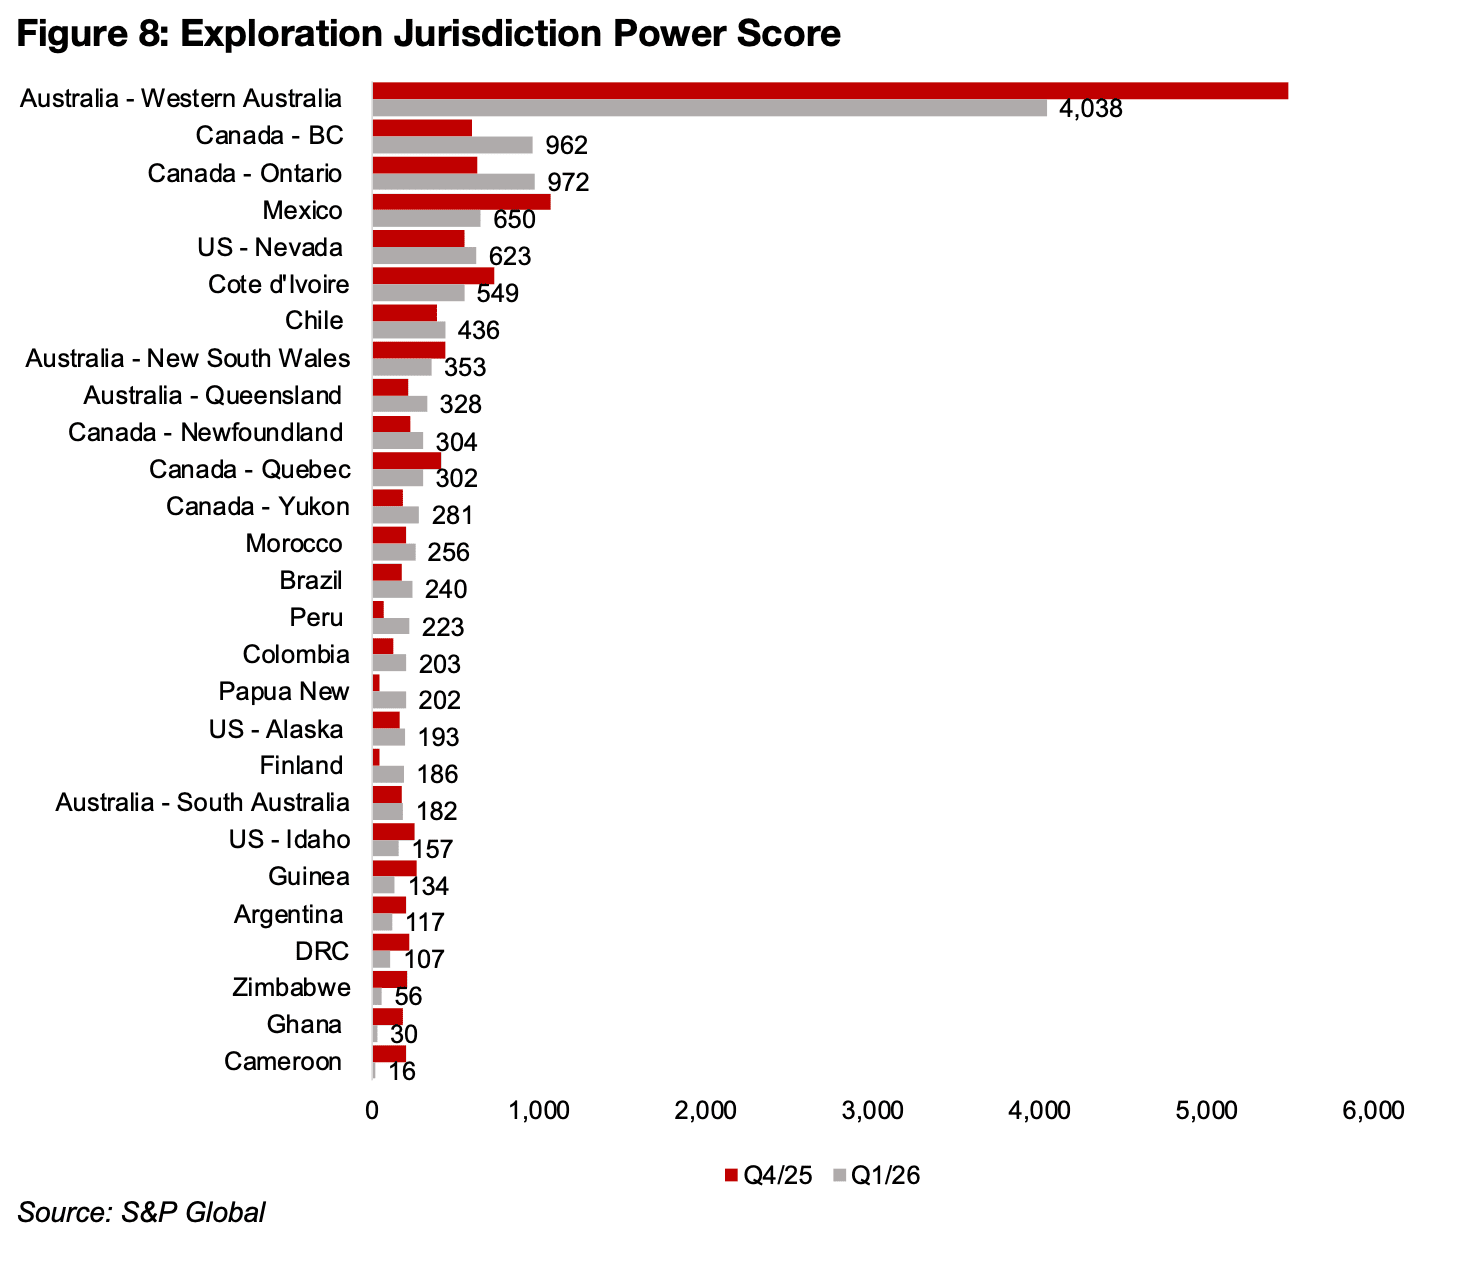
図8:探査管轄地域パワースコア(EJPS)
過去数年間、世界の鉱物探査予算は鉱山周辺での探査へと明確にシフトしており、その割合は2023年の38%から2025年には45%へ上昇した(図7)。一方、最も大きく割合が低下したのは後期探査で、同期間に38%から34%へ低下した。初期探査も23%から21%へ緩やかに低下している。
S&P Globalは、より直近の探査動向を示す指標として「探査管轄地域パワースコア(EJPS)」も公表している。EJPSは、報告された掘削孔1本につき1ポイント、初回資源量の発表に100ポイント、FS(実現可能性調査)、許認可、生産に関する決定にもそれぞれ100ポイントを付与して算出される。
2026年第1四半期は、西オーストラリア州が4,038ポイントを獲得し、EJPSで世界トップとなった。2025年第4四半期から約1,500ポイント低下したものの、掘削孔で3,738ポイント、主要な事業進展で200ポイント、初回資源量の発表で100ポイントを獲得している(図8)。
西オーストラリア州のスコアは突出しており、これに続くカナダのオンタリオ州(972ポイント)とブリティッシュコロンビア州(962ポイント)の約4倍に達している。その後はメキシコが650ポイント、米国ネバダ州が623ポイント、コートジボワールが540ポイントと大きく低下する。さらに、チリは436ポイント、オーストラリアのニューサウスウェールズ州は353ポイント、クイーンズランド州は328ポイントとなっている。
2026年第1四半期と2025年第4四半期を比較すると、約半数の地域でEJPSが上昇する一方、残りの地域では低下した。掘削活動も増加した地域と減少した地域の双方で一定の規模を維持しており、2026年初頭の世界全体の探査活動が大幅に拡大、あるいは縮小したことを示す動きはみられない。ただし、西オーストラリア州、特に同州の掘削活動が極めて大きな割合を占めており、その他の地域でみられた増加の多くを相殺する形となっている。
S&P Globalの探査予算データは2025年まで、EJPSは2026年第1四半期まで公表されている。一方、カナダ天然資源省は2026年のカナダ国内における鉱物探査支出の予測を公表している。
カナダでは過去10年間、金セクターが鉱種別で最大の探査投資を集めており、2025年の21億8,000万カナダドルから、2026年には26億9,000万カナダドルへ増加する見通しである。一方、2番目に大きいベースメタルは、11億7,000万カナダドルから11億5,000万カナダドルへわずかに減少すると予想されている(図9)。
ウランへの投資も2025年の4億9,000万カナダドルから2026年には7億3,000万カナダドルへ、その他の金属も5億9,000万カナダドルから7億6,000万カナダドルへ大幅に増加する見通しである。
州別では、2023~2025年にオンタリオ州が探査投資で首位を維持してきたが、2026年には大きな変化が予想されている。ケベック州が首位に浮上し、サスカチュワン州が2位に上昇する見通しである(図10)。
オンタリオ州では大手鉱山会社による投資の割合が高い一方、ケベック州、サスカチュワン州、特にブリティッシュコロンビア州では、ジュニア鉱山会社による探査支出の割合がより高くなっている。
図9:カナダの鉱種別探査支出
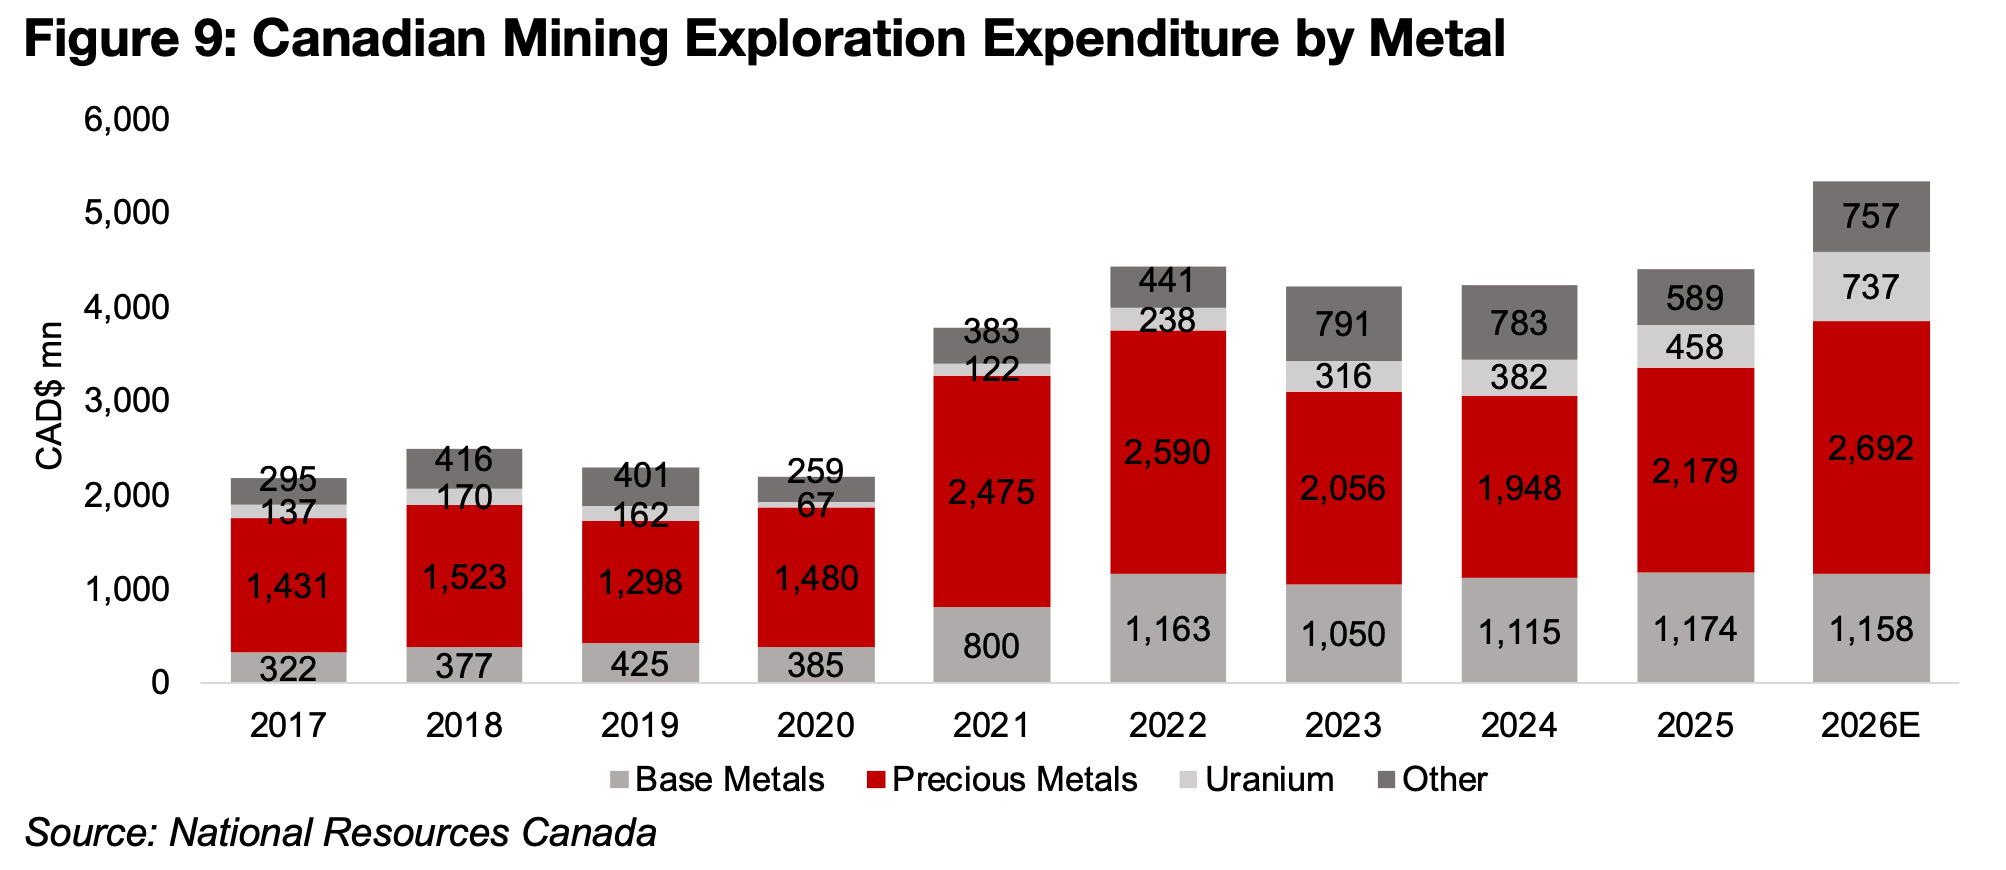
図10:カナダの州・準州別探査支出
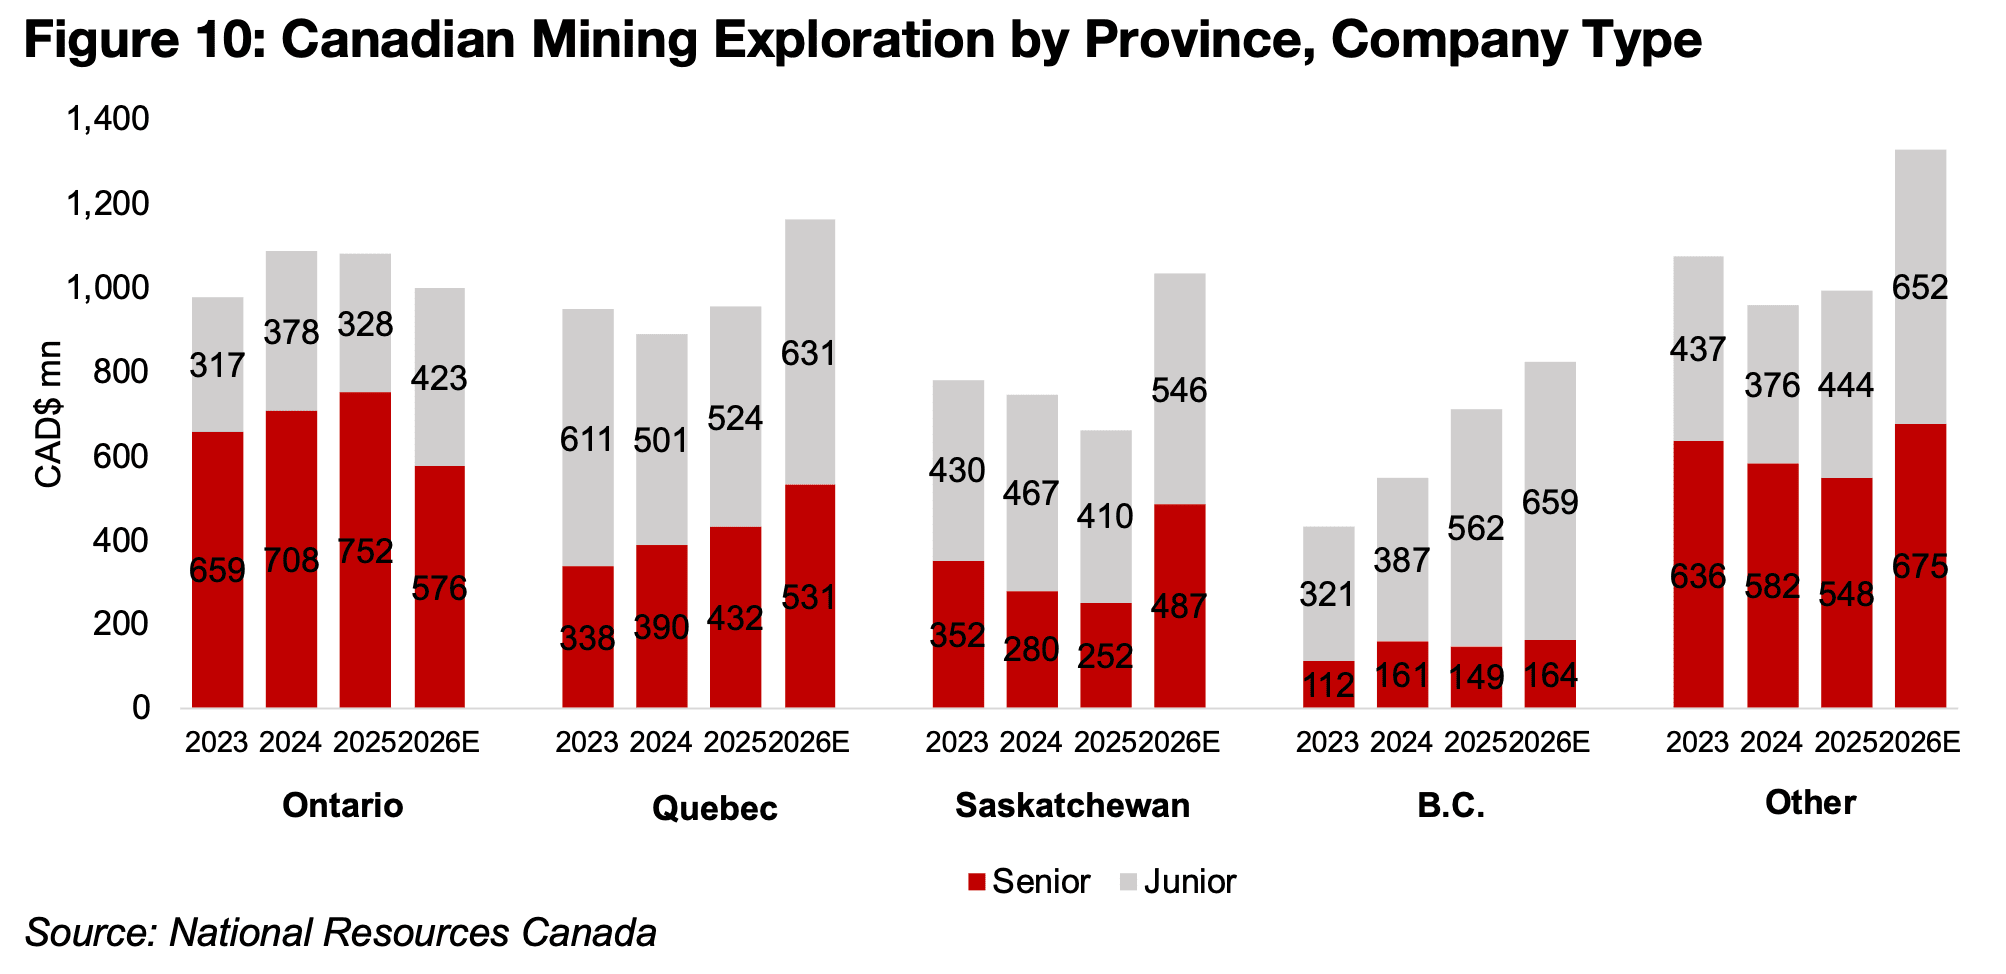
図11:カナダの探査段階別支出
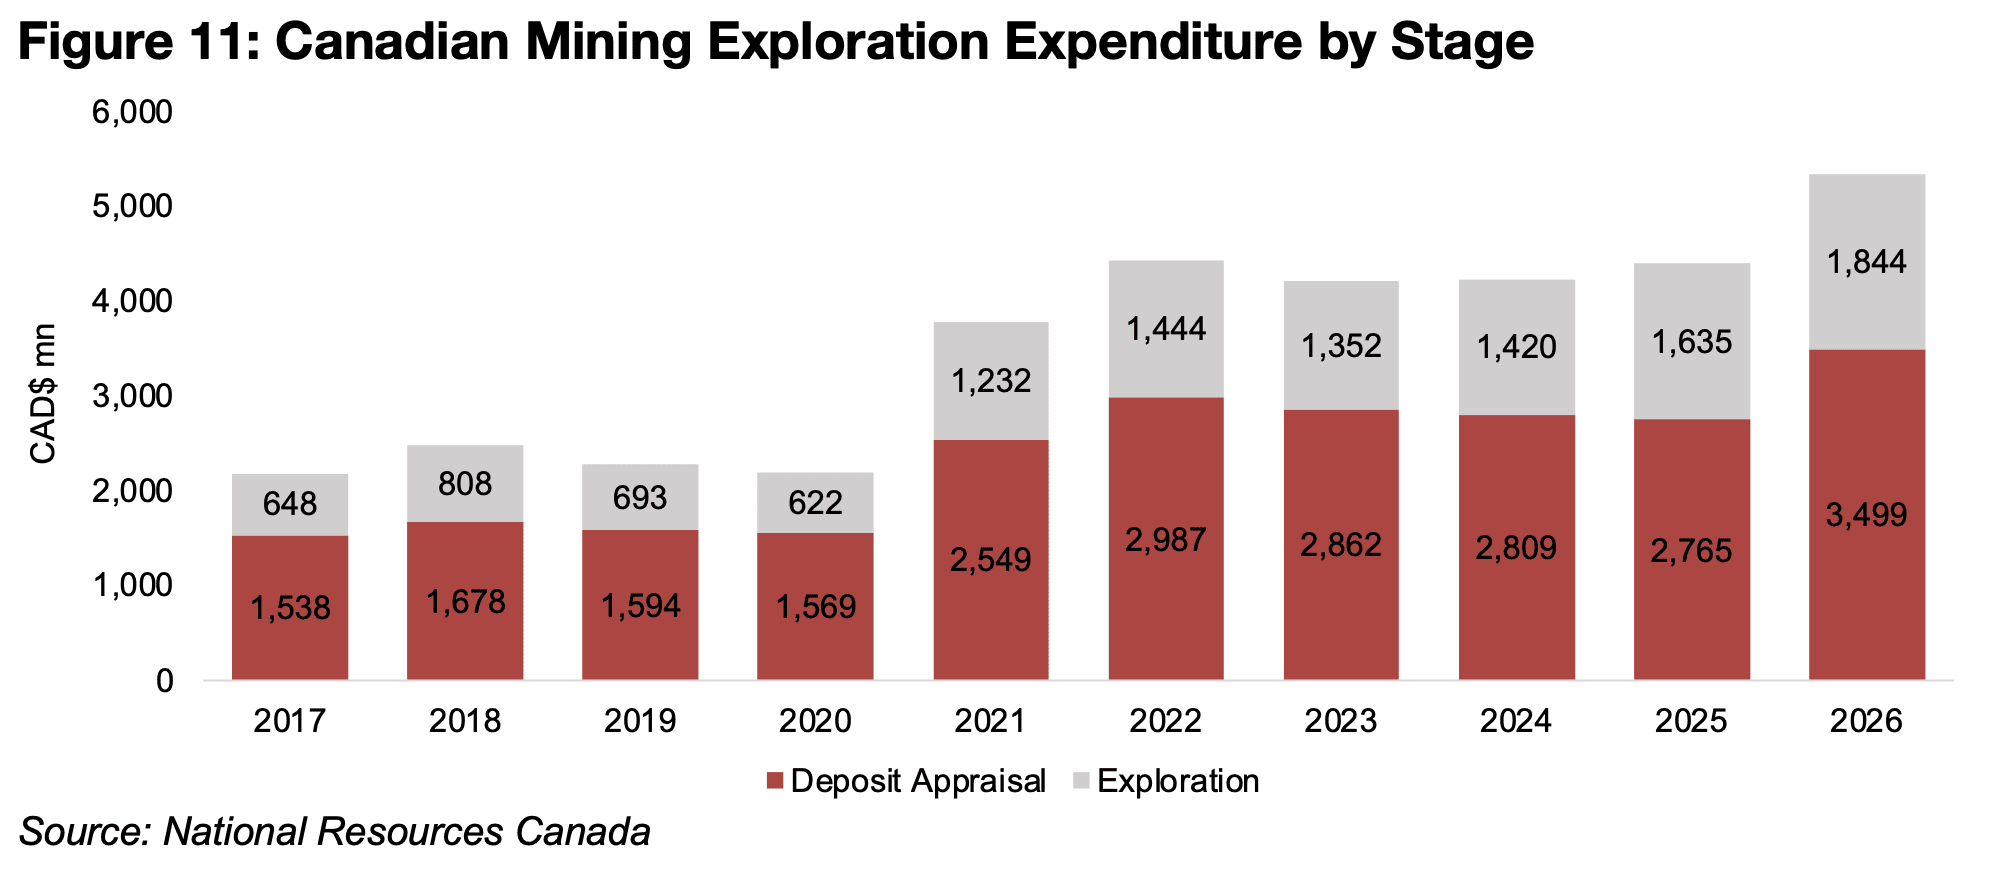
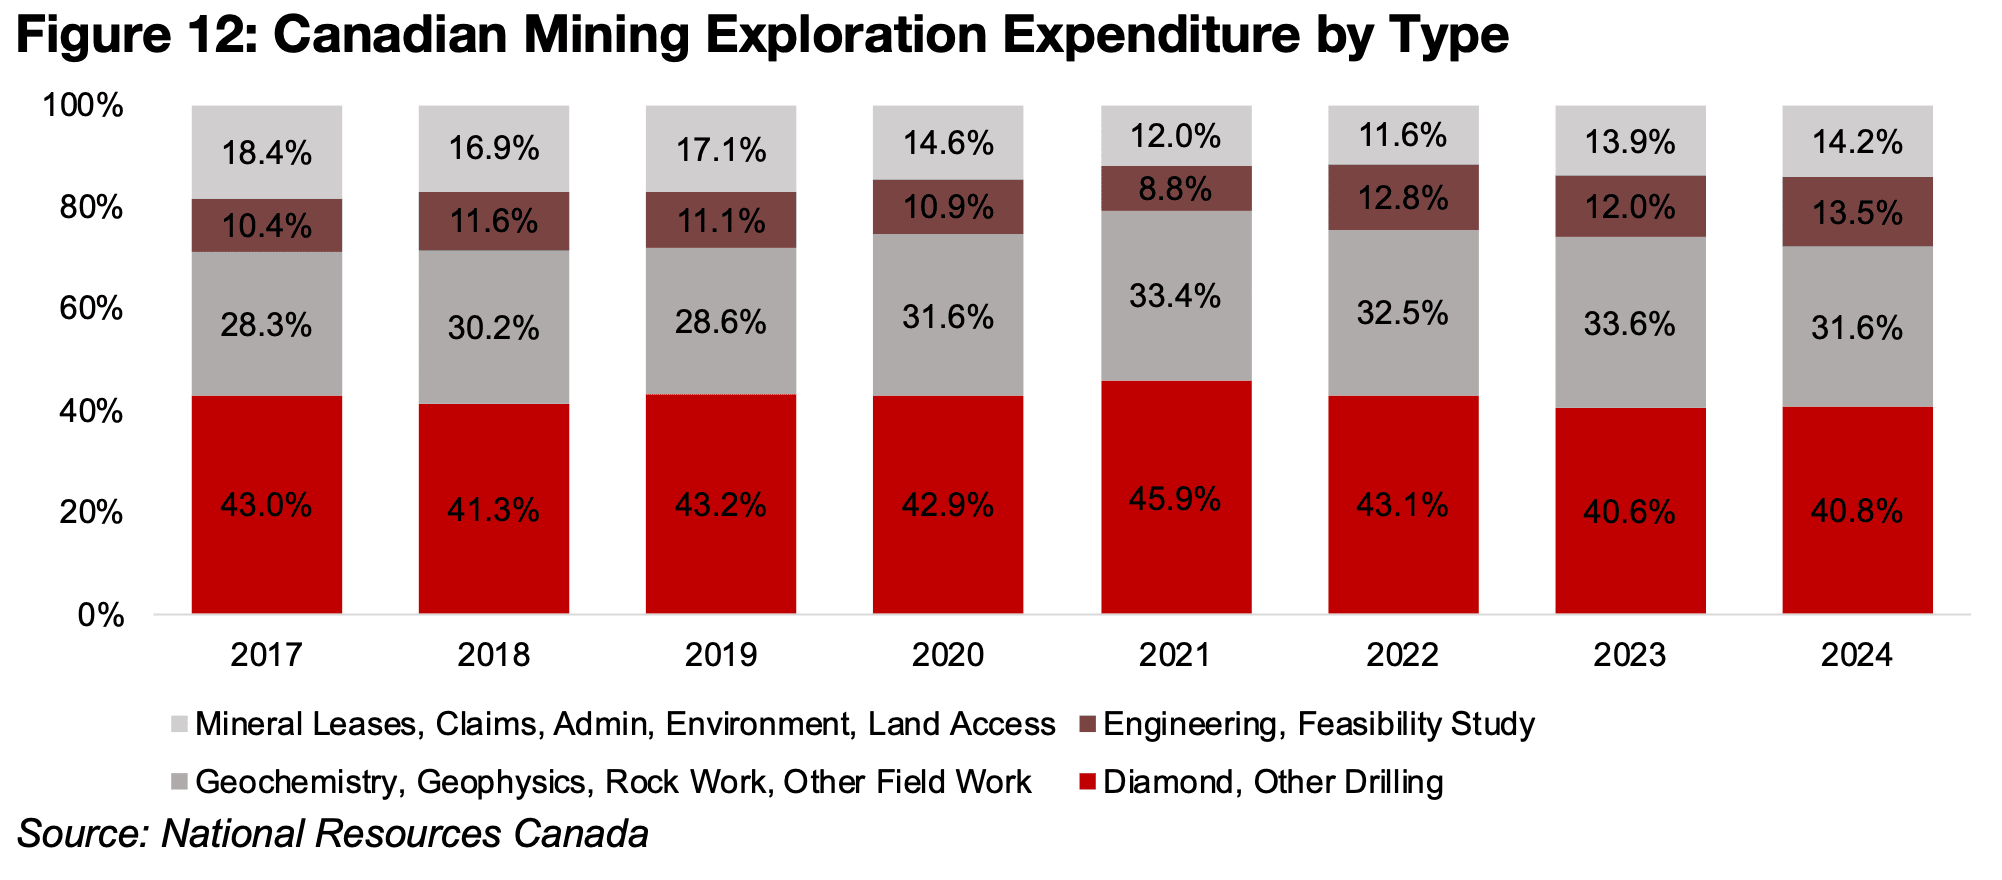
図12:カナダの探査支出の内訳
カナダの鉱物探査投資では、PEA(予備的経済性評価)や実現可能性調査を含む鉱床評価段階への支出が大きく増加する見通しである。2022~2025年は28億~30億カナダドル程度で推移していたが、2026年には35億カナダドルまで増加すると予想されている。
一方、初期段階の探査支出も16億カナダドルから18億カナダドルへ増加する見通しである。背景には金属価格の上昇があり、これによってプロジェクトの経済性が改善している(図11)。
支出項目別のデータは2024年までとなるが、最大の割合を占める掘削は、2021年の45.9%をピークに2022年には40.6%まで低下し、2024年も40.8%となった(図12)。一方、エンジニアリングおよび実現可能性調査への支出割合は、2021年の8.8%から2024年には13.5%まで上昇している。
図13、14:メジャー金鉱株とTSXVのジュニア金鉱株
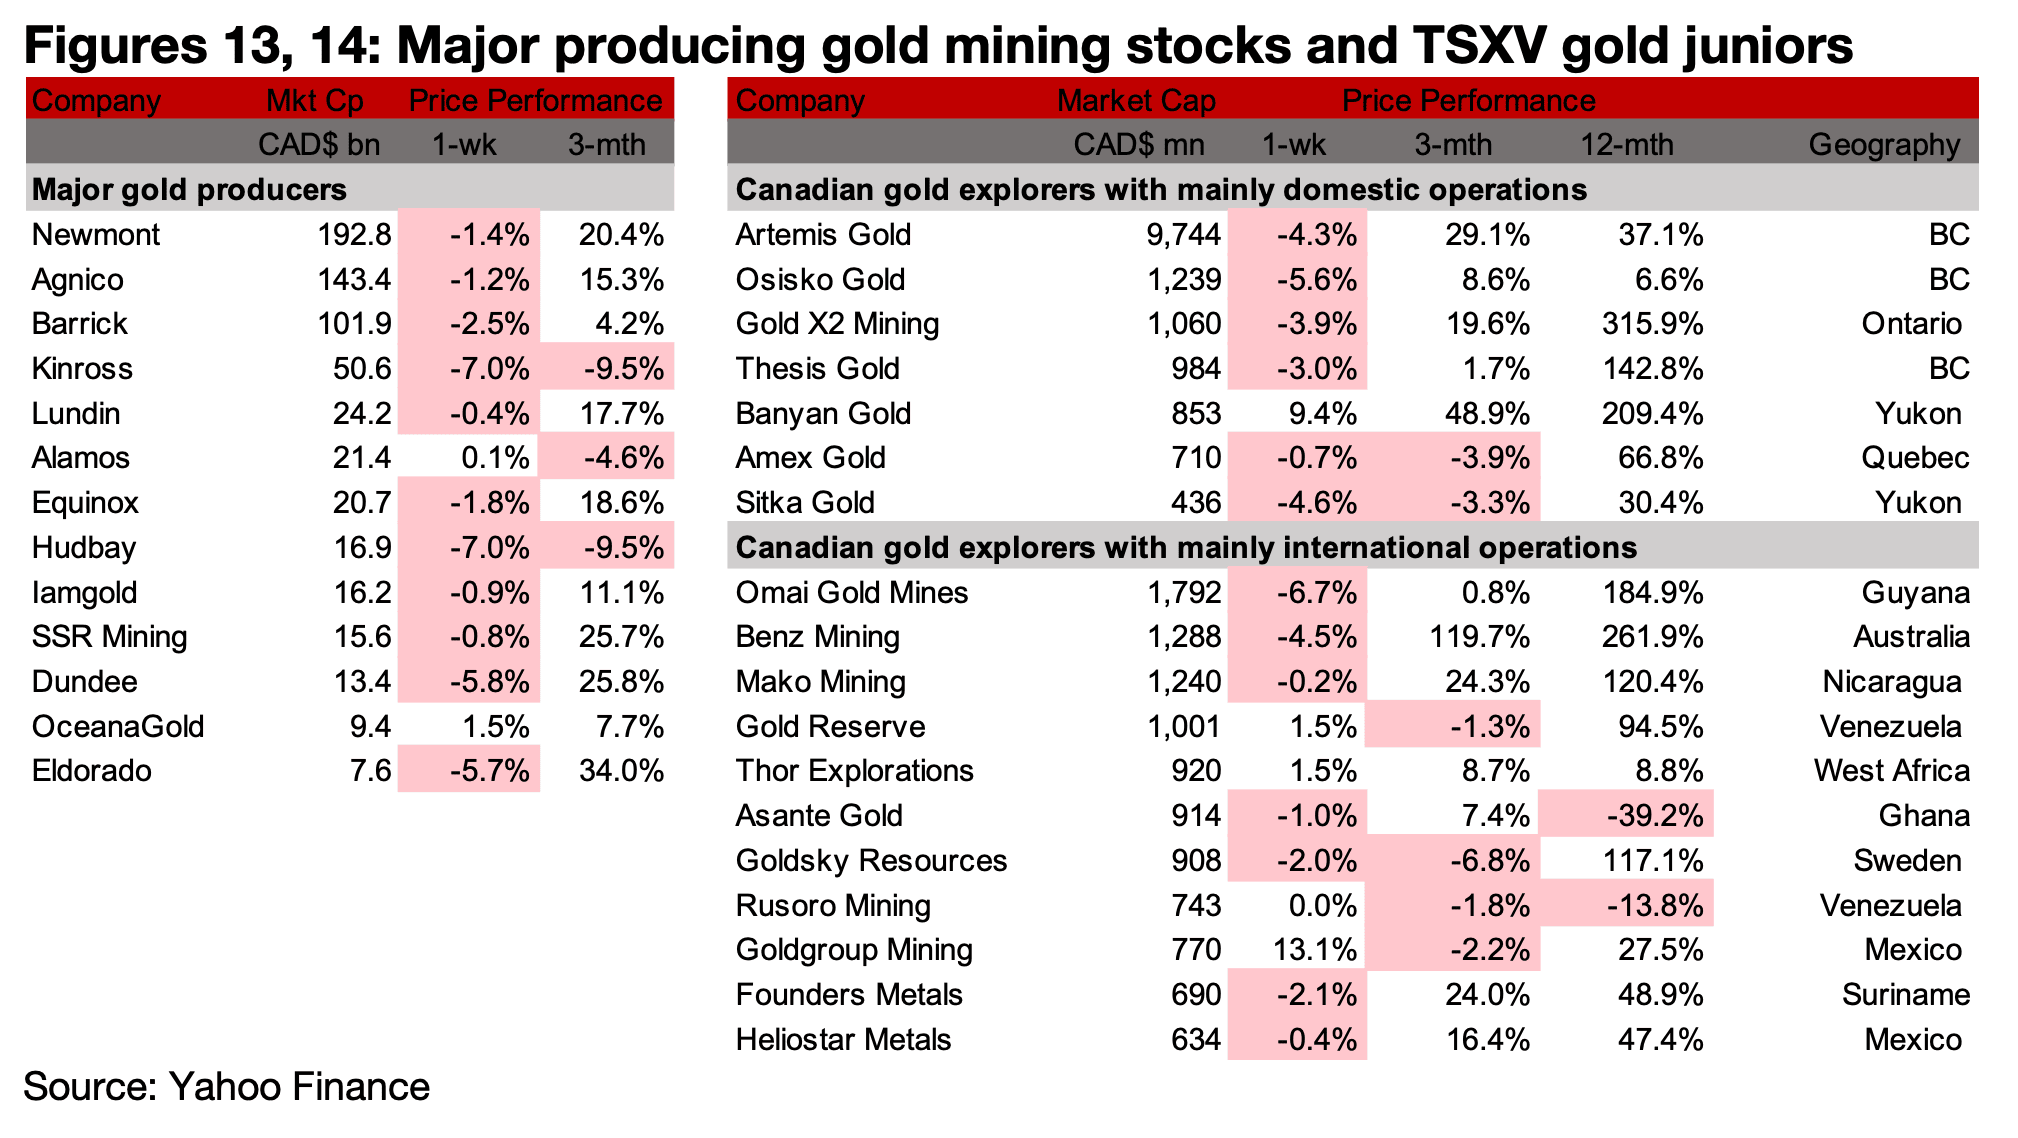
メジャー金鉱株の大半が下落する一方、TSXV上場の金関連銘柄はまちまちの動きとなった(図14、15)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、Gold X2がNYSE Americanへの上場承認を取得し、2026年9月8日までの取引開始を目指すと発表した。また、Amex GoldはPerronプロジェクトで坑口の建設を完了し、Champagneゾーンへの地下アクセスに向けた斜坑の最初の発破を実施した。これは、計画されている4万トンのバルクサンプリングプログラムを支えるものである。
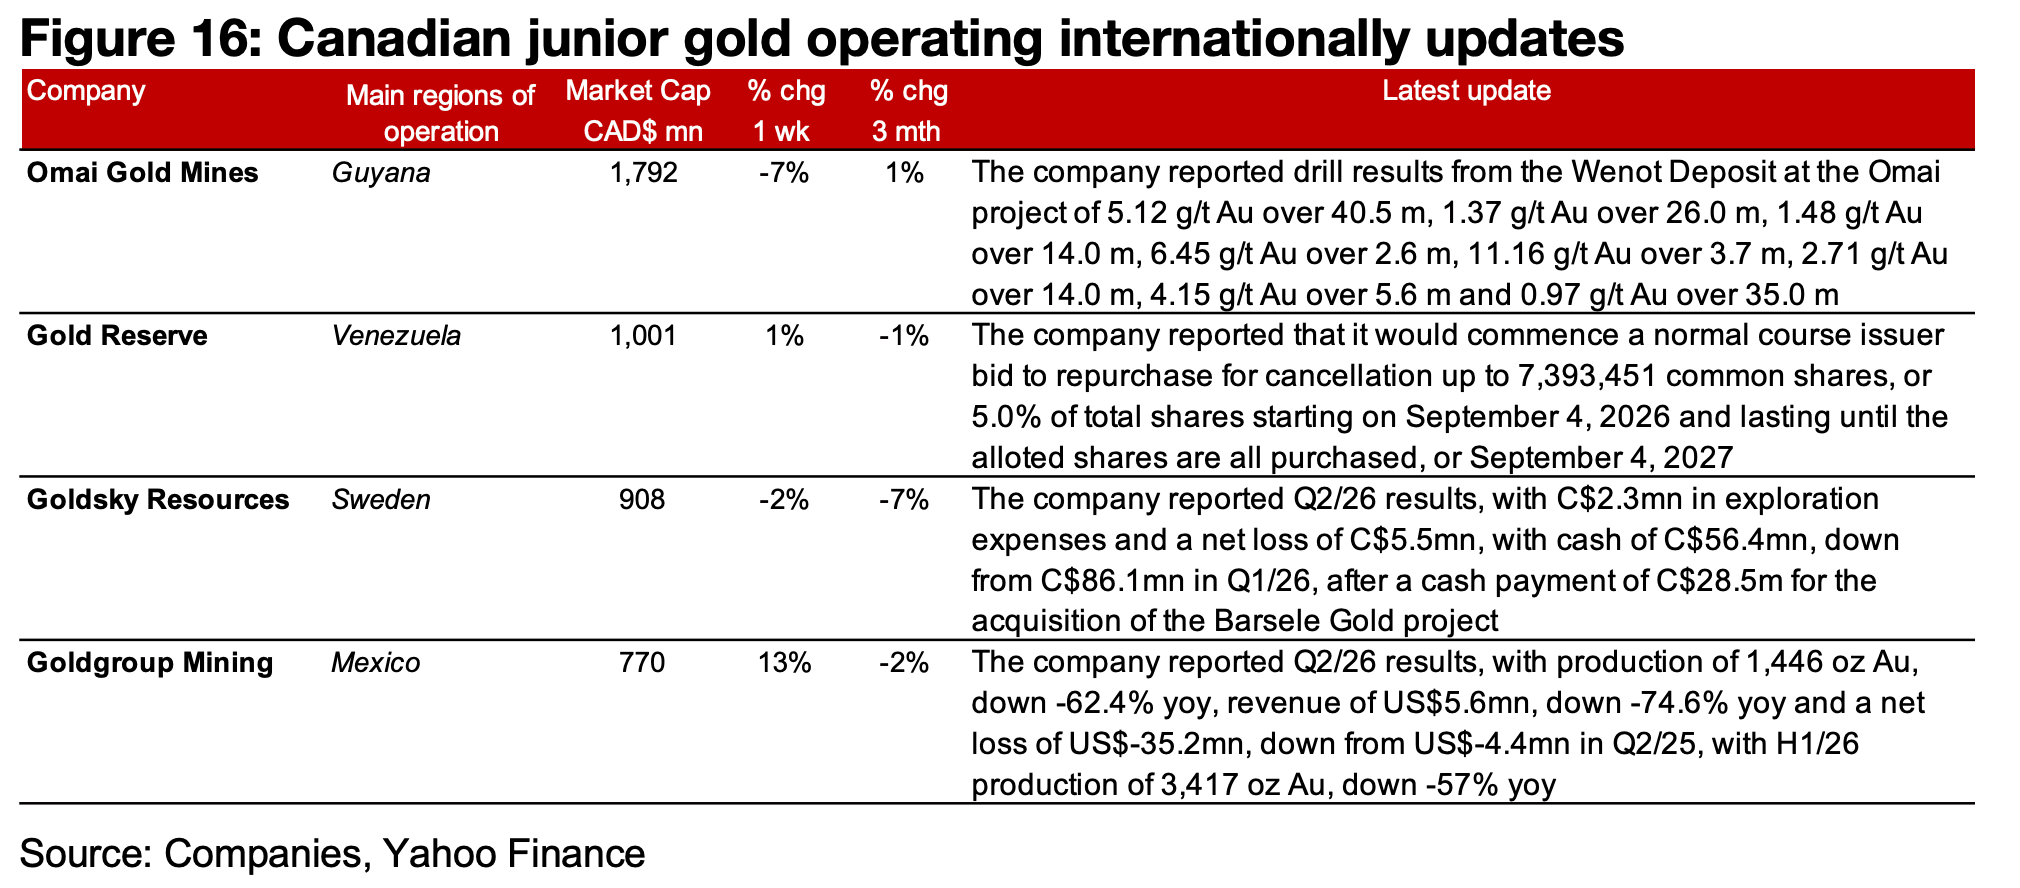
主に海外で事業を展開する企業では、OmaiがWenot鉱床の掘削結果を発表した。Gold Reserveは最大740万株を対象とする自社株買いを開始したほか、Goldskyは2026年第2四半期決算を発表し、Barsele買収に伴う2,850万カナダドルの支払い後、現金残高は5,640万カナダドルとなった。
Goldgroupは、金生産量が前年同期比62.4%減の1,446オンス、売上高が74.6%減の560万米ドルとなり、3,520万米ドルの純損失を計上した(図16)。
図15:カナダ国内におけるジュニア金鉱会社の最新情報
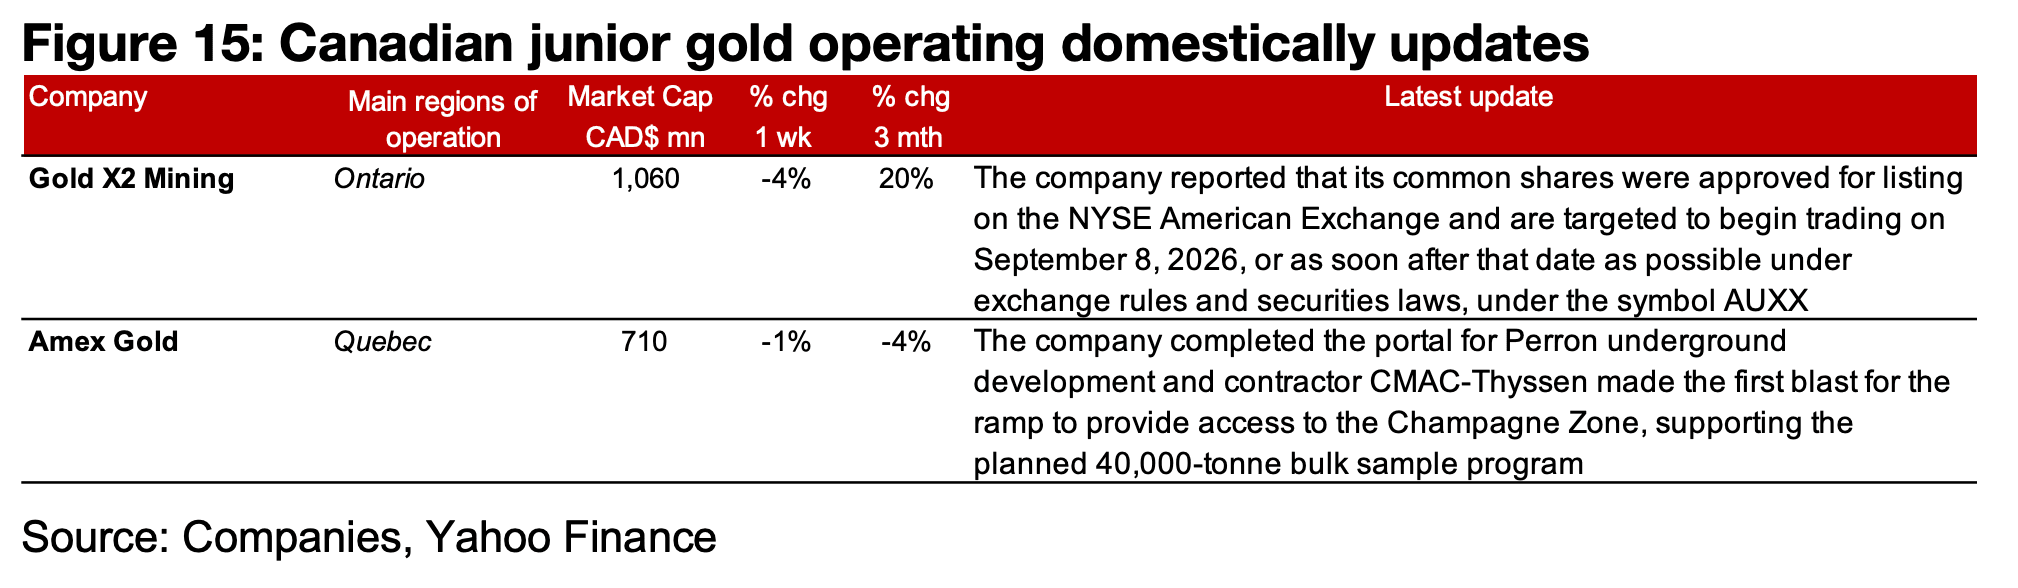
図16:カナダの海外展開ジュニア金鉱会社の最新動向
【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。

