本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した“Weekly Roundup” の内容を翻訳・再構成したものです。
金価格は2.8%下落し、1オンス=4,300米ドルとなった。債券利回りと米ドルが上昇し、米国の10年物実質利回りが約20年ぶりの高水準に達したことが主な要因である。一方、米国がイランの和平提案を拒否したことで地政学的リスクは高まったものの、金価格の下落を相殺するには至らなかった。 GOLDDE~1
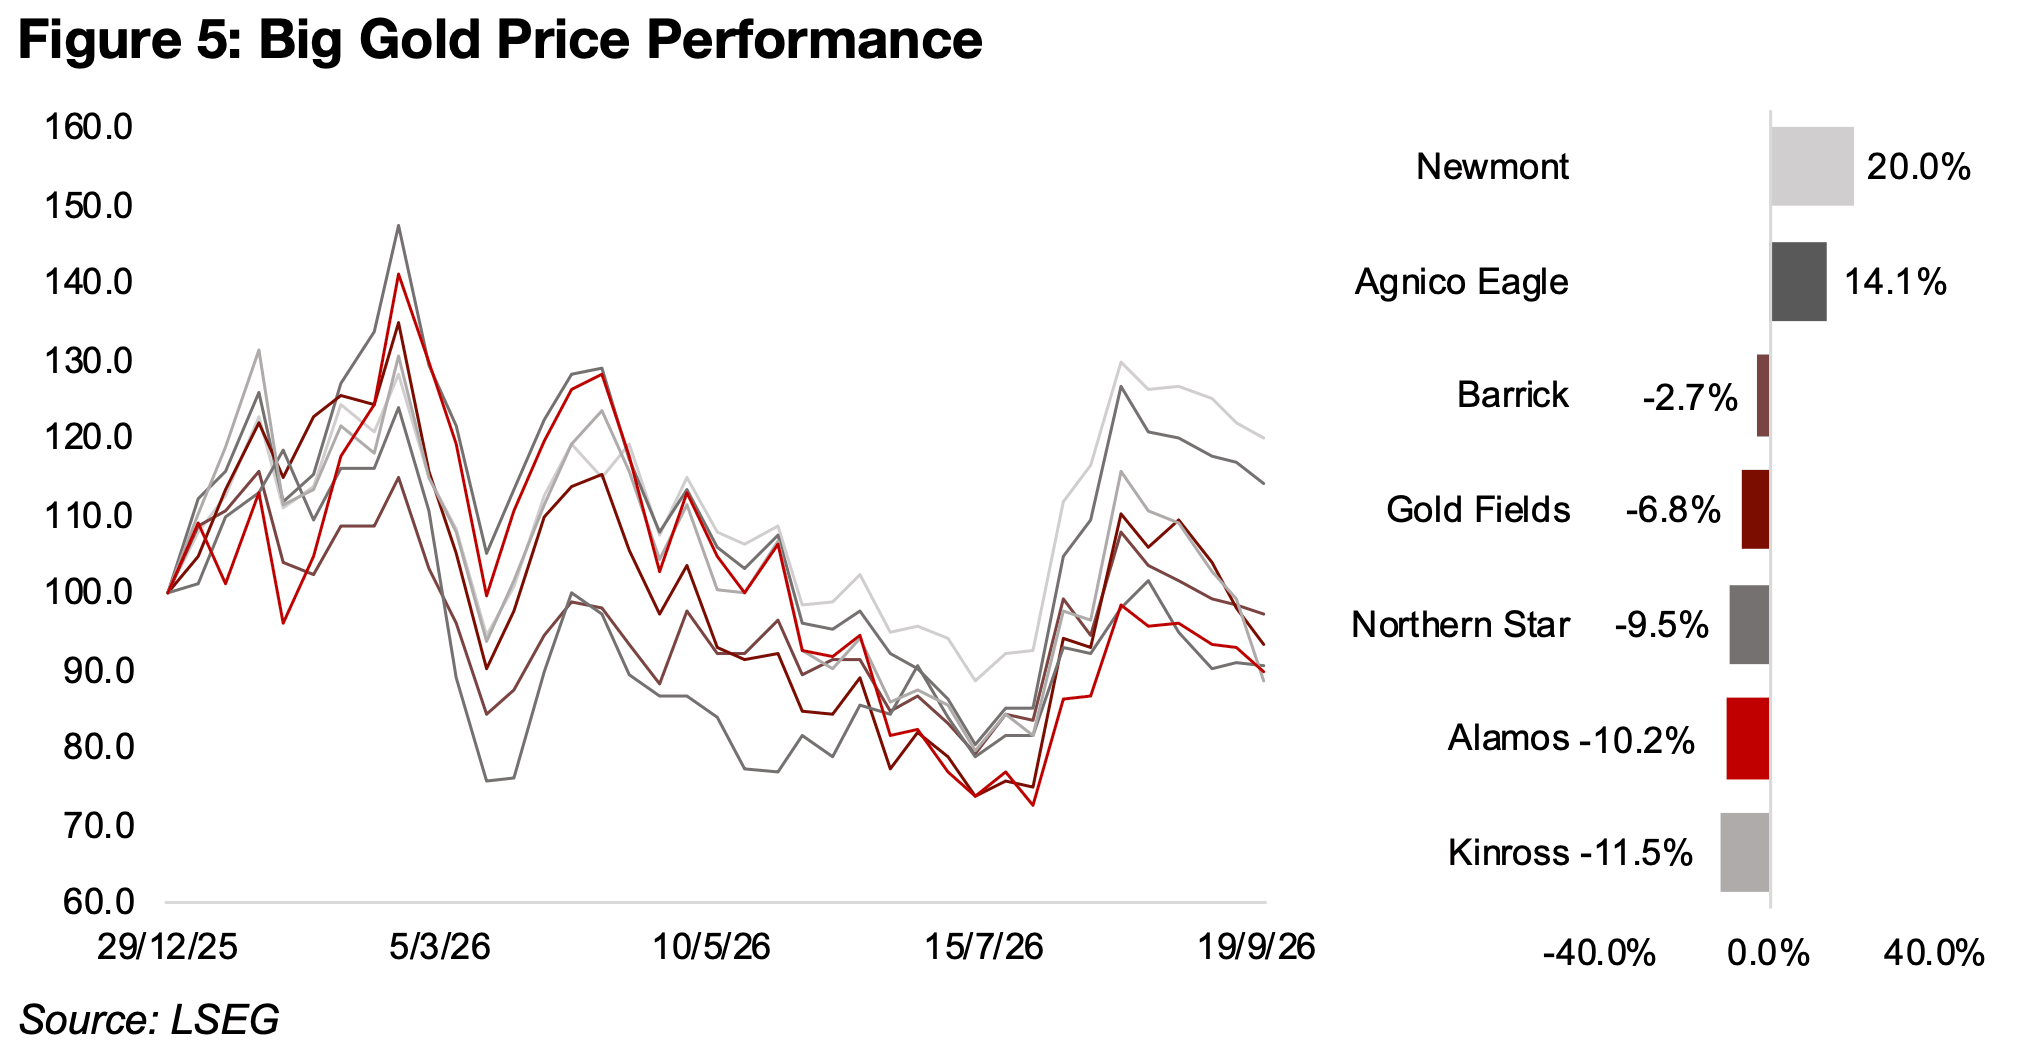
2026年に入ってから、大手金鉱株の多くが下落しており、上昇しているのはニューモントとアグニコ・イーグルに限られる。バリュエーションも低下し、コンセンサス目標株価も大幅に引き下げられている。こうした動きは、市場が金鉱株セクターに対して、より慎重な見方を強めていることを示している。 GOLDDE~1
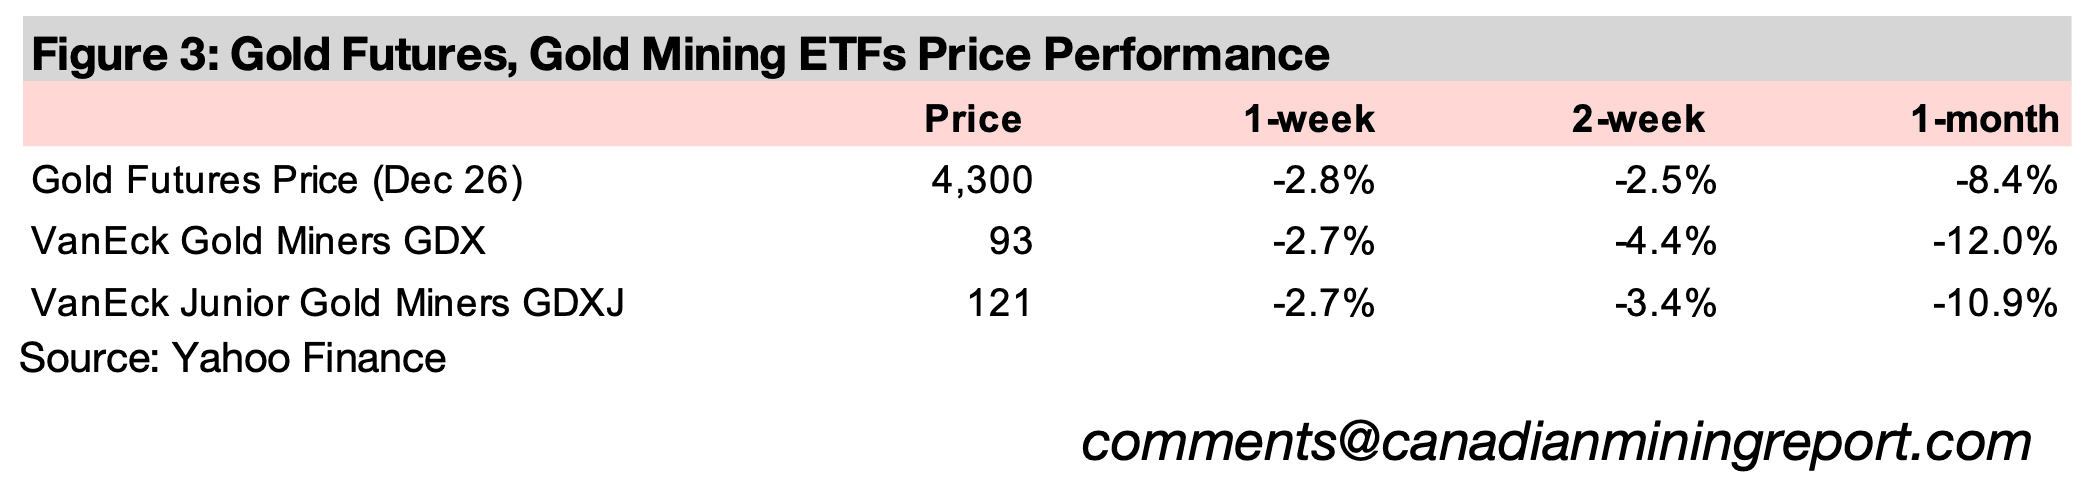
金価格の下落を受けて金鉱株も売られ、GDXとGDXJはいずれも2.7%下落し、金価格とほぼ同程度の下げとなった。一方、大型株は上昇し、S&P500は0.7%高、ナスダックはハイテク株の上昇に支えられて1.3%高となった。これに対し、小型株で構成されるラッセル2000は1.3%下落した。
図1:金先物価格の週間パフォーマンス
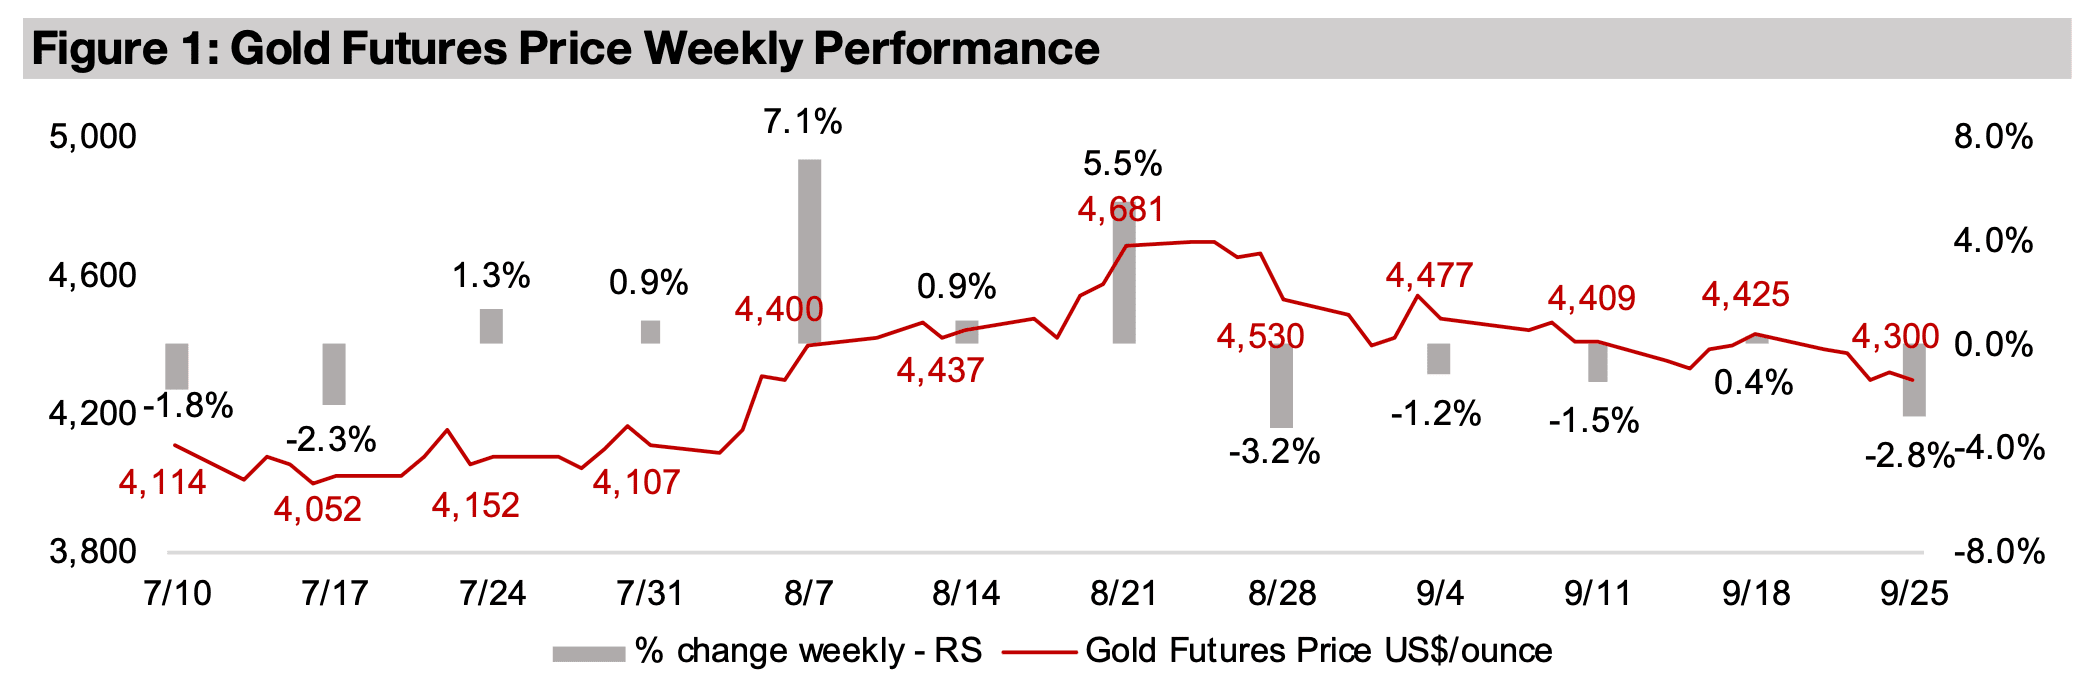
図2:金鉱株ETF
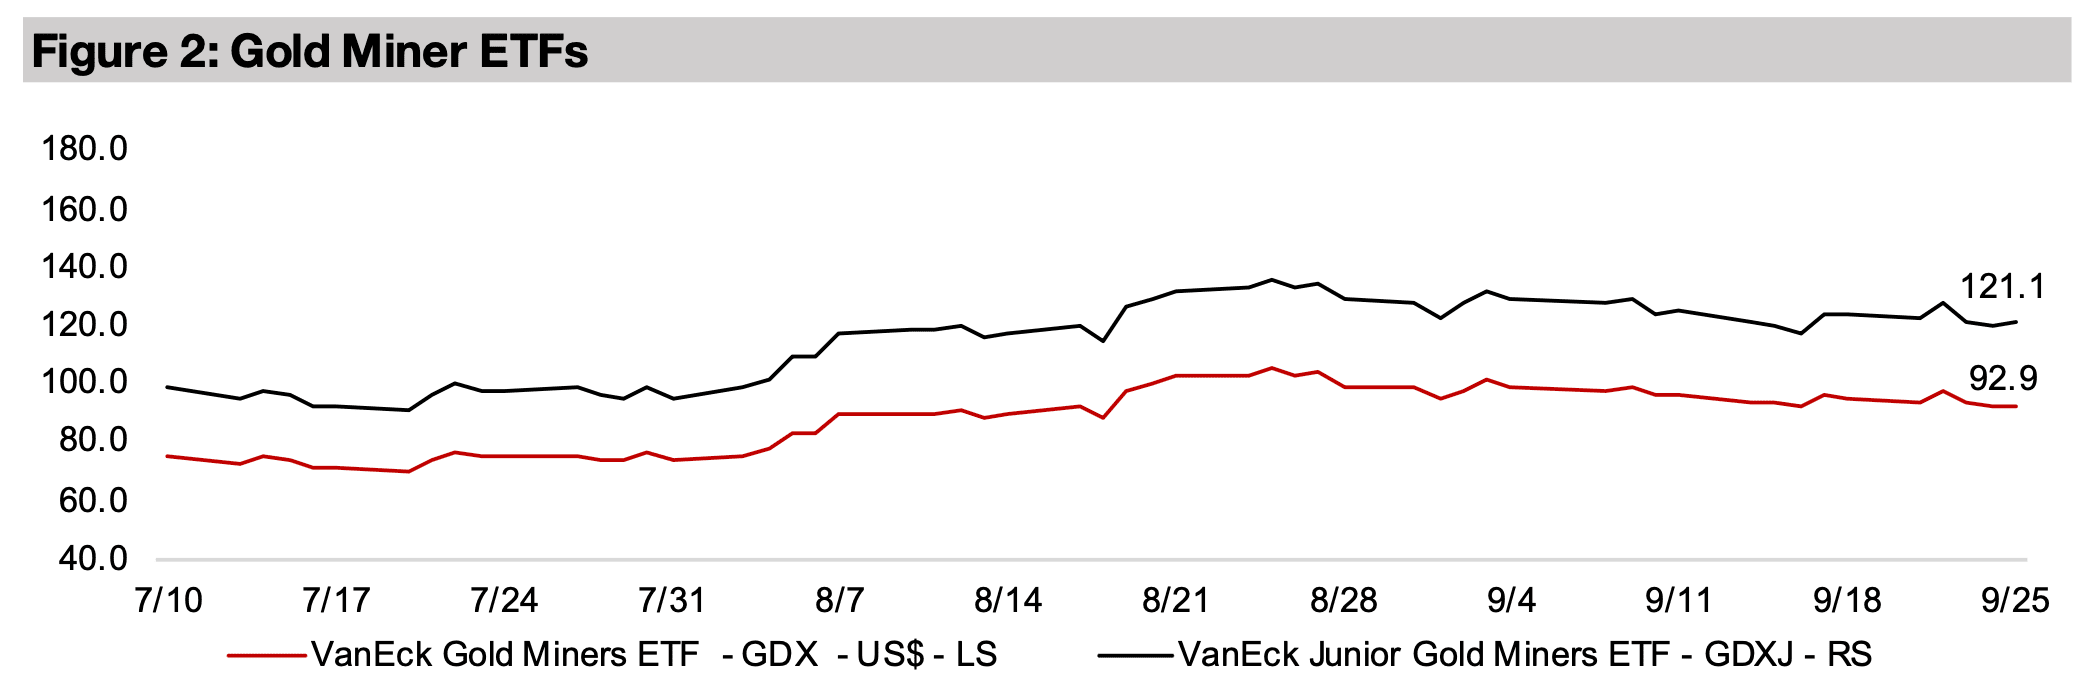
図3:金先物および金鉱株ETFの価格パフォーマンス
金価格は2.8%下落し、1オンス=4,300米ドルとなった。主な要因は債券利回りと米ドルの上昇とみられ、その他の経済指標の発表が金価格に与えた影響は限定的だったと考えられる。一方、地政学的な見通しは全般的に悪化し、特に中東では米国がイランの和平提案を拒否したことでリスクが高まった。こうした地政学的リスクは本来、金価格の支援材料となり得るものの、今回は下落を相殺するには至らなかった。
米国の10年国債利回りは先週末の4.99%から5.21%へ大幅に上昇し、米ドル指数も100.2から101.1へ上昇した。これを受け、金価格と逆相関する傾向がある米国の10年物実質利回りは2.83%まで上昇し、金融危機のさなかに2.89%まで急上昇した2008年11月以来の高水準となった。
米国の10年物実質利回りは、2024年から2026年5月まで1.79~2.23%の範囲で推移し、平均は約2.0%だった。しかし、2026年6月頃から大きく上昇しており、世界の多くの市場でも同様に利回りが急上昇している。
こうした金利上昇の圧力にもかかわらず、大型株市場は上昇した。S&P500は0.7%高、ナスダックは1.3%高となり、2.5%上昇したハイテク株が相場を支えた。ハイテク株は依然として極めて高いバリュエーションにあるものの、上昇を続けている。一方、ラッセル2000は1.3%下落しており、金利上昇によって小型株ではリスク回避の動きが強まっていることがうかがえる。
実質利回りの上昇が金価格への下押し圧力となるなか、大手金鉱株の多くは引き続きマイナス圏で推移する可能性がある。金価格自体も年初からおおむね横ばいで推移しており、金鉱株を押し上げる材料は限られている。
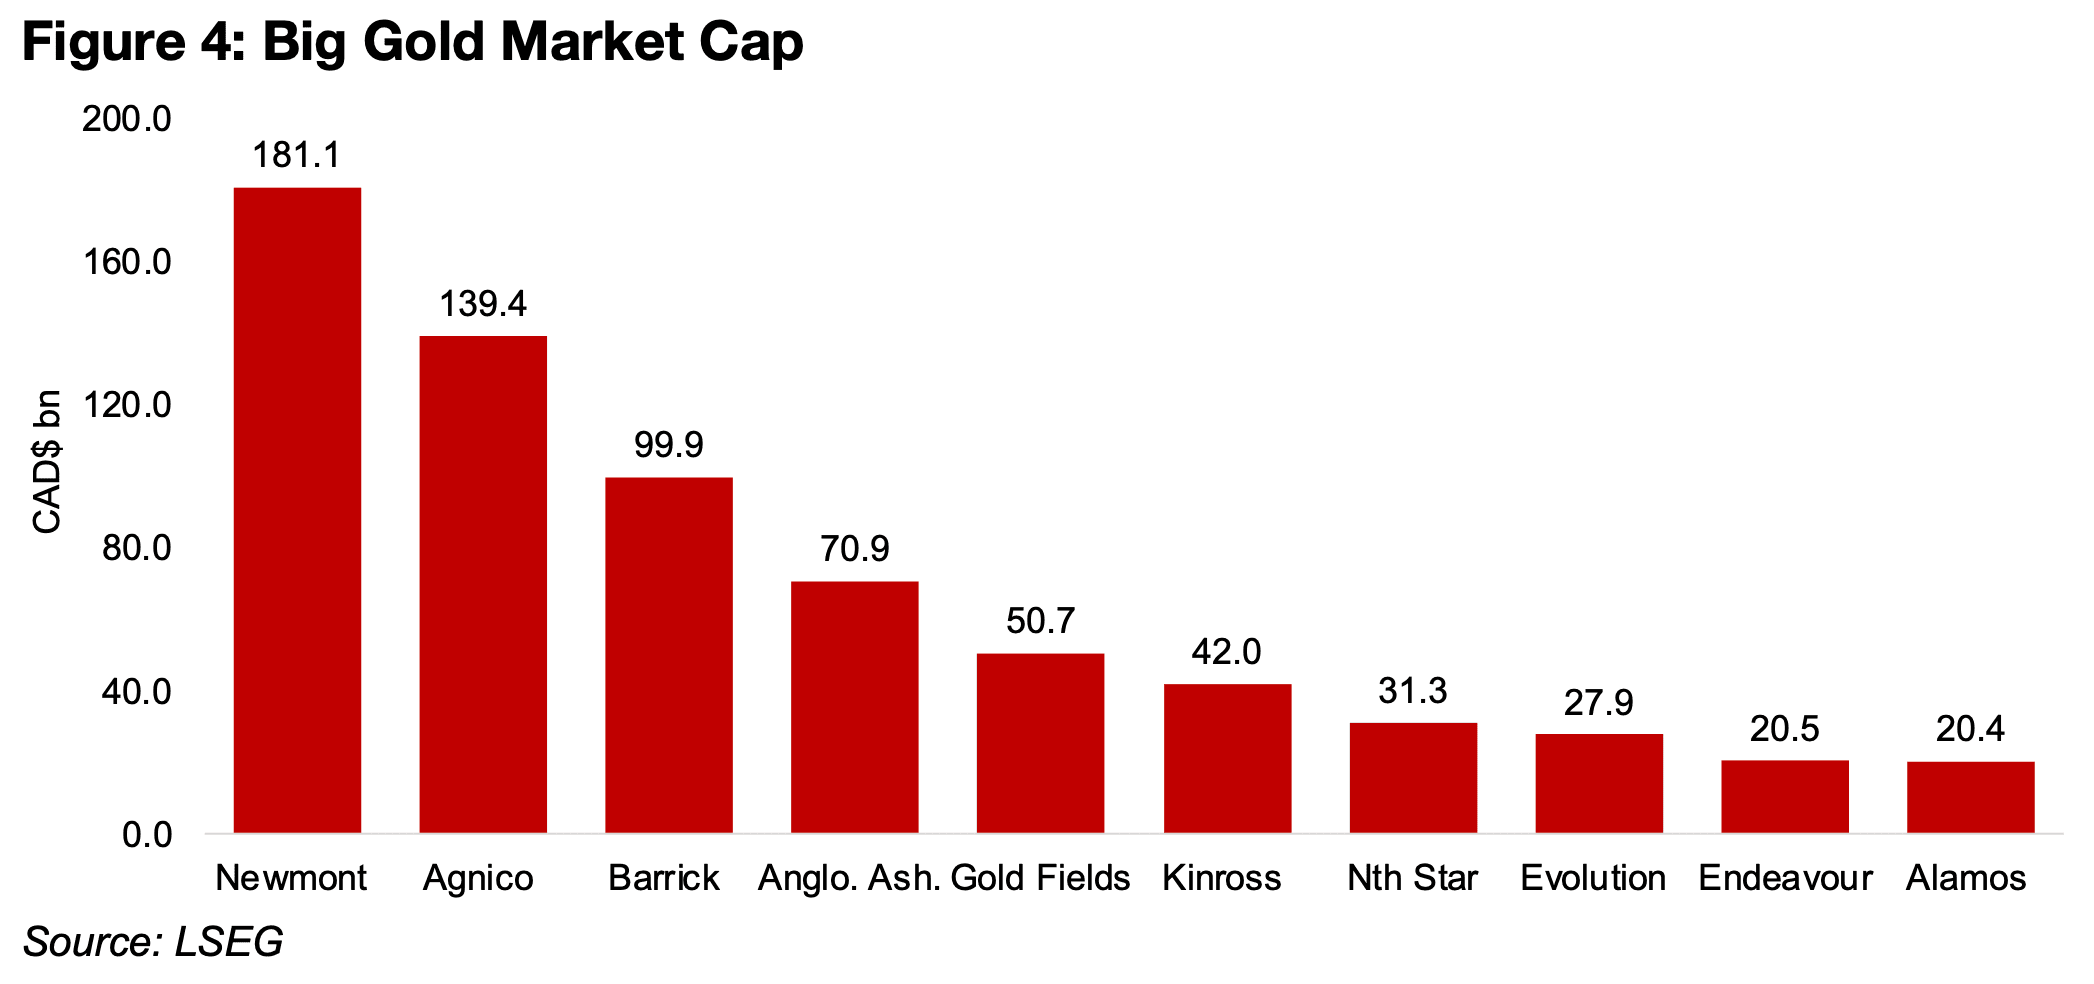
そのなかで大きく上昇しているのは、時価総額上位2社のニューモントとアグニコ・イーグルで、年初来それぞれ20.0%、14.1%上昇している。一方、時価総額3位のバリックは2.7%下落している(図4、5)。
図4:大手金鉱会社の時価総額
これは、主要金生産企業で構成されるGDX ETFが今年8.3%上昇しているものの、その上昇を主にニューモントとアグニコ・イーグルが支えていることを示している。両社はいずれもGDXの純資産の11.0%を占めており、ファンド内で特に高い構成比となっている。
一方、中堅金鉱会社はいずれも5.0%以上下落している。ゴールド・フィールズは6.8%、キンロスは11.5%、ノーザン・スターは9.5%下落し、アラモスも10.2%の下落となった。
図5:大手金鉱会社の株価パフォーマンス
特に2025年後半に大幅に上昇した大手金鉱会社のコンセンサス目標株価は、その後、大きく引き下げられている。この傾向は、金価格の下落がすでに2か月ほど続いていた2026年4月頃から始まった(図6)。ただし、直近1か月では、一部の銘柄で目標株価が持ち直す兆しもみられる。
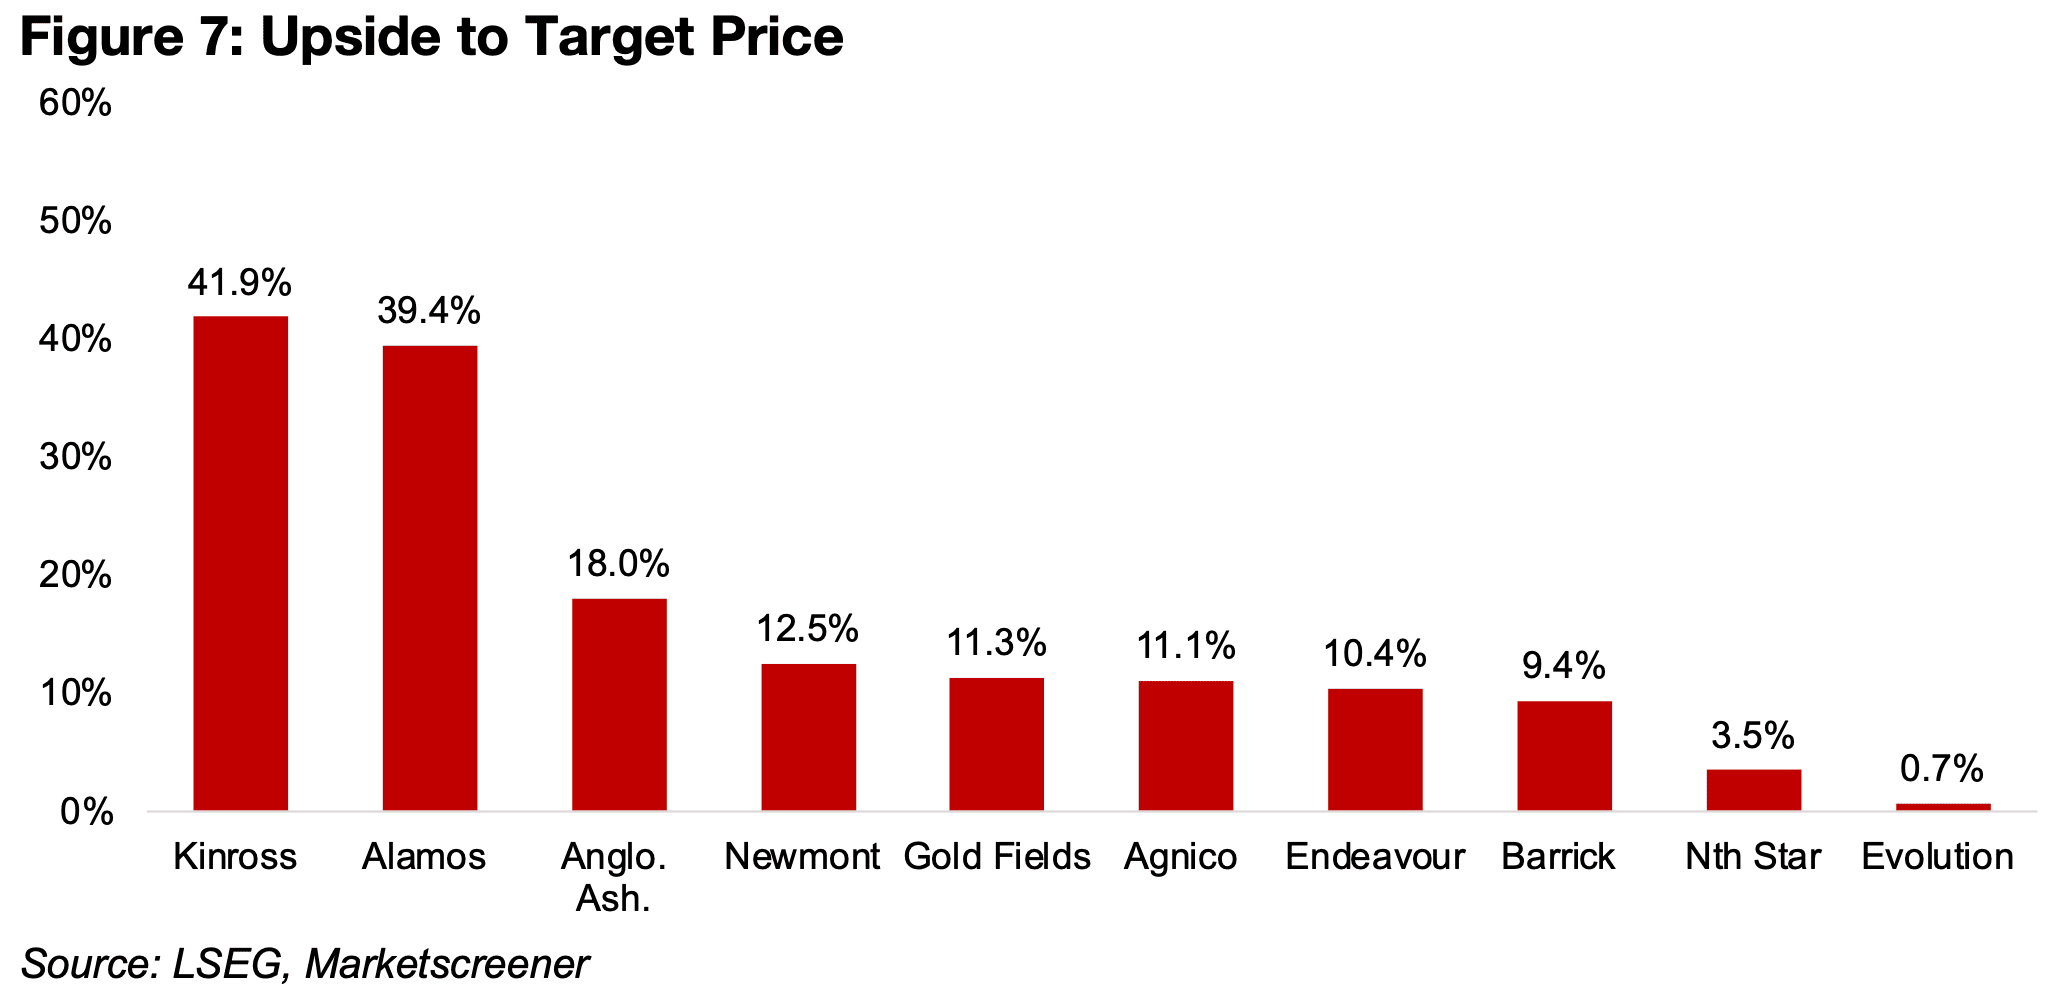
こうした変化により、セクターの半数以上で目標株価までの上昇余地は12.0%以下の中程度の水準となっている。一方、キンロスとアラモスには約40.0%、アングロゴールド・アシャンティには18.0%の上昇余地が見込まれている(図7)。
ただし、コンセンサス目標株価までの上昇余地が大きいことが、必ずしも好材料とは限らない。株価が大きく下落しているにもかかわらず、目標株価がそれを反映してまだ引き下げられていない場合や、アナリストの予想が遠い将来の成長を過度に織り込んでいる場合もあるためだ。
市場の強気姿勢が行き過ぎ、ファンダメンタルズとの乖離が拡大すれば、株価に大きな悪影響を及ぼす可能性がある。実際、2025年12月から2026年2月にかけて投機的な上昇が加速した後、金鉱株セクターは2026年3月から5月にかけて大きく下落した。
現在の市場見通しは以前より慎重になっているものの、大幅な金価格上昇を先取りするのではなく、足元の金価格をより重視したものになっているとみられる。そのため、今後金価格が再び上昇すれば、予想を上回る業績や目標株価の上方修正につながる余地がある一方、大幅な下振れサプライズが生じる可能性も低くなっている。
図6:大手金鉱会社における目標株価の推移
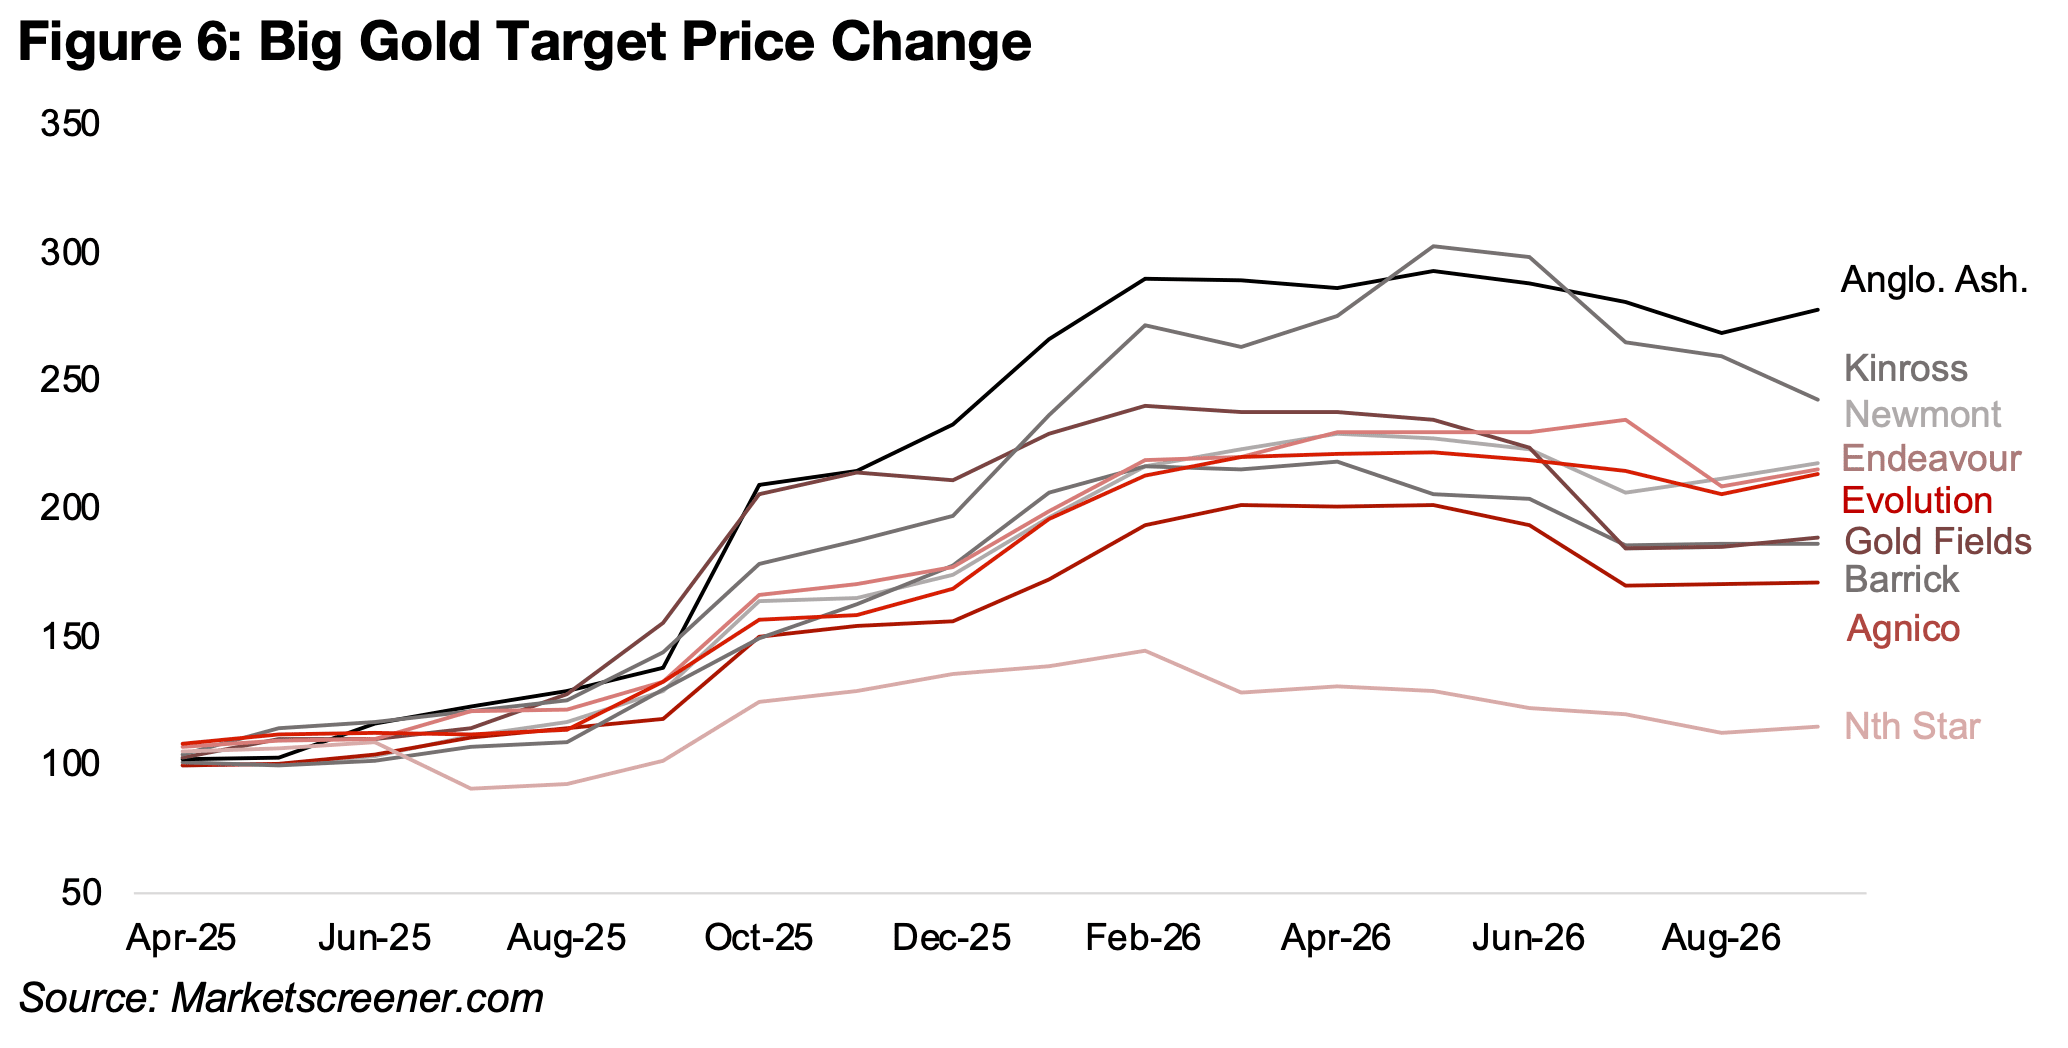
図7:目標株価までの上昇余地
大手金鉱会社の評価額は、2025年と比べて2026年には全体的に低下している。ただし、今後数年間の金価格が緩やかな上昇にとどまり、平均価格も現在の水準を大幅に上回らないと想定した場合、依然としてやや割高な水準にある。市場も、多くの大手金鉱会社についてこうした金価格の見通しを織り込んでいるとみられる。
一方、金価格が再び上昇し、今後数年間の平均価格として1オンス=5,000米ドル程度が織り込まれるようになれば、利益の増加を通じて、これらの評価額倍率は大幅に低下する可能性が高い。
株価収益率(PER)は前年から低下しており、複数の銘柄で過去のピークを大幅に下回っている(図8)。ただし、PERの分母となる純利益は特別損益の影響を大きく受け、場合によっては大幅な赤字となることがある。2023年のニューモントや、2023年と2024年のエンデバーがその例である。
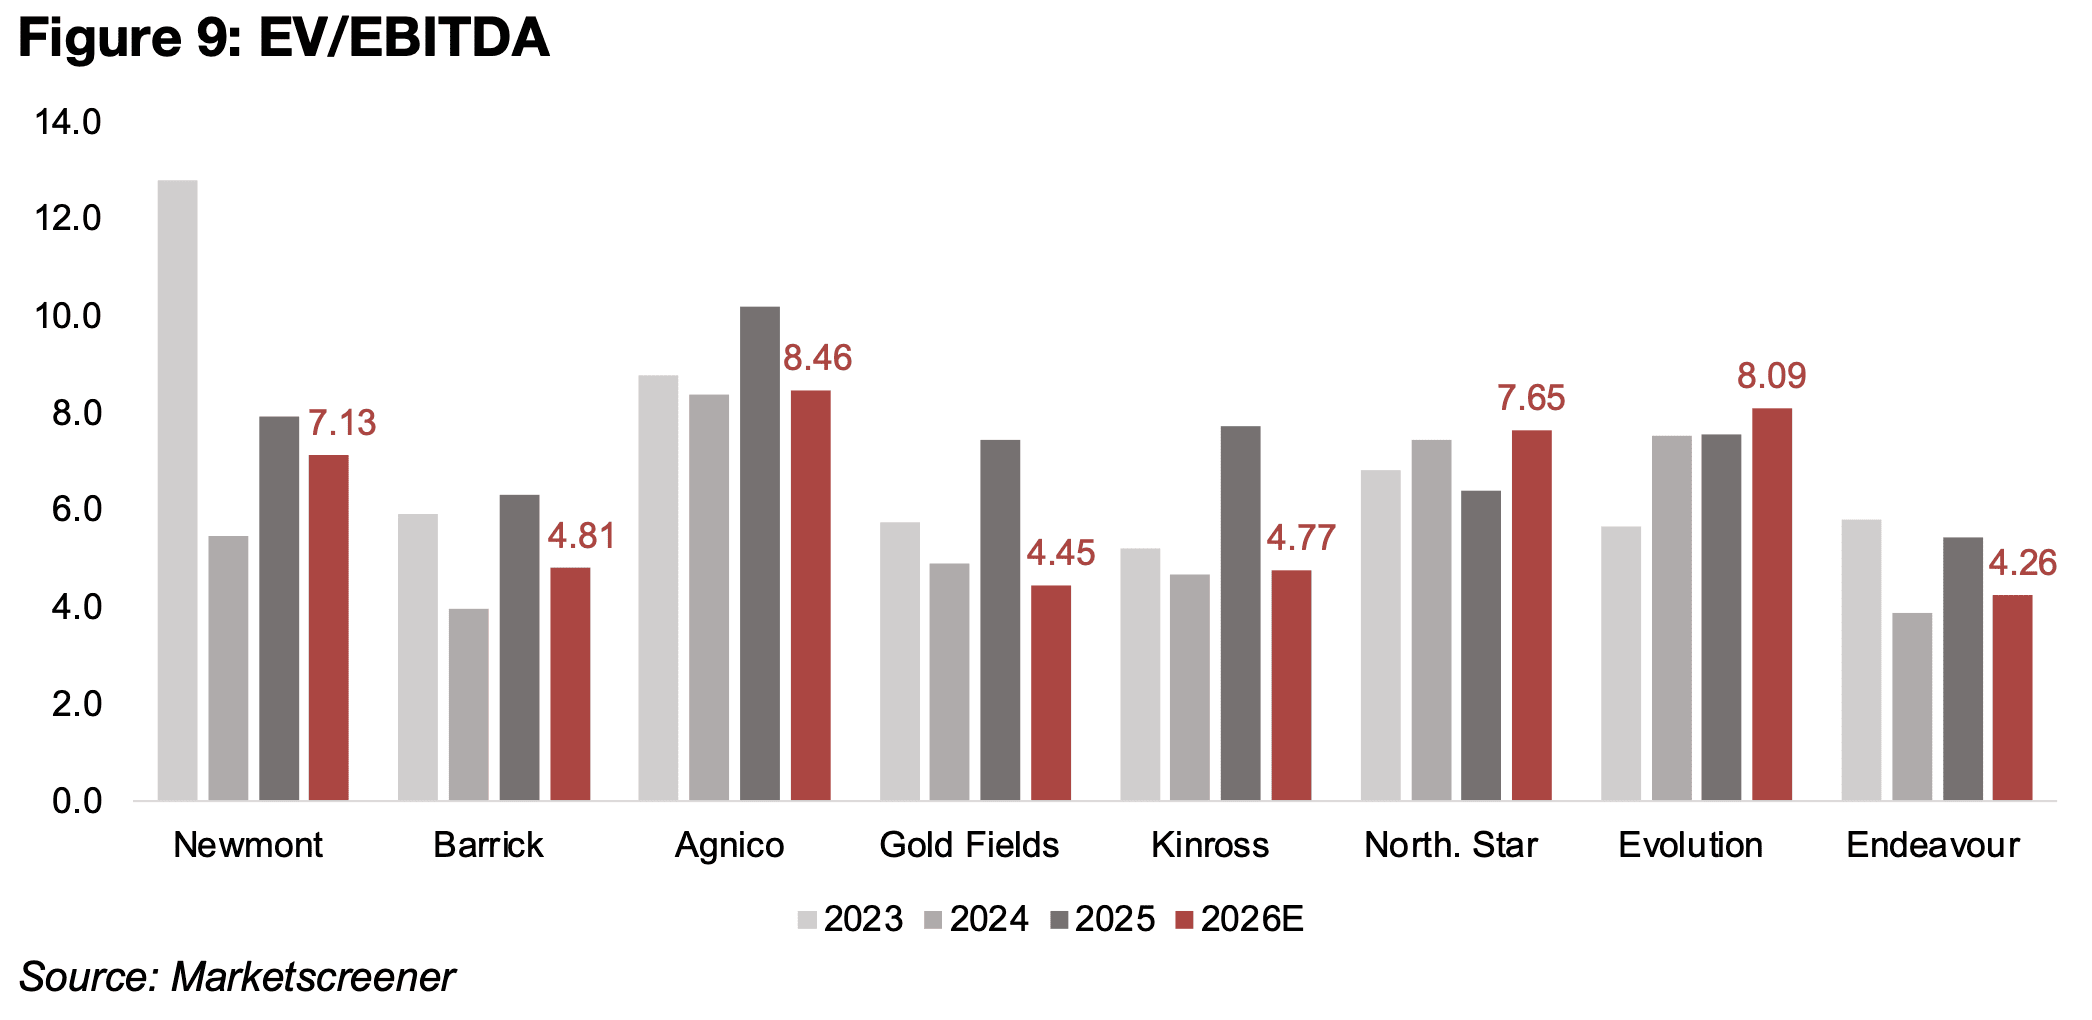
これに対し、EV/EBITDAは、株式価値と純有利子負債を合わせた企業価値(EV)を、本業の収益力を示すEBITDAと比較する指標であり、こうした特別損益の影響を受けにくい。この指標でみると、大手金鉱会社の多くは2025年に倍率がピークを迎え、2026年には低下している。一方、2社については2026年が最も高い水準となっている(図9)。
図8:大手金鉱会社のPER
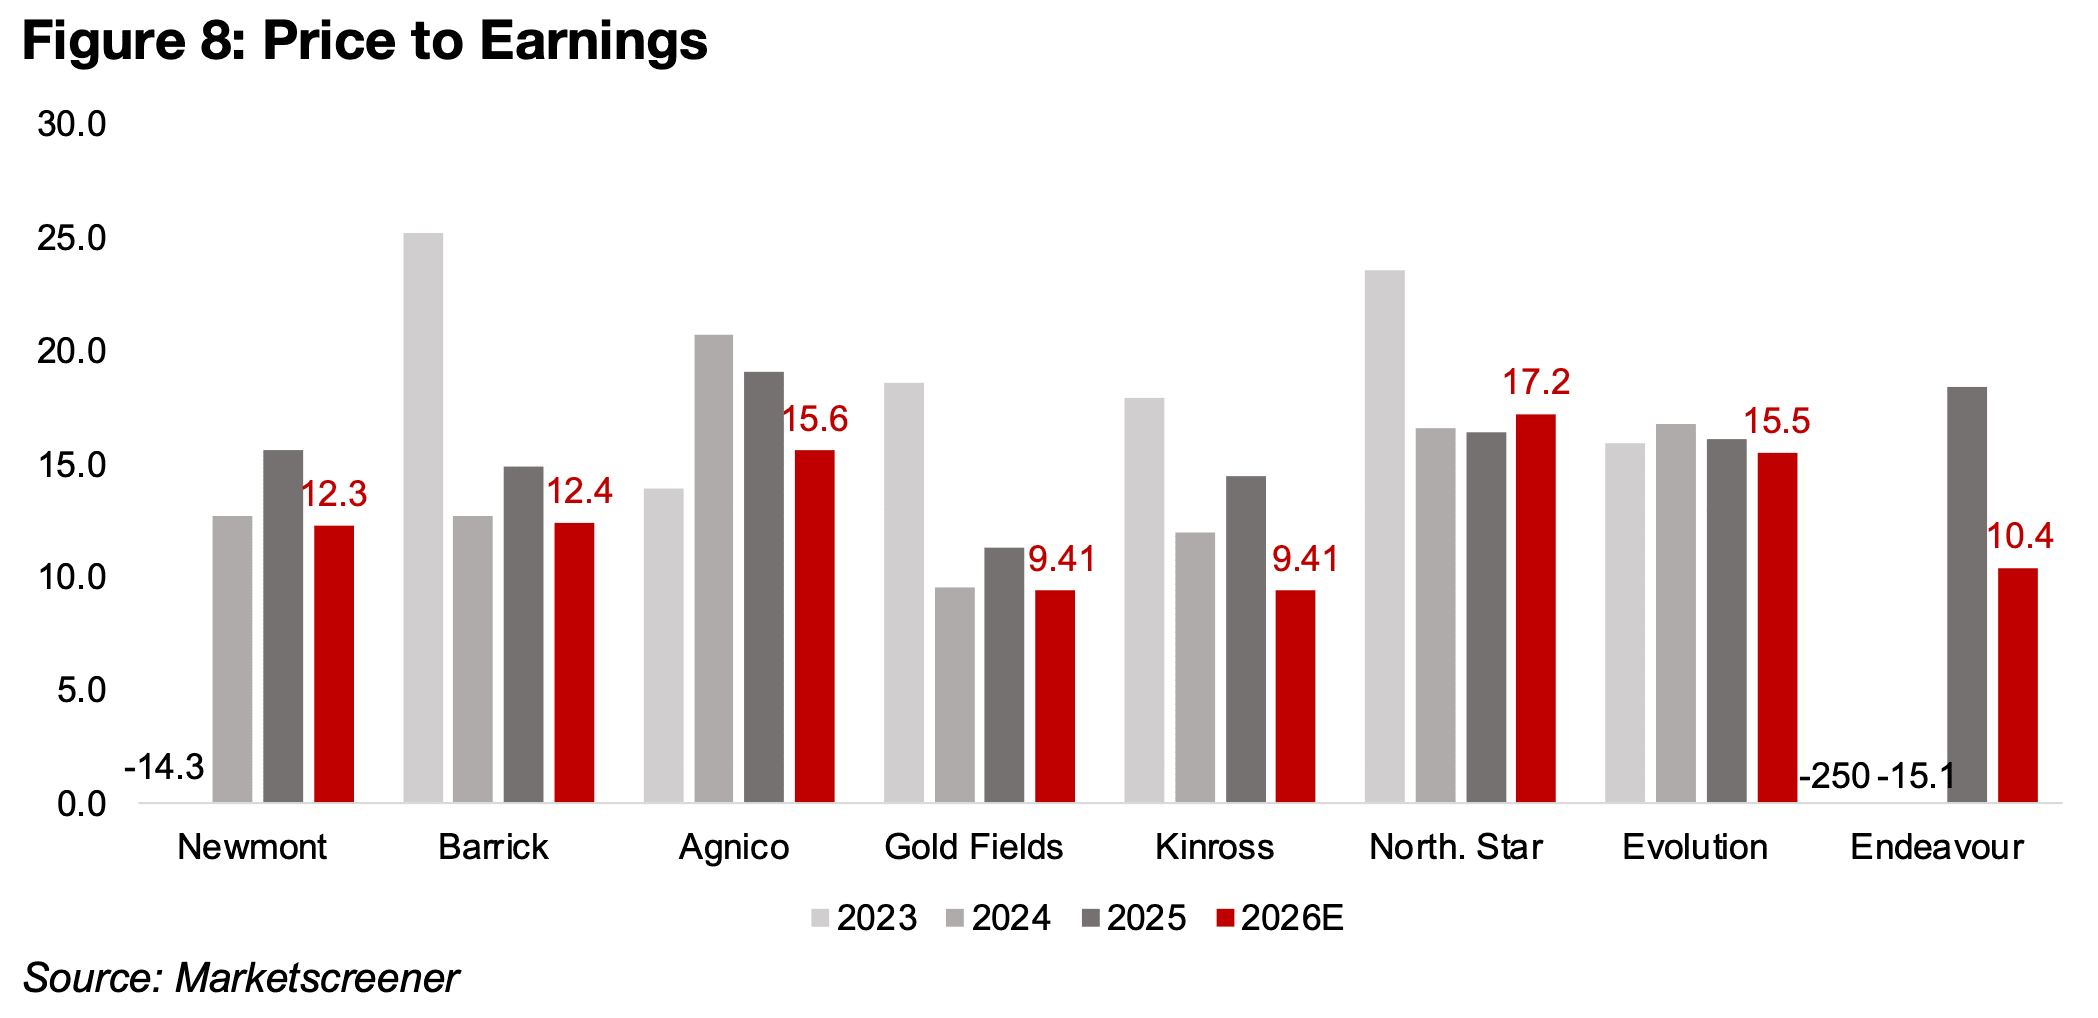
図9:大手金鉱会社のEV/EBITDA倍率
株価純資産倍率(PBR)は、大手金鉱会社のバリュエーション指標のなかで最も大きく上昇している。各社のP/Bは2023年から2024年にかけて比較的低い水準にあったが、特に2025年に大幅に上昇した。2026年予想では大半の企業でP/Bが低下しているものの、2社では引き続き上昇している(図10)。
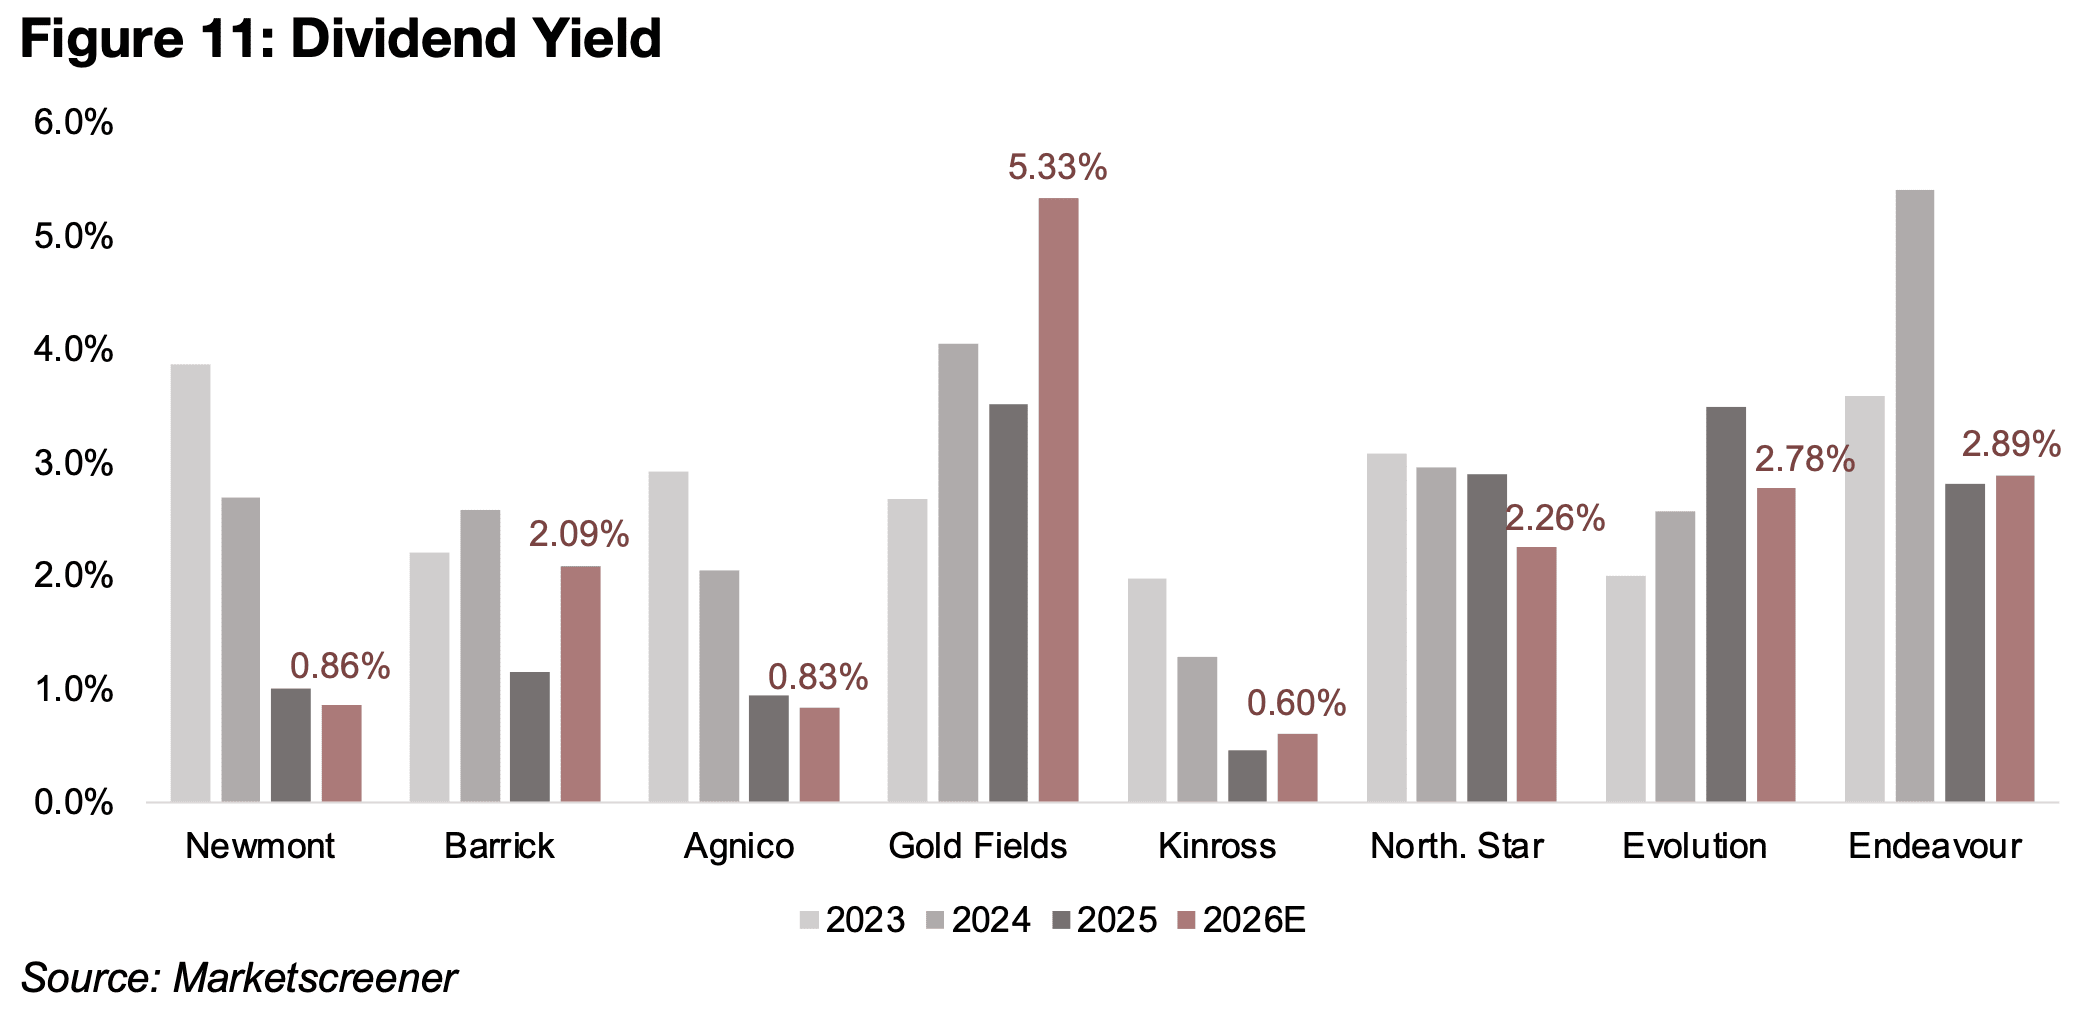
一方、大手金鉱会社の配当利回りは全体的に低く、ニューモント、アグニコ・イーグル、キンロスはいずれも1.0%を下回っている。そのなかでは、ゴールド・フィールズが5.33%と比較的高い配当利回りとなっている(図11)。その他の企業はおおむね2.0~3.0%の範囲にあり、中程度の水準ではあるものの、米国の長期国債利回りと比べると約半分にとどまっている。
図10:大手金鉱会社の株価純資産倍率(PBR)
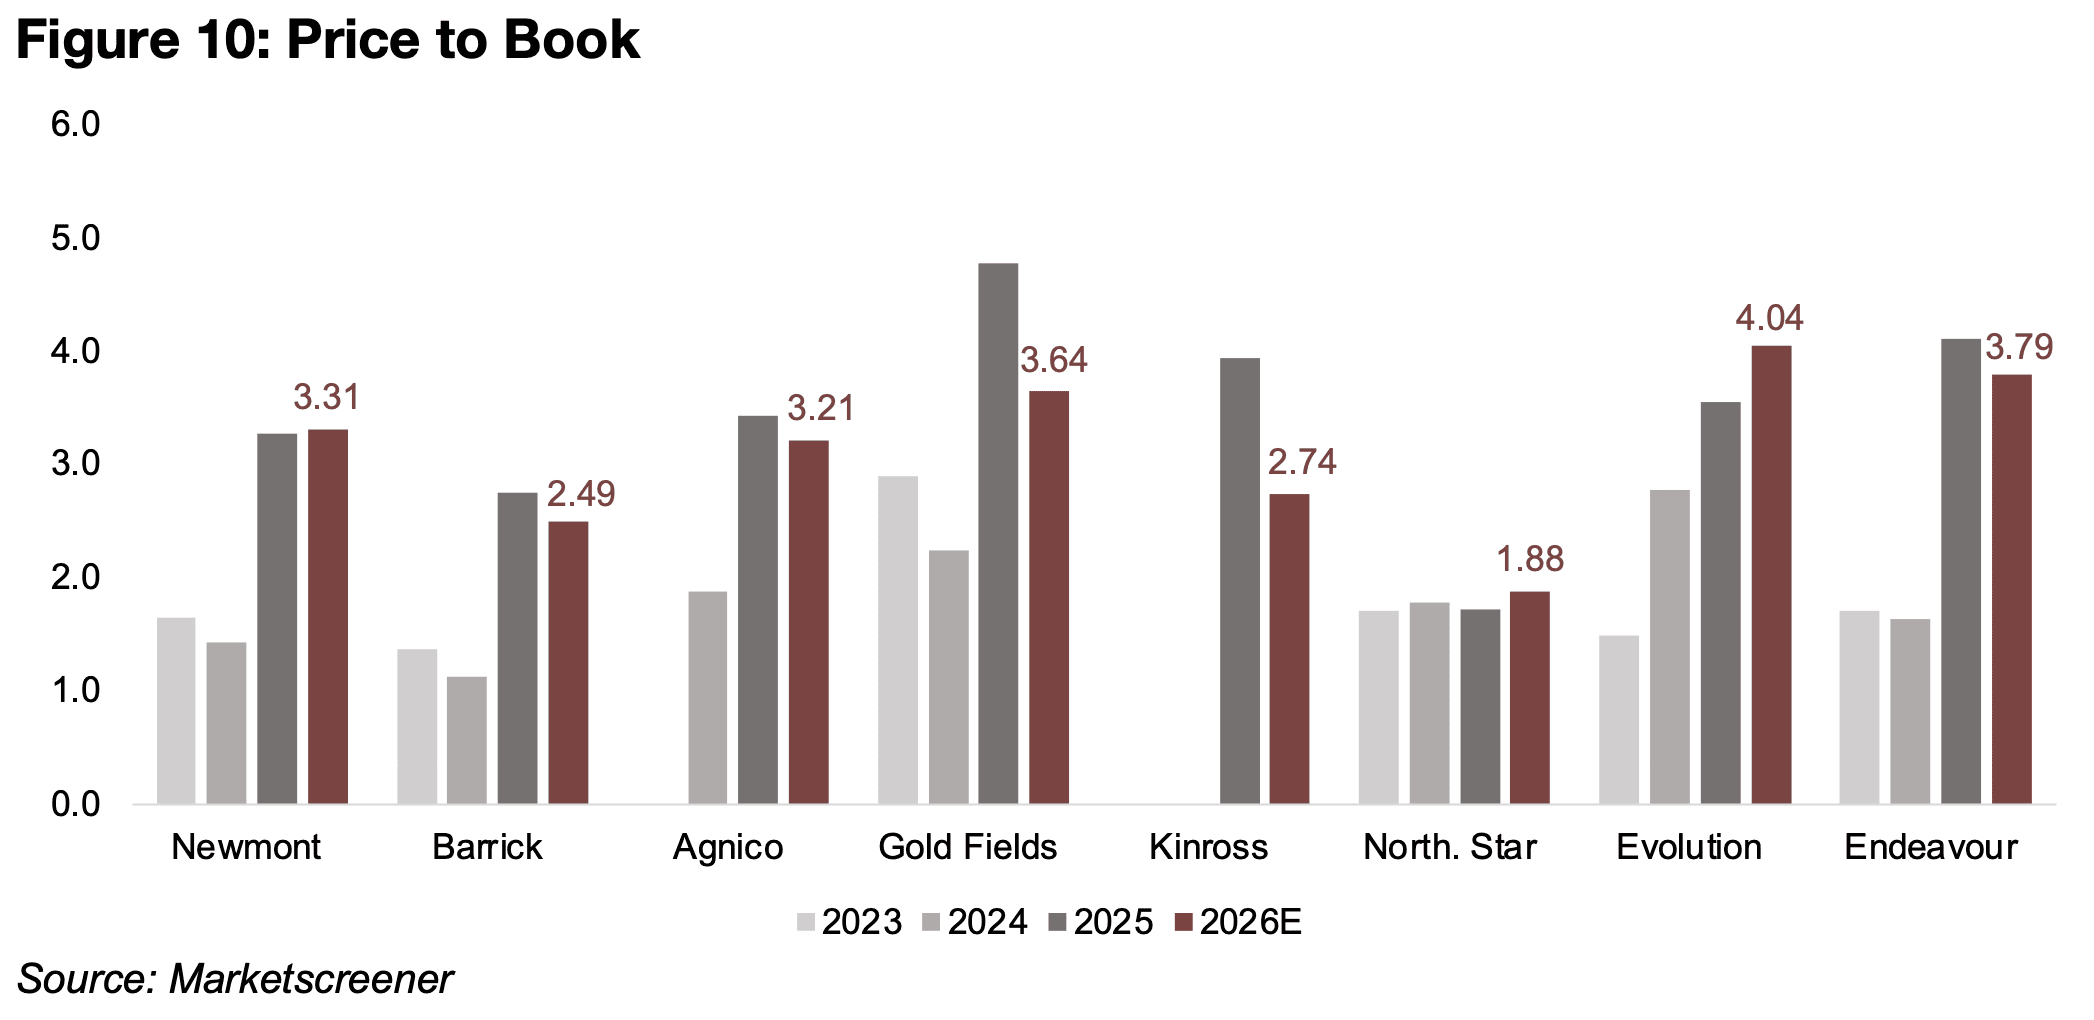
図11:大手金鉱会社の配当利回り
自己資本利益率(ROE)と株価純資産倍率(PBR)を比較すると、一般にROEが高い企業ほど、市場から高いP/Bで評価される傾向がある。時価総額加重平均に基づく評価ラインより上に位置する企業は相対的に割高、下に位置する企業は相対的に割安である可能性を示している(図12)。
ただし、大手金鉱会社全体では評価ラインから大きく乖離している企業はなく、相対的なバリュエーションに深刻な歪みが生じていることを示す状況ではない。
図12:大手金鉱会社のROEとPBR
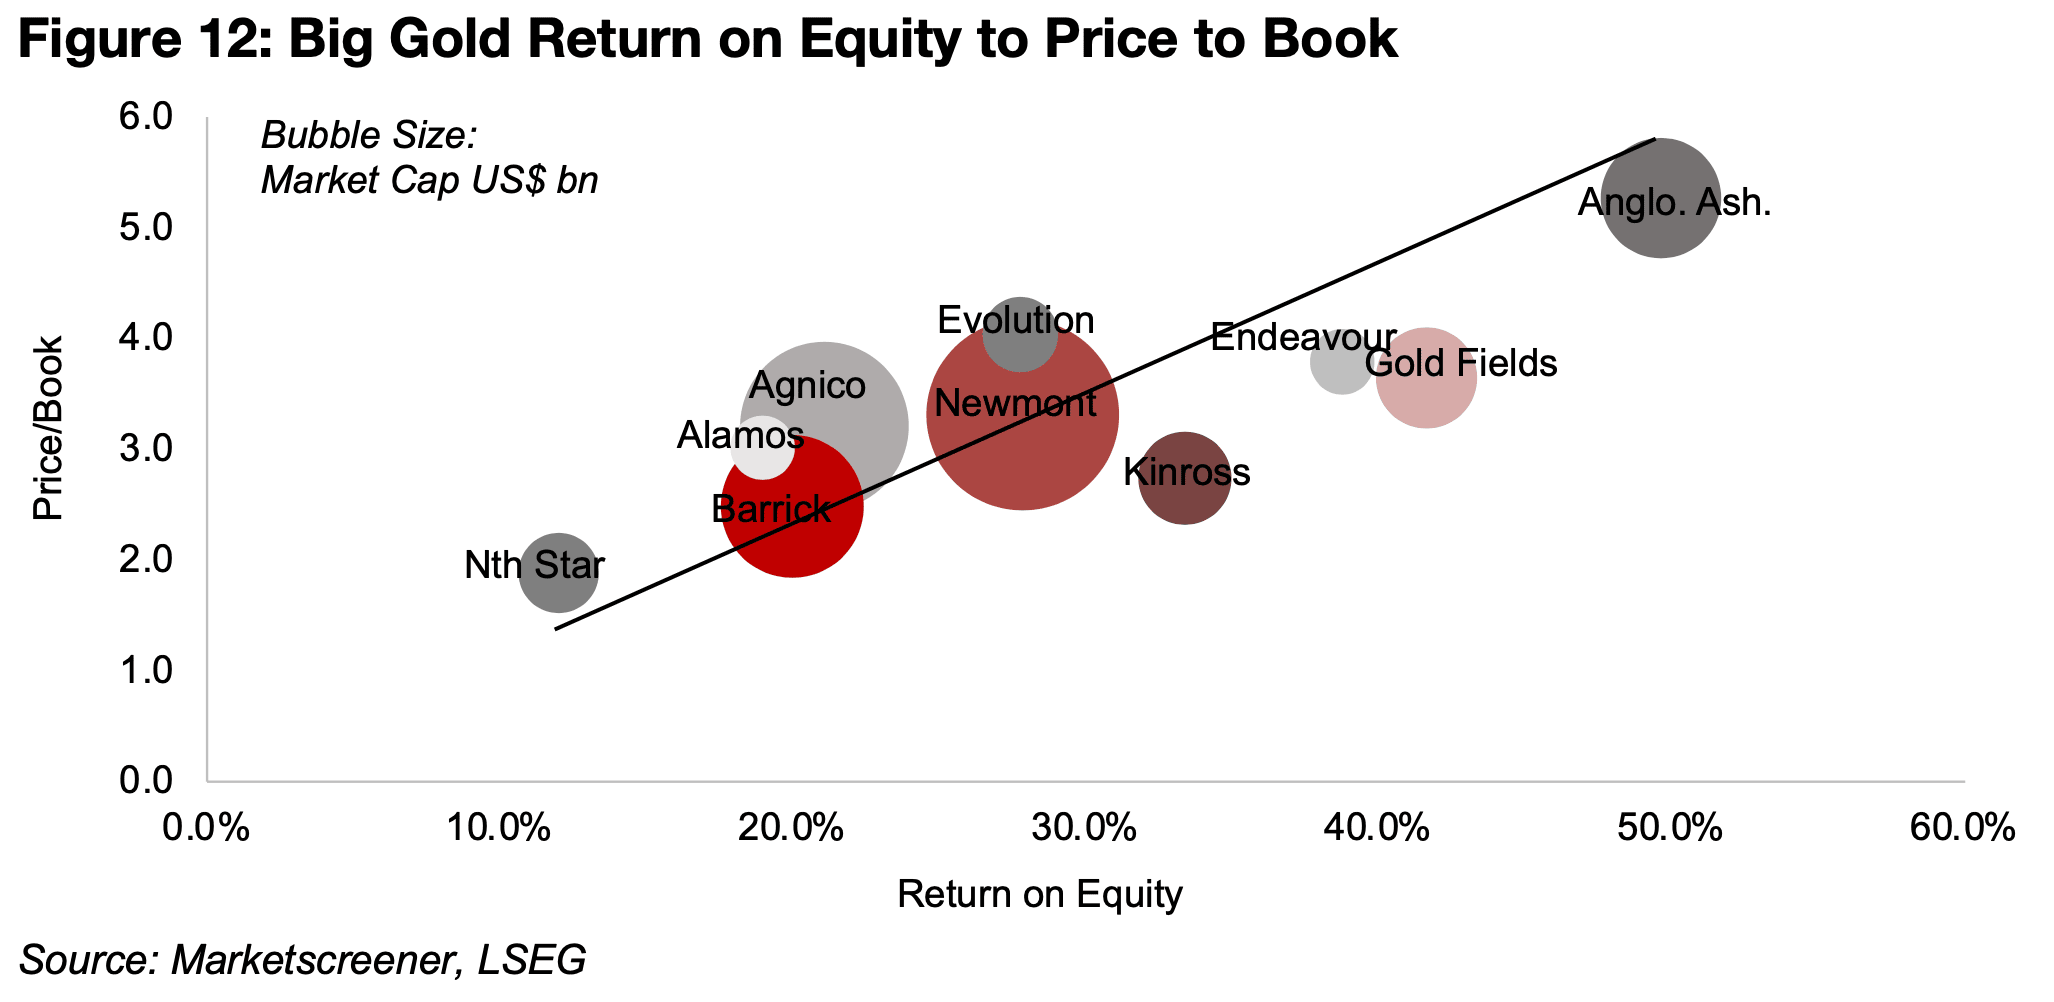
図13、14:メジャー金鉱株とTSXVのジュニア金鉱株
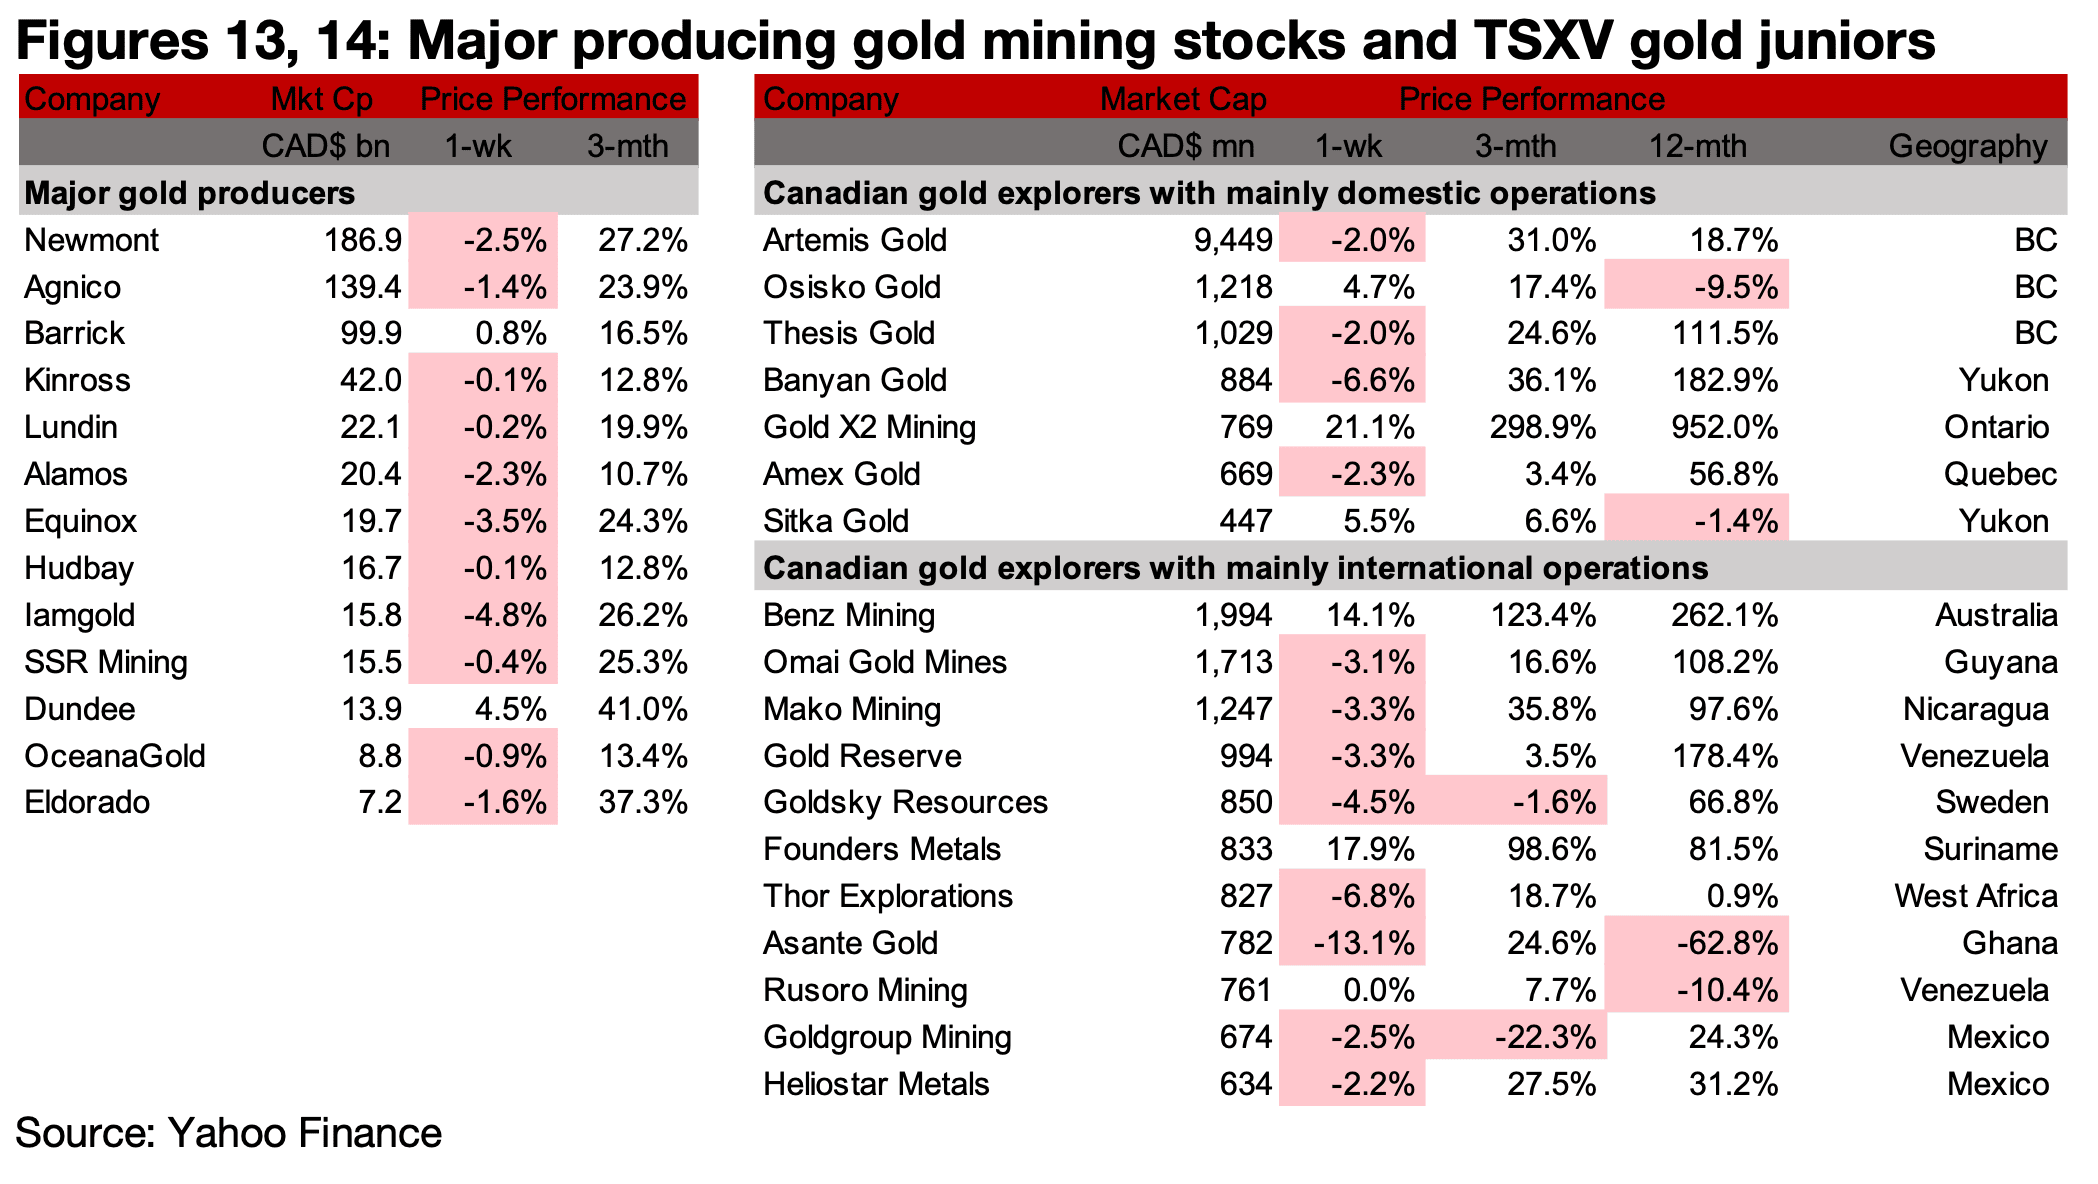
メジャー金鉱株とTSXV上場の金関連銘柄の多くは、主に金価格の下落を受けて値を下げた(図13、14)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、Artemis Goldが、オーストラリアのMt. Toddプロジェクトを保有するVista Goldの買収を発表した。Banyan Goldは、Franco-Nevadaの参加を得て、5,000万カナダドルと800万カナダドルの2件の資金調達を発表した。
Gold X2 MiningはSteven Scott氏をチーフ地質学者に任命した。Amex ExplorationはPerronプロジェクトの事業進捗について最新情報を発表し、Sitka GoldはRC Goldプロジェクトの掘削結果を報告した(図15)。 GOLDDE~1
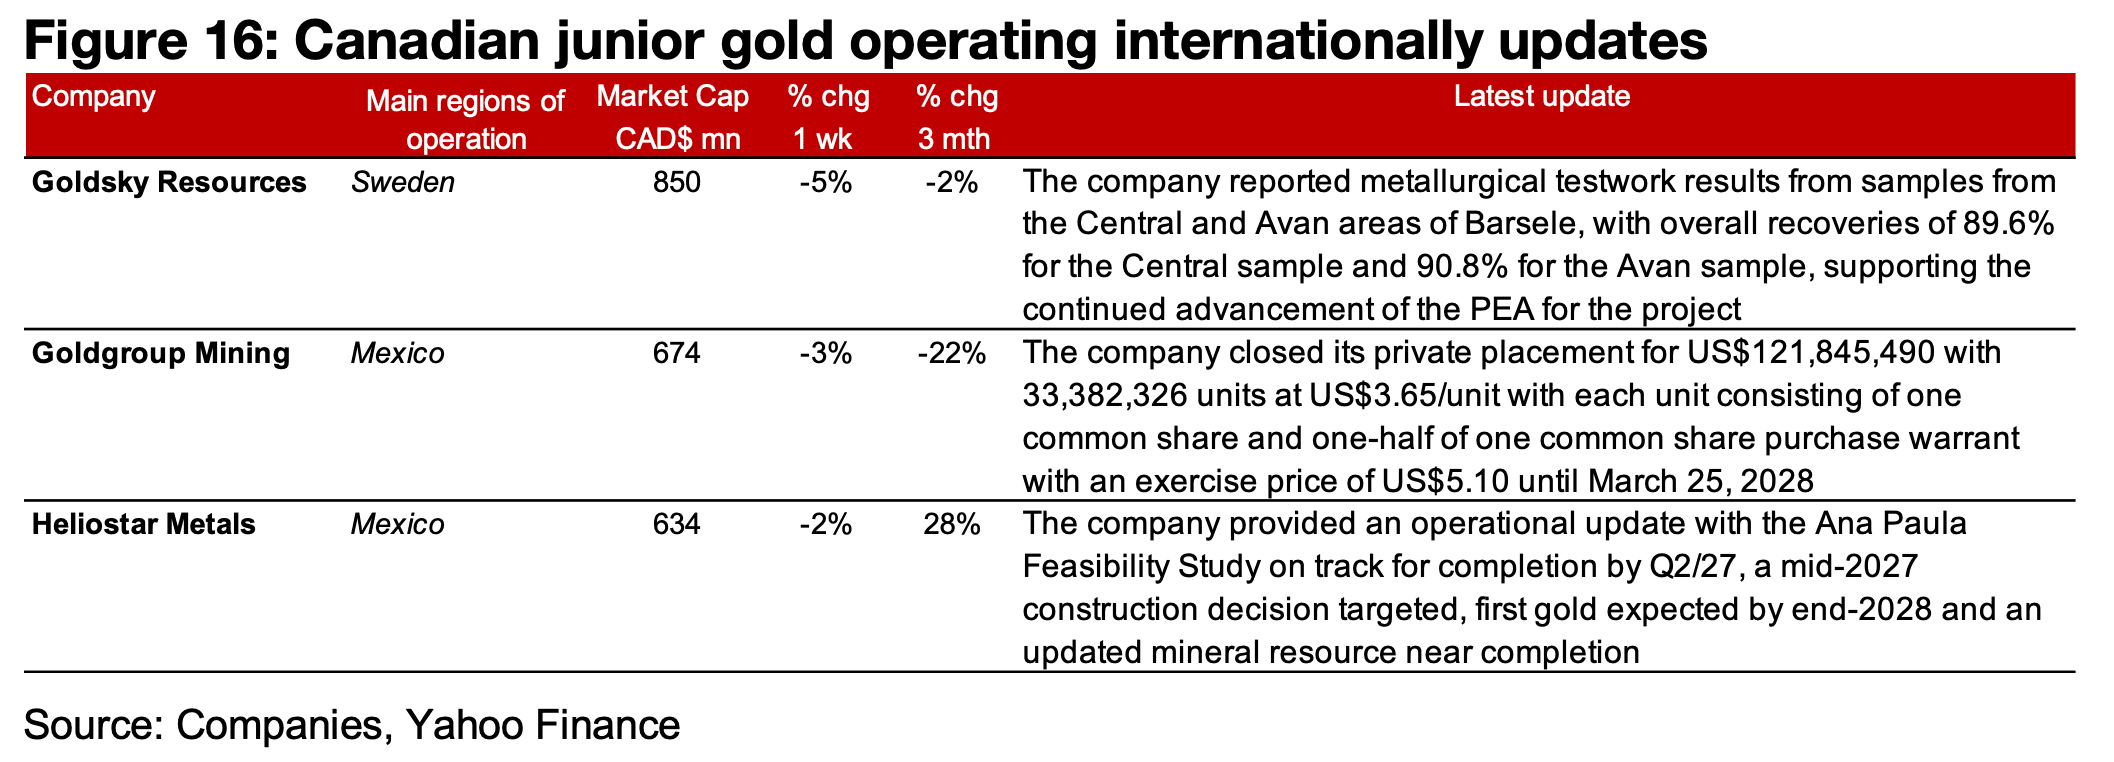
主に海外で事業を展開する企業では、Goldsky ResourcesがBarseleプロジェクトのCentralおよびAvan地域のサンプルを用いた冶金試験結果を発表し、それぞれ89.6%と90.8%の金回収率を報告した。
Goldgroup Miningは、3,338万2,326ユニットを1ユニット当たり3.65米ドルで発行し、総額1億2,184万5,490米ドルの私募増資を完了した。
Heliostar MetalsはAna Paulaプロジェクトの進捗状況を発表した。同社は実現可能性調査を2027年第2四半期までに完了し、2027年半ばの建設決定を目指しており、最初の金生産は2028年末までに開始する見通しである(図16)。
図15:カナダ国内におけるジュニア金鉱会社の最新情報
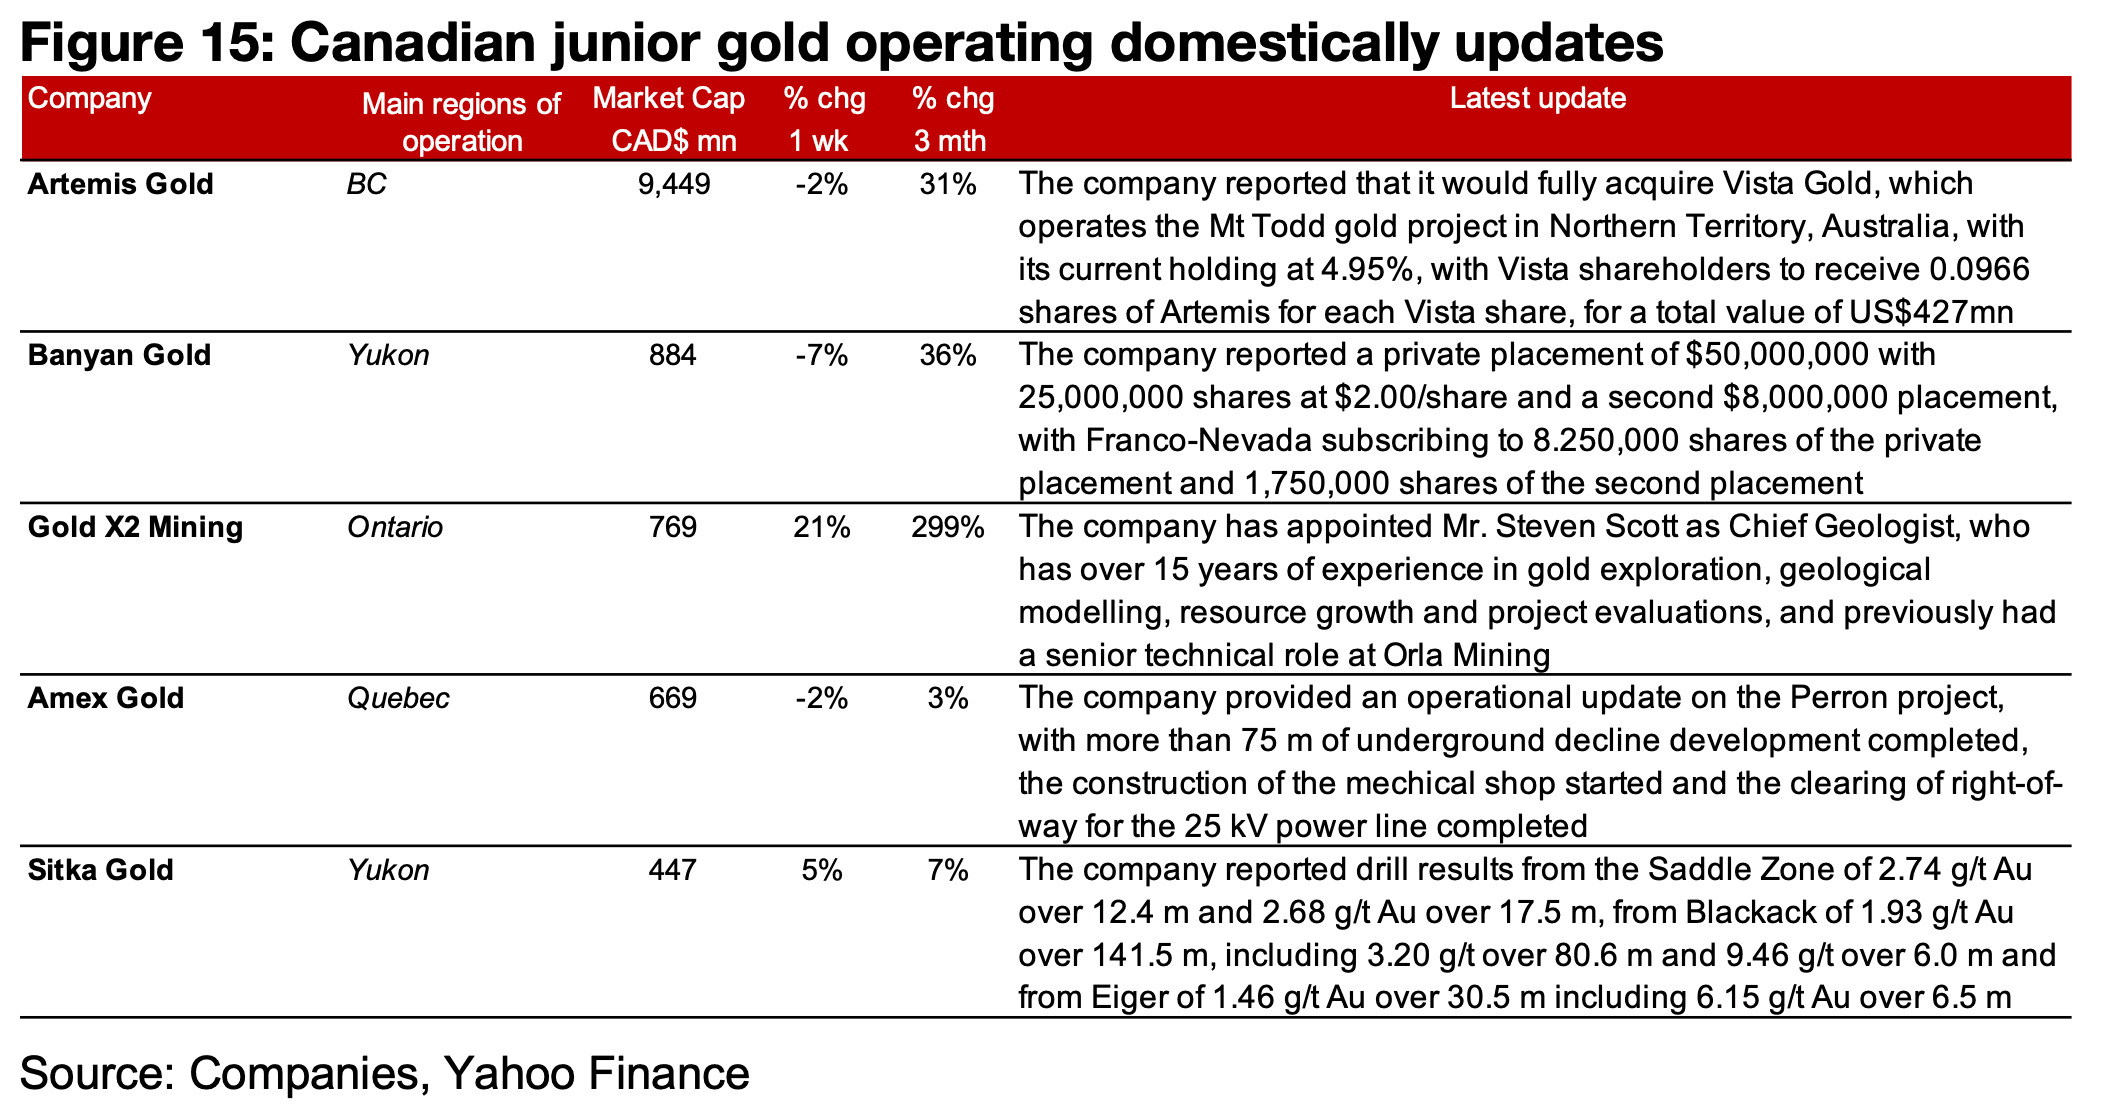
図16:カナダの海外展開ジュニア金鉱会社の最新動向
【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。

