本記事は、Canadian Mining Report にて Ben McGregor 氏が執筆した“Weekly Roundup” の内容を翻訳・再構成したものです。
米連邦準備制度理事会(FRB)が利上げを実施し、年内にさらなる利上げの可能性を示唆したにもかかわらず、金価格は0.4%上昇し、1オンスあたり4,425米ドルとなった。
利上げを受けて債券利回りと米ドルは上昇した。通常、両者の上昇は金価格の下押し要因となるが、今回の利上げは市場で広く予想されていたため、金価格への影響は限定的だった。
金利が上昇する一方、世界の金融環境は依然として比較的緩和的であり、マネーサプライも拡大を続けている。
さらに、経済・貿易政策をめぐる不確実性や地政学的リスクも高水準にあり、こうした要因が金価格を下支えしている。
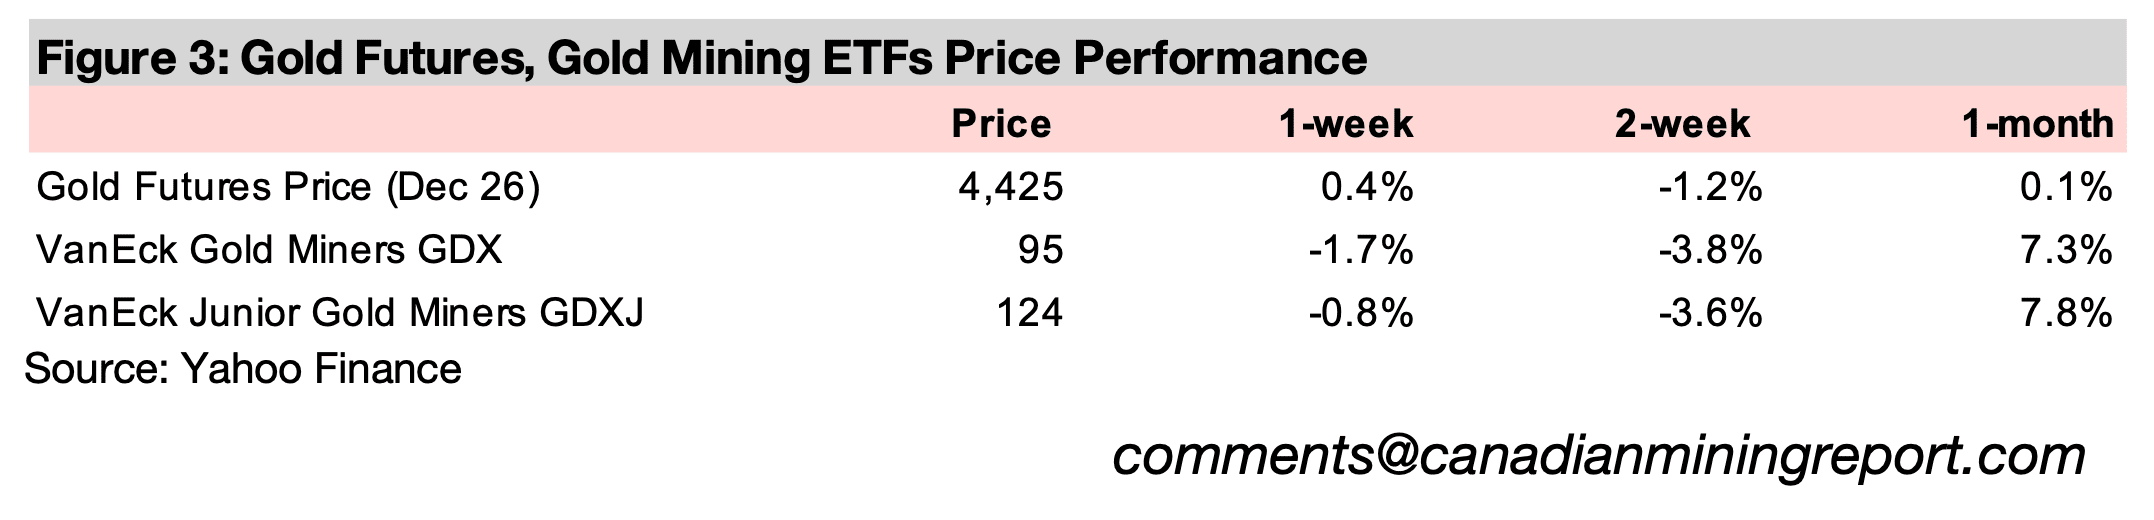
金関連株は下落し、GDXは1.8%安となった。一方、GDXJは0.8%安にとどまり、GDXを上回った。
GDXJではリバランスに伴い、通常より大幅に多くの銘柄が新たに組み入れられたことが下支えとなった。
図1:金先物価格の週間パフォーマンス
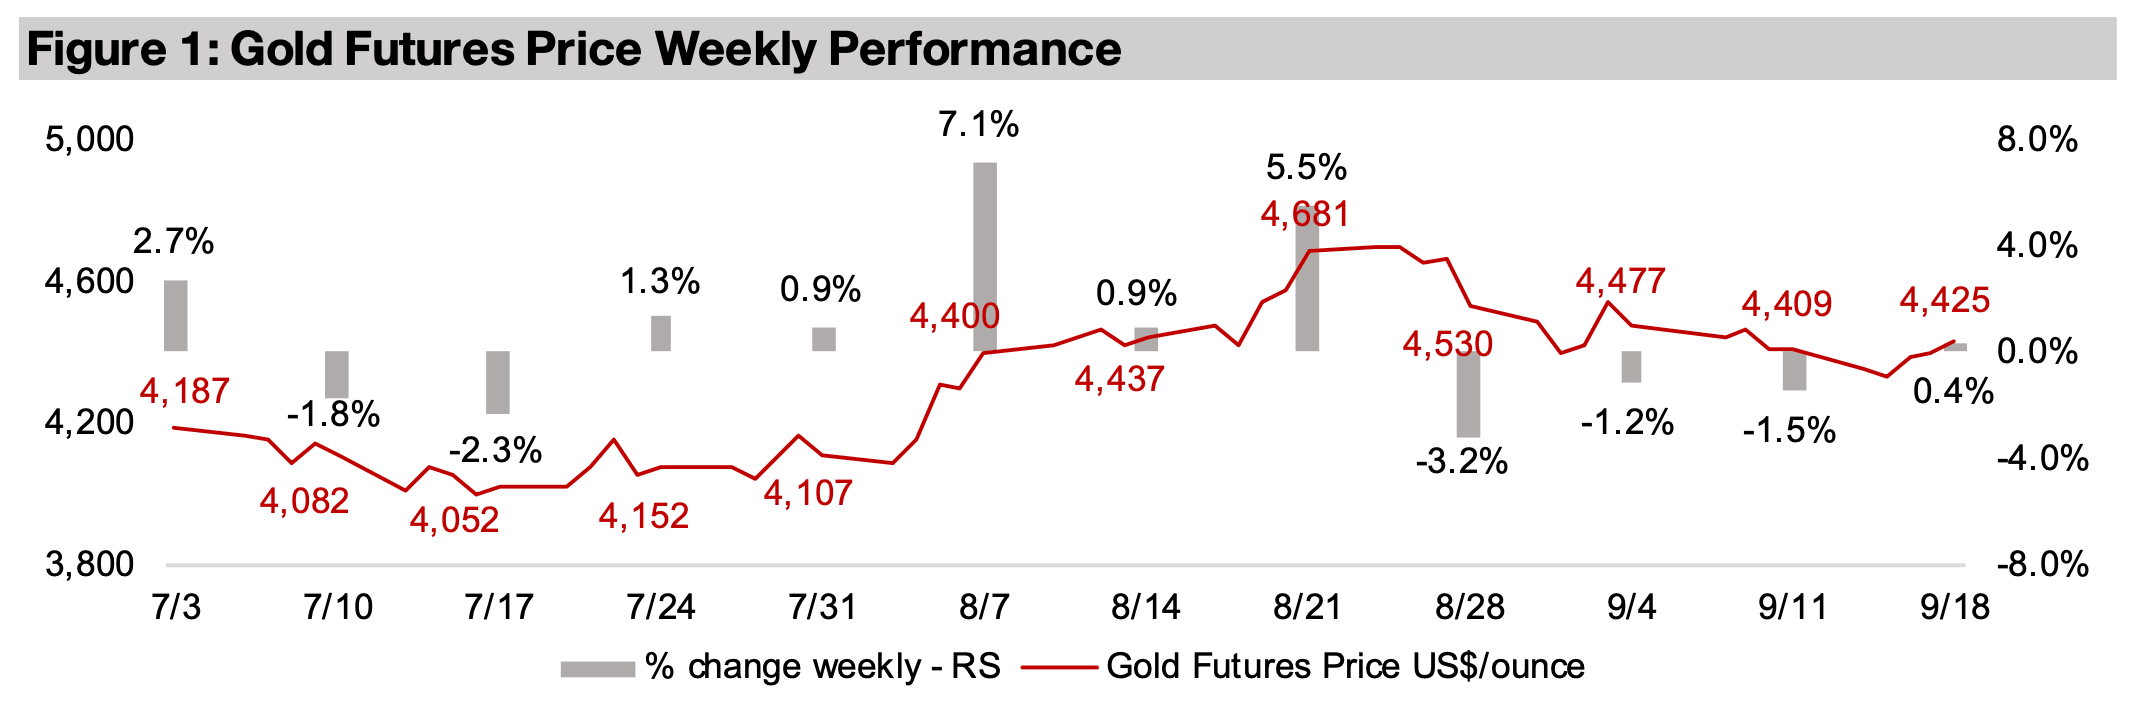
図2:金鉱株ETF
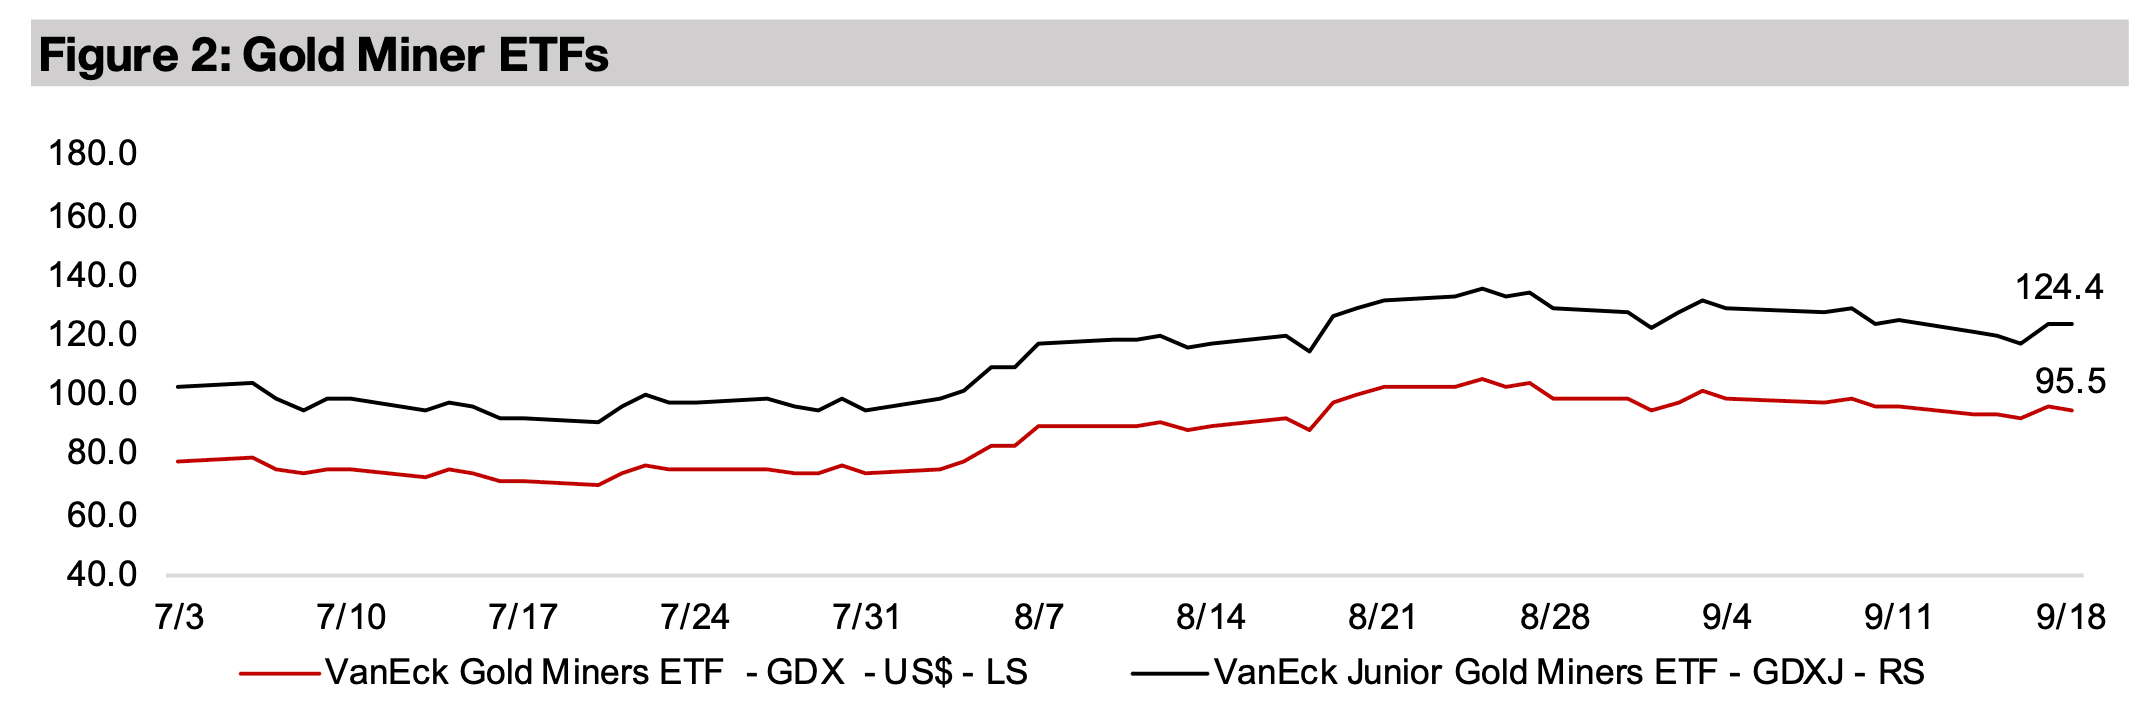
図3:金先物および金鉱株ETFの価格パフォーマンス
米連邦準備制度理事会(FRB)が利上げを実施したにもかかわらず、金価格は0.4%上昇し、1オンスあたり4,425米ドルとなった。通常、利上げによる債券利回りと米ドルの上昇は金価格の下押し要因となるが、今回は金価格が上昇した。
背景には、0.25%の利上げが市場で広く予想され、その確率が86.5%に達していたことがある。また、市場が警戒していた0.50%の利上げが実施されなかったことも、金価格を支えたとみられる。
今回の利上げは、米国のインフレ率が依然として高水準にあることに加え、最近の原油価格の急騰によってインフレが長期化、あるいはさらに加速する可能性が高まったことが背景にある。また、米国の失業率が長期平均と比べて非常に低いことも利上げを後押しした。
最近の米国の雇用者数の伸びにはばらつきがみられるものの、景気減速は金利を据え置くほど深刻ではなかった。FRBからは年内の追加利上げの可能性を示すタカ派的な発言も相次いでおり、市場は2026年12月までに少なくとも0.25%の追加利上げが行われる確率を88%とみている。
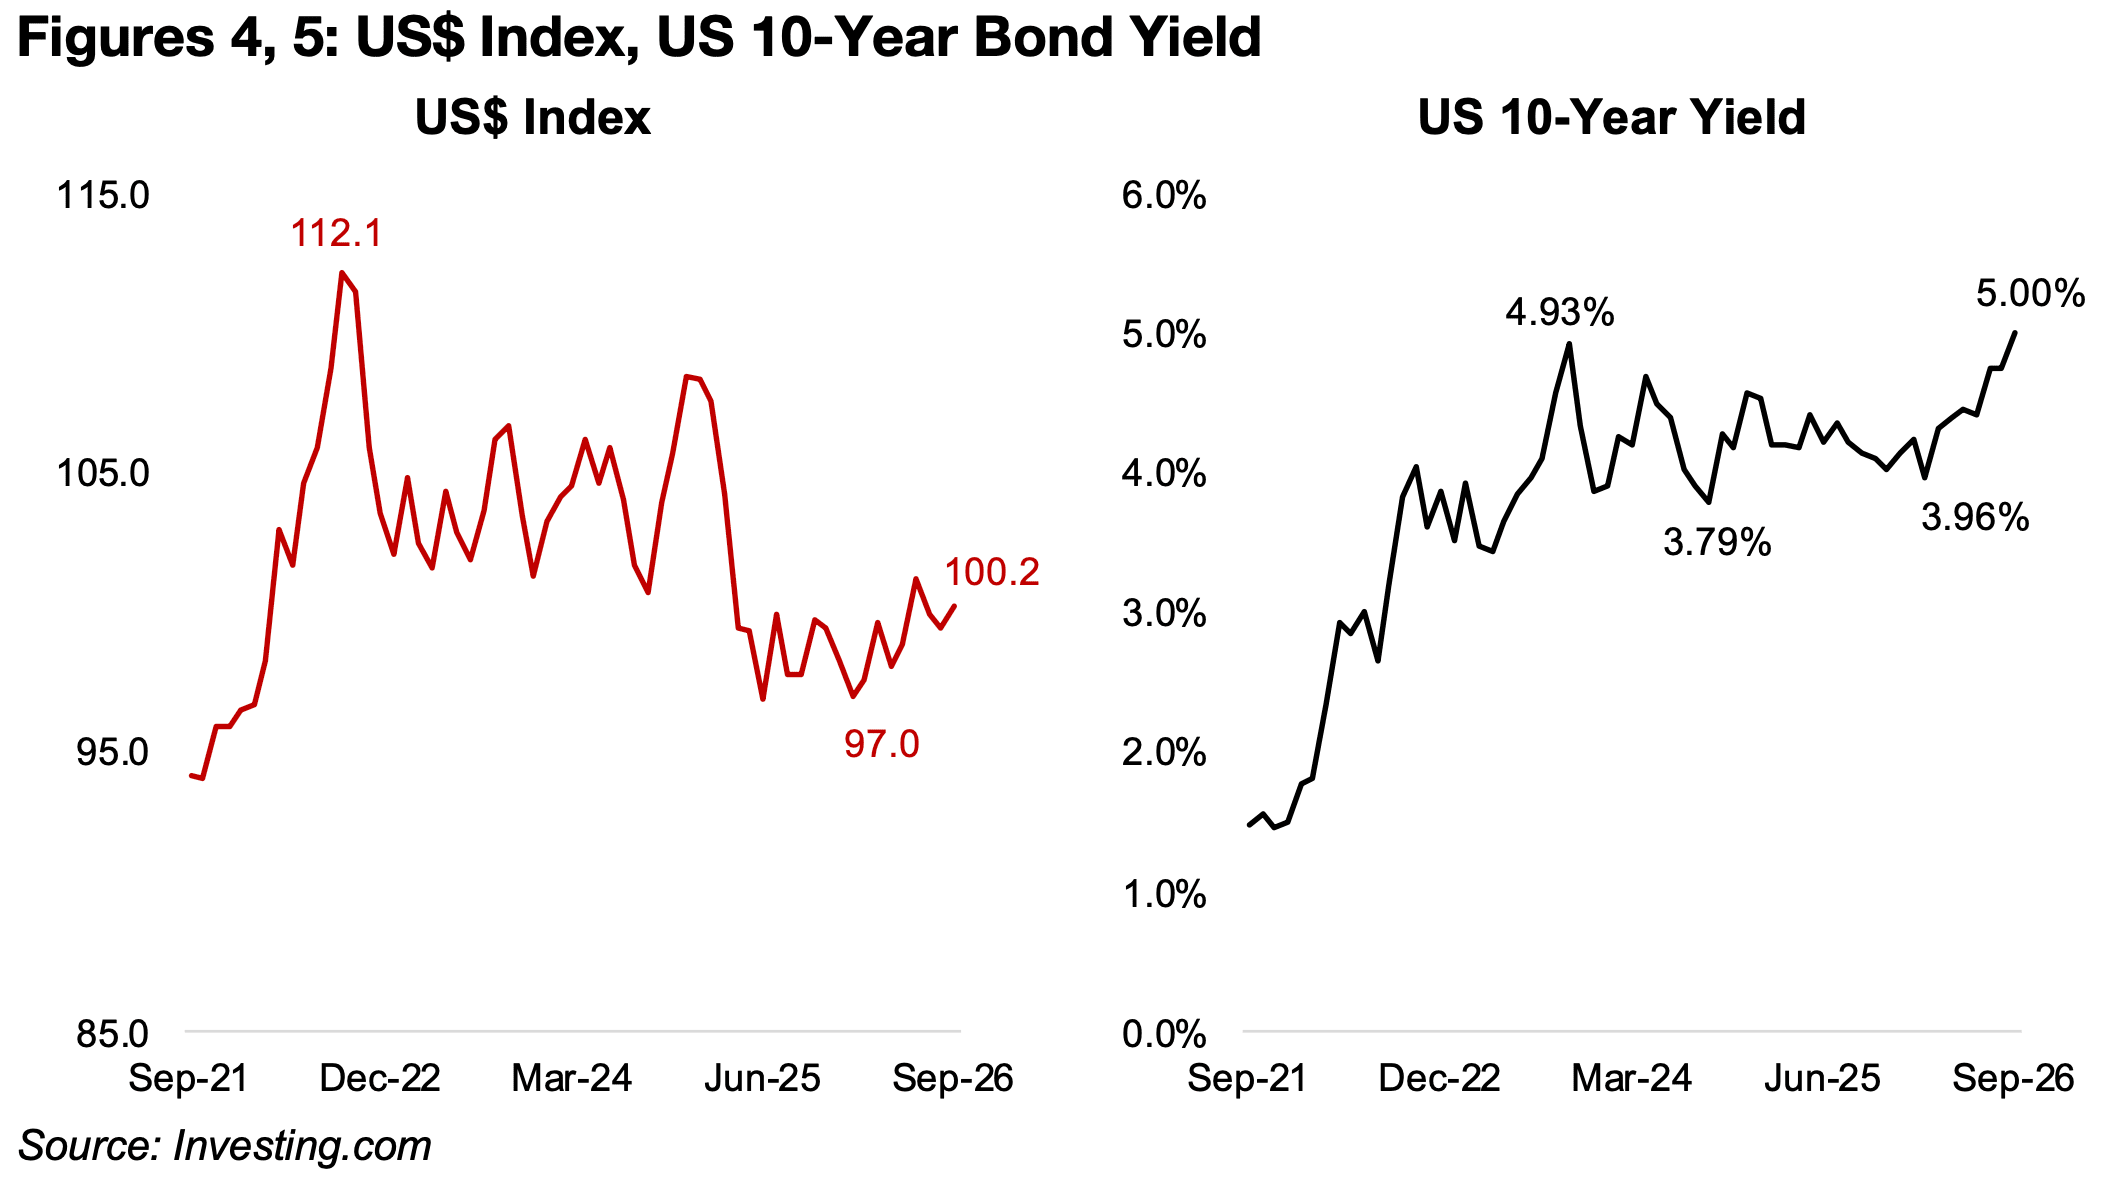
米ドル指数は100.2まで上昇し、2026年6月につけた直近の高値101.1に迫った。2026年1月の安値97.0からは、年初来で上昇基調が続いている(図4)。
米10年国債利回りは5.0%に達し、20年ぶりの高水準となった(図5)。10年国債利回りは経済活動に大きな影響を与える重要な指標であり、この水準まで上昇すれば景気を抑制する可能性がある。
金利上昇は、多額の債務を抱える各国政府の利払い負担を増加させる。米国はすでに債券・為替市場、特に円をめぐる市場に介入し、長期金利の低下を図るとともに、日本が保有する大量の米国債を売却するインセンティブを抑えようとしている。
さらに、高金利は企業や家計の借り入れを抑制する可能性がある。特に住宅ローンへの影響は大きく、住宅市場は経済成長を左右する重要な分野の一つである。
図4、5:米ドル指数、米10年国債利回り
大型株はこうしたリスクをものともせず、S&P500は0.5%、ナスダックは1.9%上昇した。一方、小型株は下落し、ラッセル2000は0.5%安となったことから、金利上昇が一定のリスク回避につながったことがうかがえる。
金関連株も下落したが、GDXJは0.8%安にとどまり、GDXの1.7%安を上回った。GDXJでは、通常より大幅に多くの銘柄が新たに組み入れられる大規模なリバランスが実施されたことが下支えとなった。
両ETFは、年初に金価格が下落したにもかかわらず、年初来では堅調に推移しており、GDXは11.4%、GDXJは9.9%上昇している。ただし、両ETFを上回ったのがMSCI Metals and Mining ETFで、年初来18.0%上昇した。主な牽引役は、今年大きく上昇している銅や鉄鉱石を生産する企業である。
鉱業セクター全体では、28.5%上昇した米国テクノロジーセクターを下回った。一方、中東戦争を背景にエネルギーセクターは37.5%上昇し、今年最も高いパフォーマンスとなっている。
ただし、今年は全面的なリスク選好に傾いているわけではない。その一例がビットコインで、年初来9.7%下落し、主要資産・セクターのなかでも低調なパフォーマンスとなっている。
一方で、明確にディフェンシブ資産へ資金がシフトしているわけでもない。金セクターが上昇する一方、公益事業セクターは4.8%下落している。
もっとも、公益事業が従来のような純粋なディフェンシブセクターといえるかは議論の余地がある。AIブームを支えるデータセンターの電力需要によって大きな追い風を受けており、公益事業は成長セクターとしての性格も強めている。
テクノロジーと鉱業は、直近の1~2四半期だけを切り取れば、過去数年間に何度もパフォーマンスの優劣が入れ替わってきた。しかし、2024年以降の期間全体でみれば、鉱業セクターが明確に上回っている。
GDXJは234.3%、GDXは212.4%上昇しており、米国テクノロジーセクターの114.9%上昇と比べて、ほぼ2倍の上昇率となっている(図6)。
図6:2024年以降の市場・ETFの騰落率
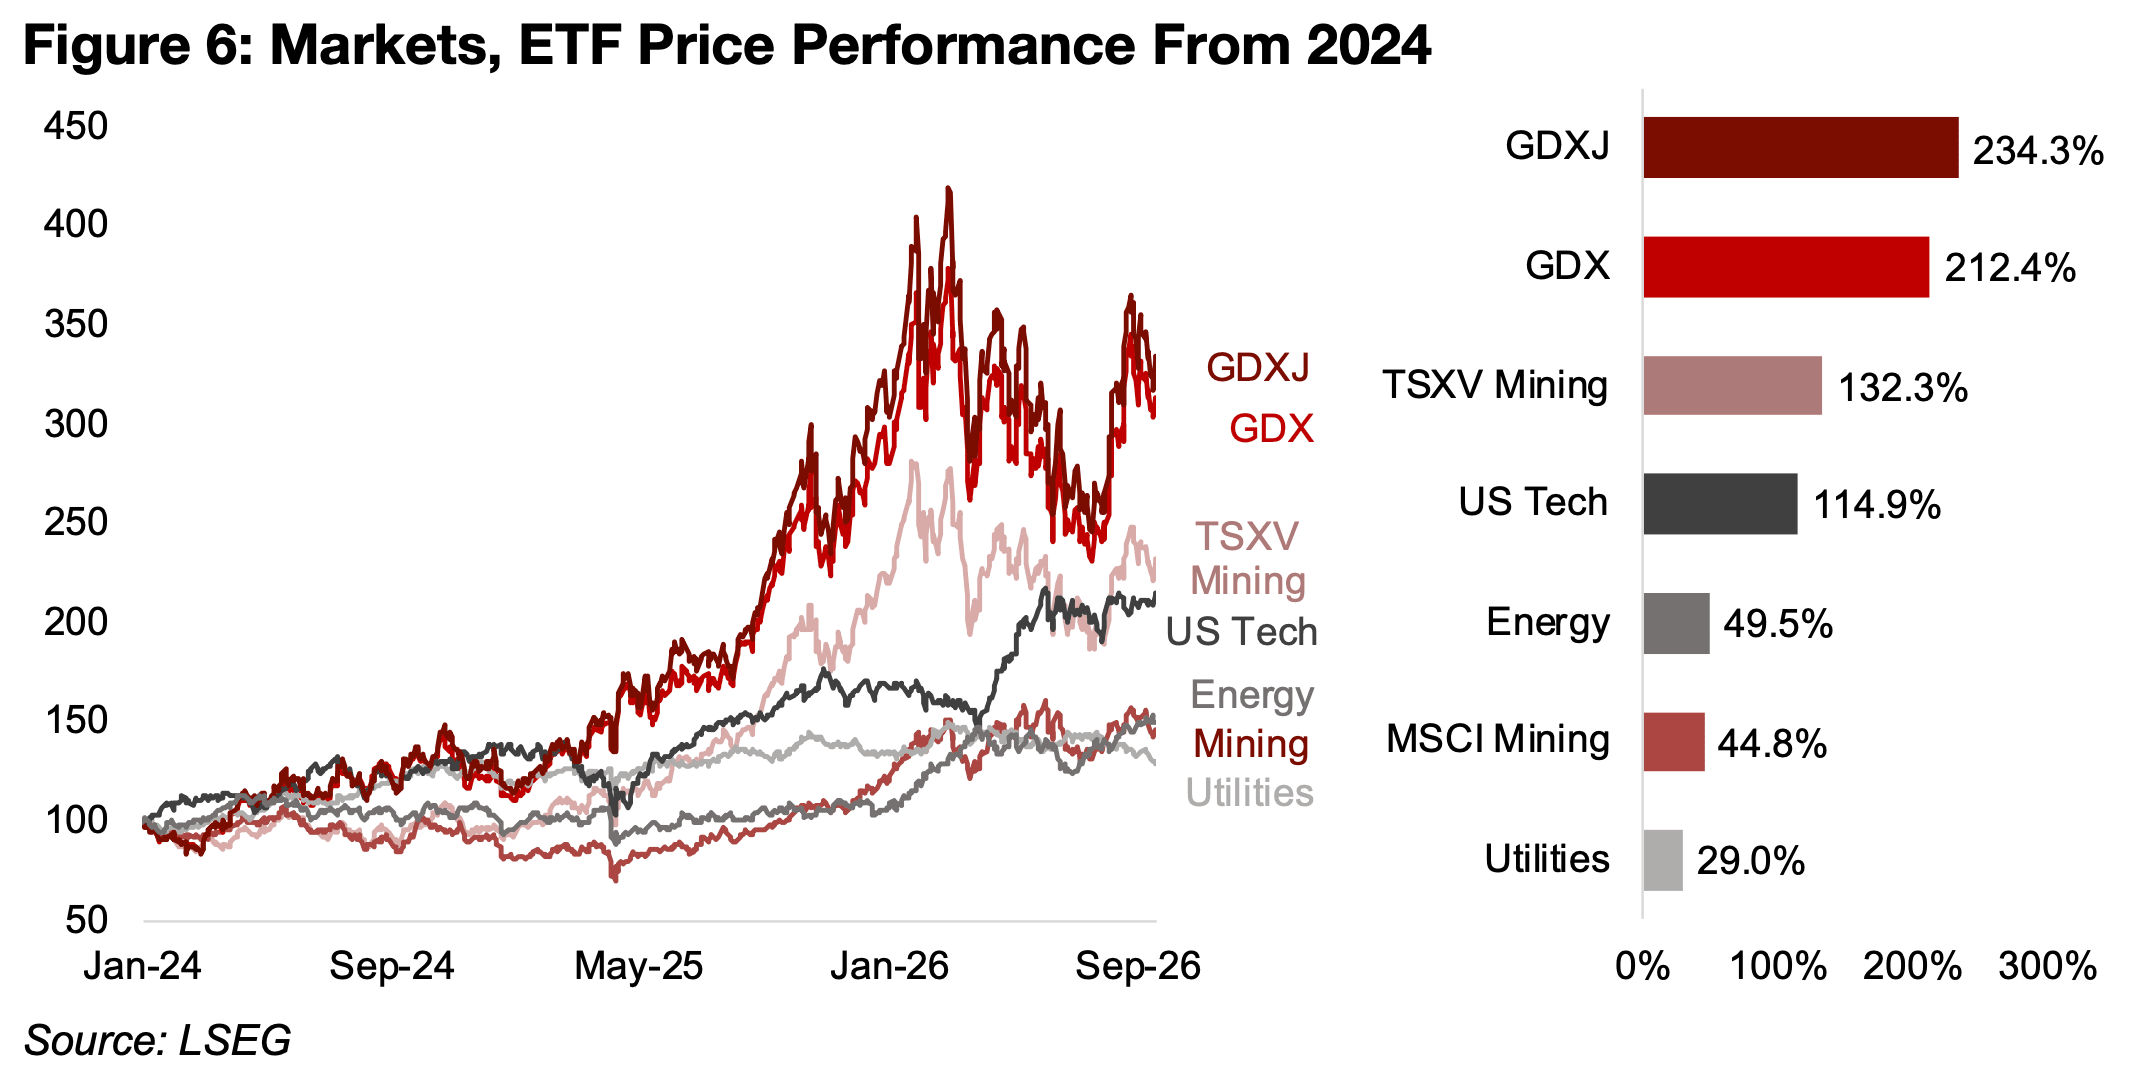
また興味深いのは、ほぼすべてが超小型株で構成され、通常は小型株も20銘柄程度しか含まれないTSXV鉱業指数でさえ、2024年以降132.3%上昇し、米国テクノロジー株の114.9%を上回っている点である。
世界のテクノロジーセクターは時価総額が非常に大きく、主要指数に占める比率も高い。そのため、巨額の資金を運用するファンドにとっては、実質的に投資せざるを得ない数少ないセクターの一つとなっている。
一方、投資対象となるセクターの規模がそれほど問題にならない個人投資家などにとっては、過去3年間でTSXV鉱業指数の方が米国テクノロジー株より高いリターンをもたらしたことになる。
エネルギーセクターは49.5%の上昇にとどまった。本格的な上昇が始まったのは2026年3月からで、44.8%上昇したMSCI鉱業ETFをわずかに上回っている。一方、公益事業セクターの上昇率は29.0%にとどまった。
米国が利上げに踏み切ったことで金融引き締めが進み始めたものの、世界全体の金融環境は依然として比較的緩和的である。
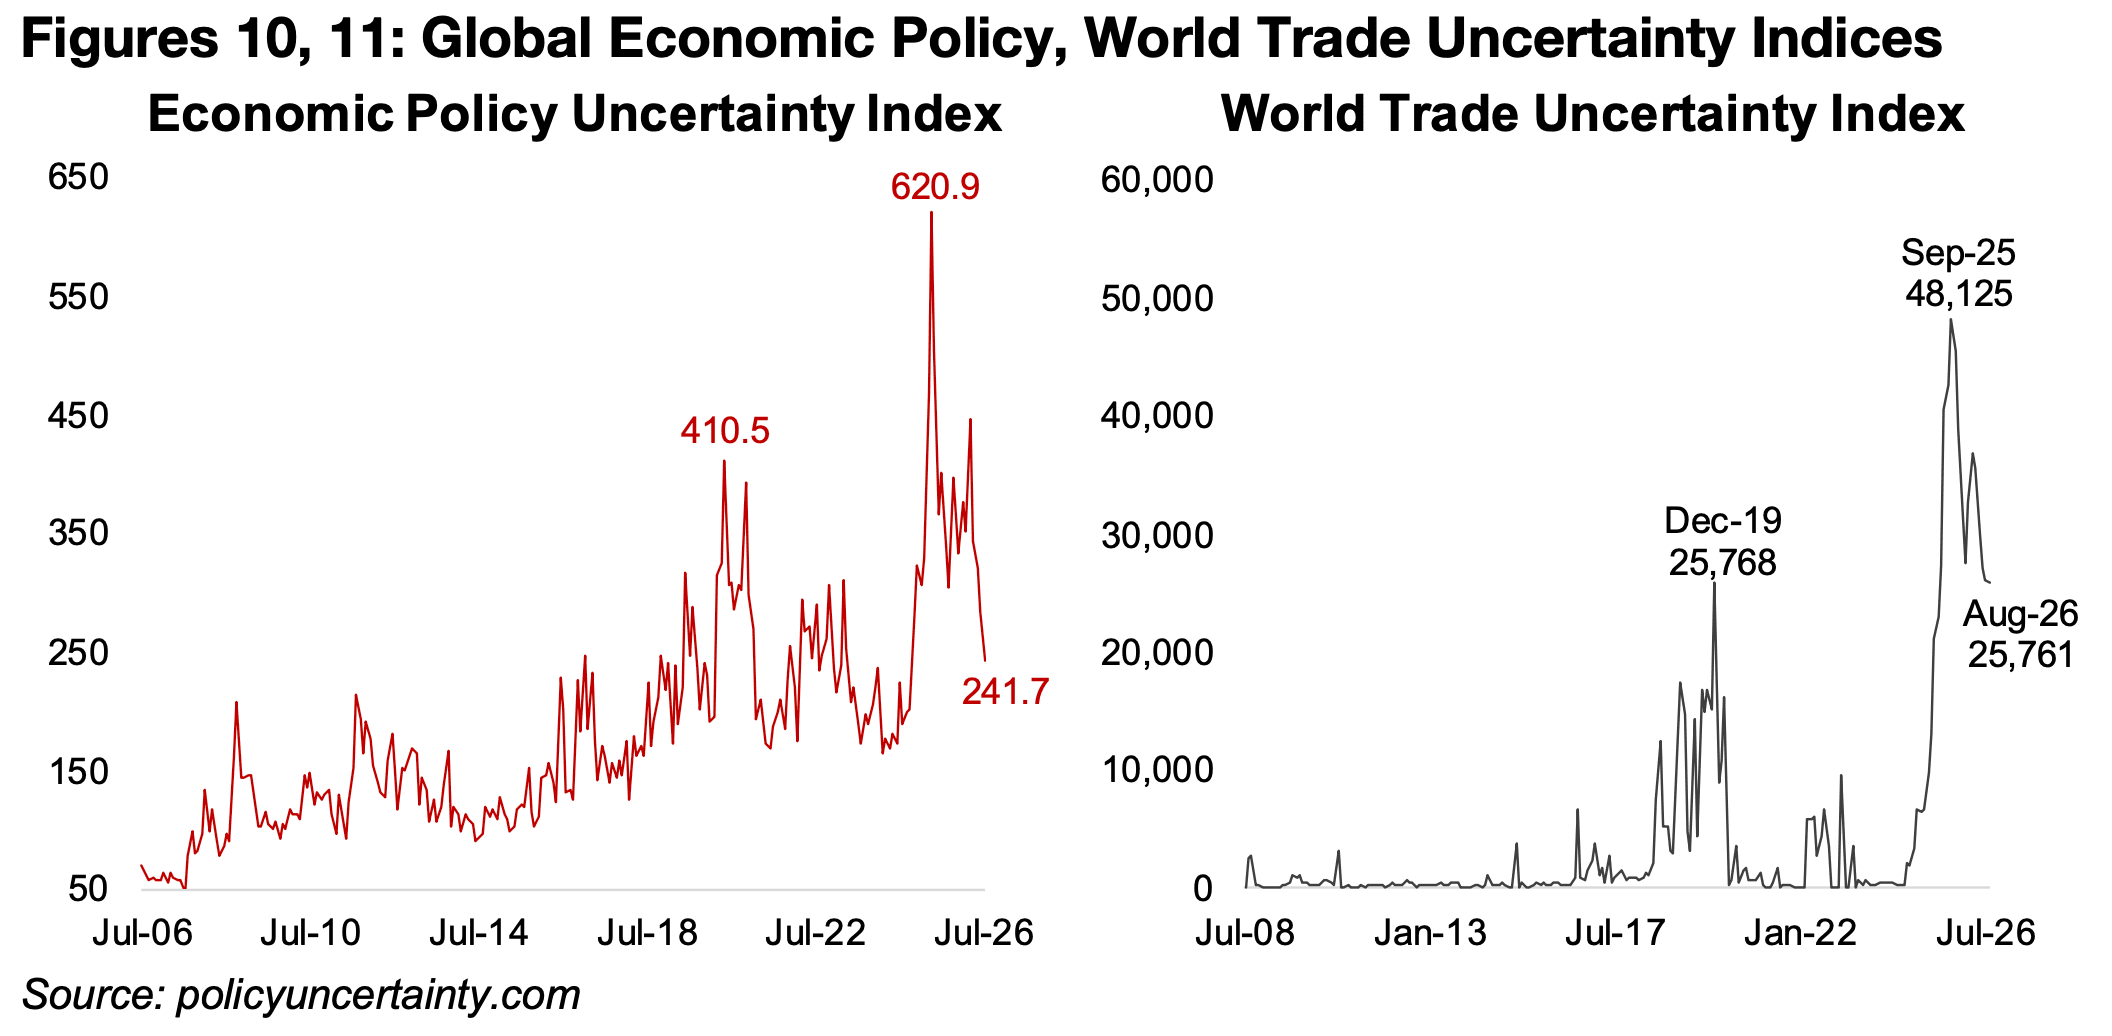
主要中央銀行のなかで最も大幅に利上げしているのはオーストラリア準備銀行(RBA)で、政策金利は4.35%と最も高い。EUと日本も最近利上げを実施している(図7)。
一方、中国、英国、カナダは長期間にわたって政策金利を据え置いており、スイスは1年以上にわたりゼロ金利を維持している。このため、世界全体で金融政策が大幅に引き締められているとはいえない。
米国の金融環境指数は低下傾向が続き、2022年後半のゼロ近辺から現在はマイナス0.56となっている(図8)。同指数はゼロを下回るほど金融環境が緩和的であることを示す。
2020年には世界的なパンデミックを背景に金融環境が急速に引き締まり、2022年にもその余波から再び大幅な引き締めがみられた。
しかし、現在の指数はマイナス0.56と低い水準にあるため、金融環境が大きく悪化するまでには、ある程度の引き締め余地が残されている。パンデミックのような異例の要因がなければ、今後引き締めが進んだとしても、より緩やかなものになる可能性がある。
図7、8:主要中央銀行の政策金利、米国金融環境指数
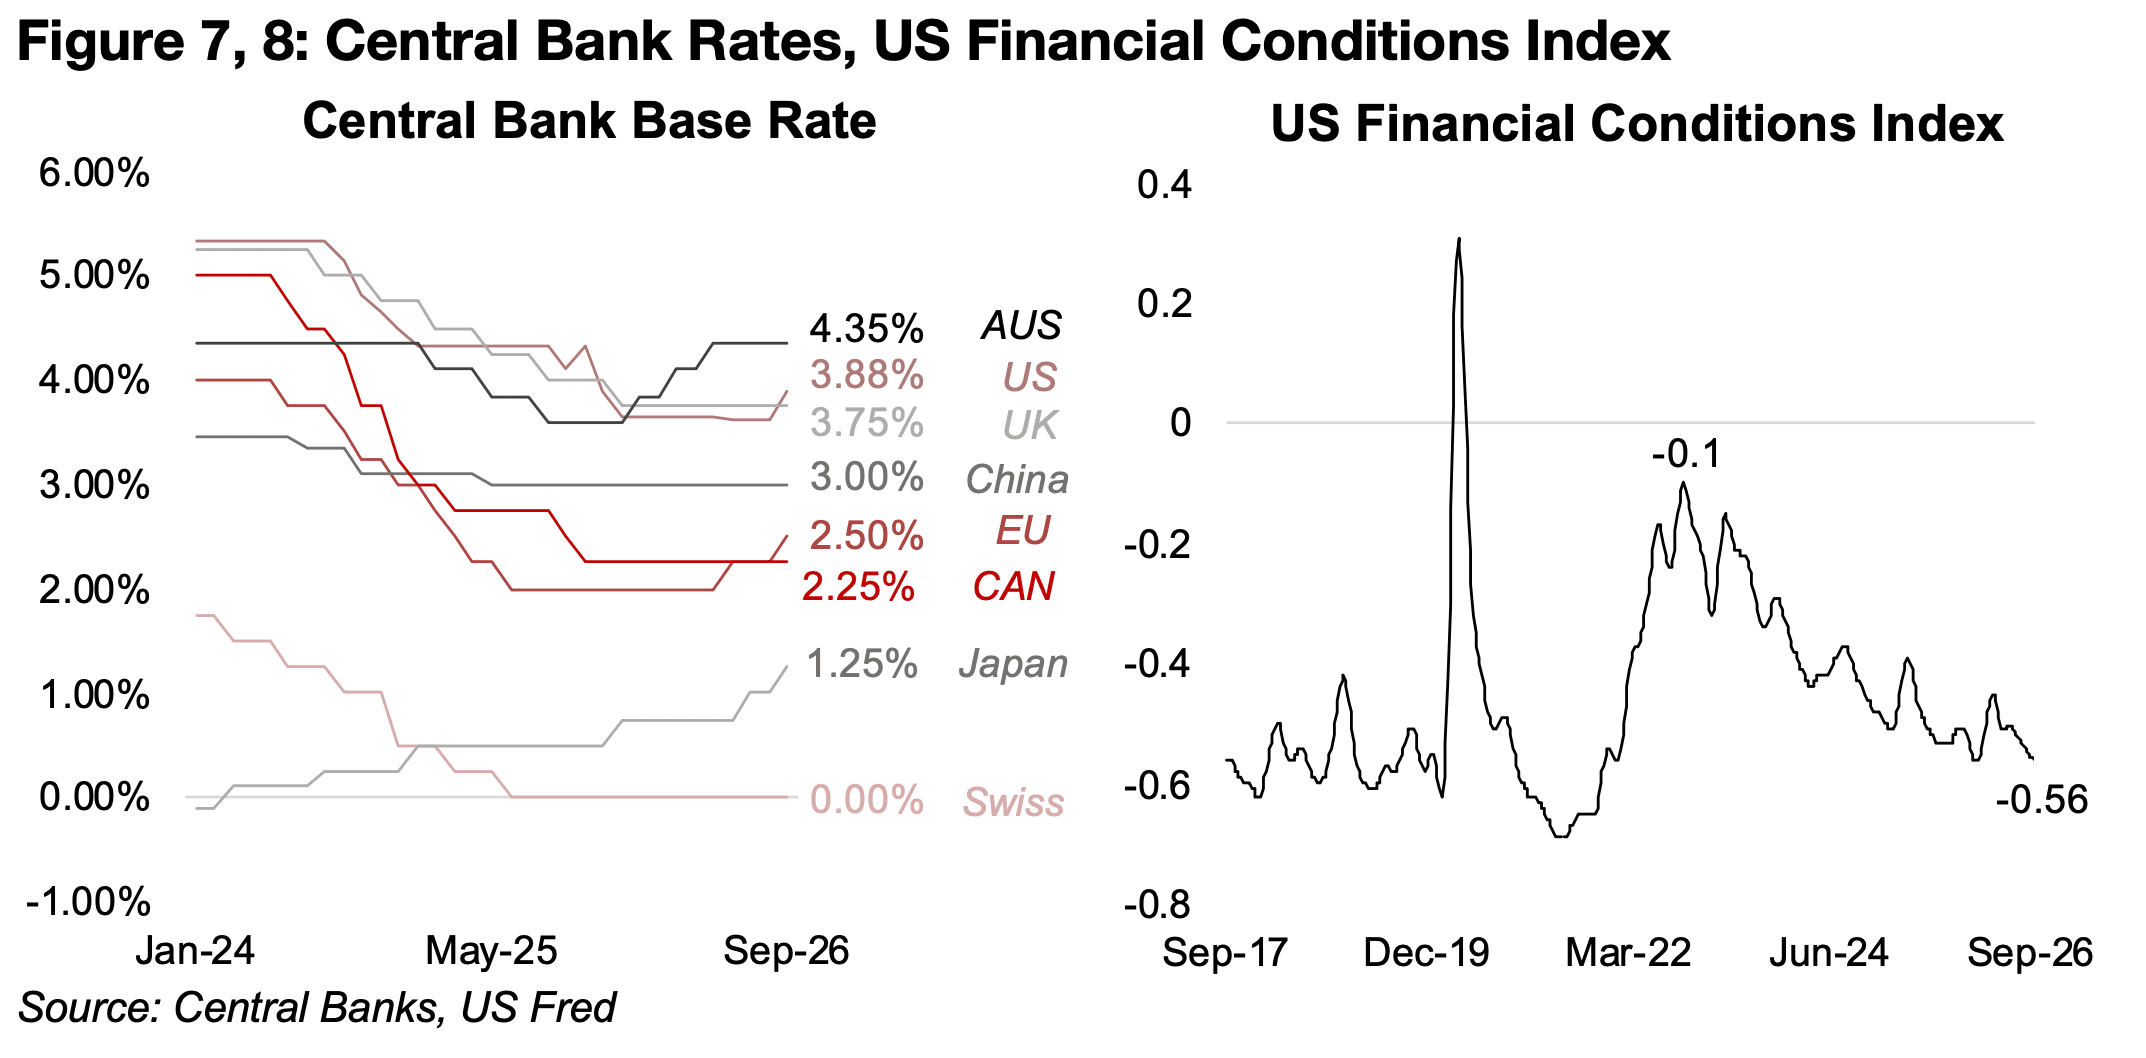
米国のマネーサプライの伸びは引き続き堅調で、M2は2026年7月時点で前年同月比5.4%増となった。2023年初頭の4.6%減を底に、伸び率は一貫して上昇傾向にある(図9)。
欧州のM2も2026年7月時点で前年同月比4.4%増となり、2023年半ばの2.3%減から回復した。ただし、過去1年間の伸び率は米国と比べて横ばい傾向が強い。
中国のM2の伸び率は、2025年後半のピークである9.0%から7.7%へ低下したものの、世界の主要4地域のなかでは依然として最も高い。中国人民銀行が政策金利を据え置くなかでも伸び率が鈍化していることから、その要因は中央銀行の金融政策ではなく、実体経済側にある可能性がある。近年の経済成長率の低下を背景に、企業や家計の資金需要が弱まっていることなどが考えられる。
日本では金利上昇がマネーサプライに影響し始めているとみられ、M3の伸び率は2026年5月の直近ピークである1.7%から1.4%へ低下した。
ただし、いずれの地域でもマネーサプライそのものが縮小しているわけではない。長期的には、マネタリーベースの拡大が金価格を押し上げる主要因の一つとなる傾向がある。
米国とEUによる直近の利上げは今月実施されたばかりで、今回のマネーサプライの伸び率にはまだ反映されていない。ただし、利上げ幅は比較的小さいため、米国とEUのマネーサプライが大幅に減少する可能性は低いとみられる。
したがって、年末にかけて急速な利上げが複数回実施されない限り、世界のマネーサプライは2027年にかけても拡大を続け、金価格を下支えする可能性がある。
図9:M2・M3マネーサプライの伸び率
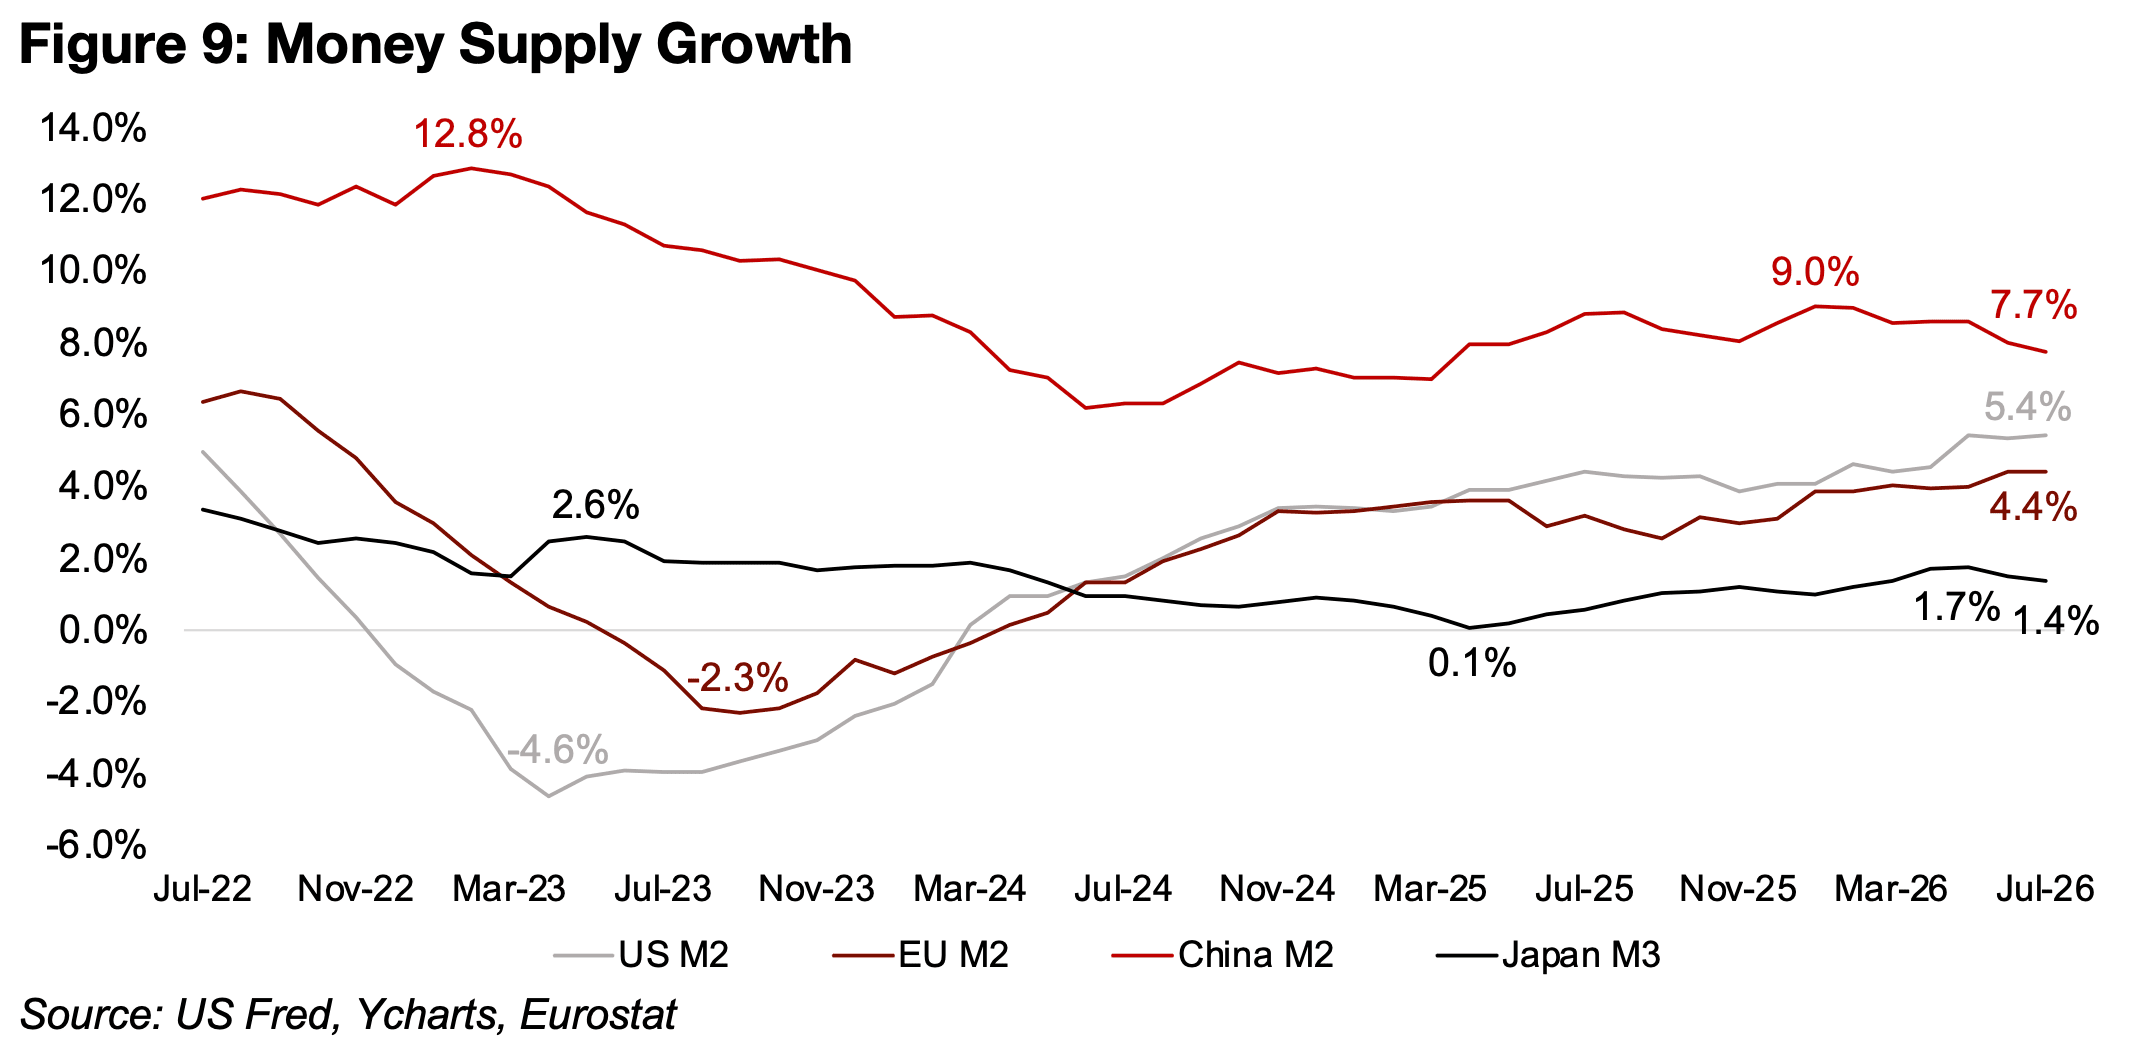
金価格は、世界的なリスクが依然として高水準にあることにも支えられているとみられる。経済政策不確実性指数は、ピーク時の620.9から2025年8月には241.7まで低下したものの、依然として歴史的に高い水準にある。
特に、世界的なパンデミックや、2025年初頭に米国の新政権が政策を実施し始めた際の異例の急上昇を除けば、現在の水準は過去の高値圏に位置している(図10)。
世界貿易不確実性指数も同様に、米国の貿易政策を背景につけたピークの48,125から、2025年8月には25,761まで大幅に低下した。ただし、歴史的にみれば依然として非常に高い水準にある(図11)。
背景には、米国の貿易政策が保護主義へ大きく転換したことがある。米国は過去数十年にわたり、より自由な貿易を目指す世界的な流れを主導してきたが、その方向性が大きく変化しており、歴史的な政策転換といえる。
金は幅広いリスクに対するヘッジ手段として利用されるため、現在のように経済をめぐる不確実性が高い環境では、金価格に一定のリスクプレミアムが上乗せされている可能性がある。現在の経済リスクは、少なくとも過去20年、場合によっては50~70年という長期でみても、極めて高い水準にあるとみられる。
図10、11:経済政策不確実性指数、世界貿易不確実性指数
リアルタイム・サーム・ルール景気後退指標は、現時点で米国の景気後退リスクが限定的であることを示している。この指標は、発表まで通常数カ月の遅れがあるGDPよりも速報性の高いデータを用いて、米国経済の状況を把握することを目的としている(図12)。
同指標では、ゼロを下回る水準は景気後退リスクが比較的低いことを示す。2026年8月にはマイナス0.07まで低下しており、少なくとも同月時点では米国経済が比較的堅調だったことを示唆している。
これは利上げを後押しし、実質利回りの上昇につながる可能性があるため、金価格にとってはむしろ下押し要因となり得る。
一方、地政学的リスク指数は、2026年3月の251をピークに、8月には118まで低下したものの、依然として過去の平均を上回っている(図13)。
現在の118という水準は、2022~2026年の平均である107をやや上回り、2015~2021年の平均75と比べると大幅に高い。過去4年間、地政学的な緊張がそれ以前より高い状態で推移してきたことを示している。
さらに、2026年9月以降は中東で紛争が全般的に拡大しているため、地政学的リスク指数が再び上昇する可能性がある。一般に地政学的リスクの高まりは、安全資産としての金需要を押し上げ、金価格の上昇要因となる。
図12、13:リアルタイム・サーム・ルール景気後退指標、地政学的リスク指数
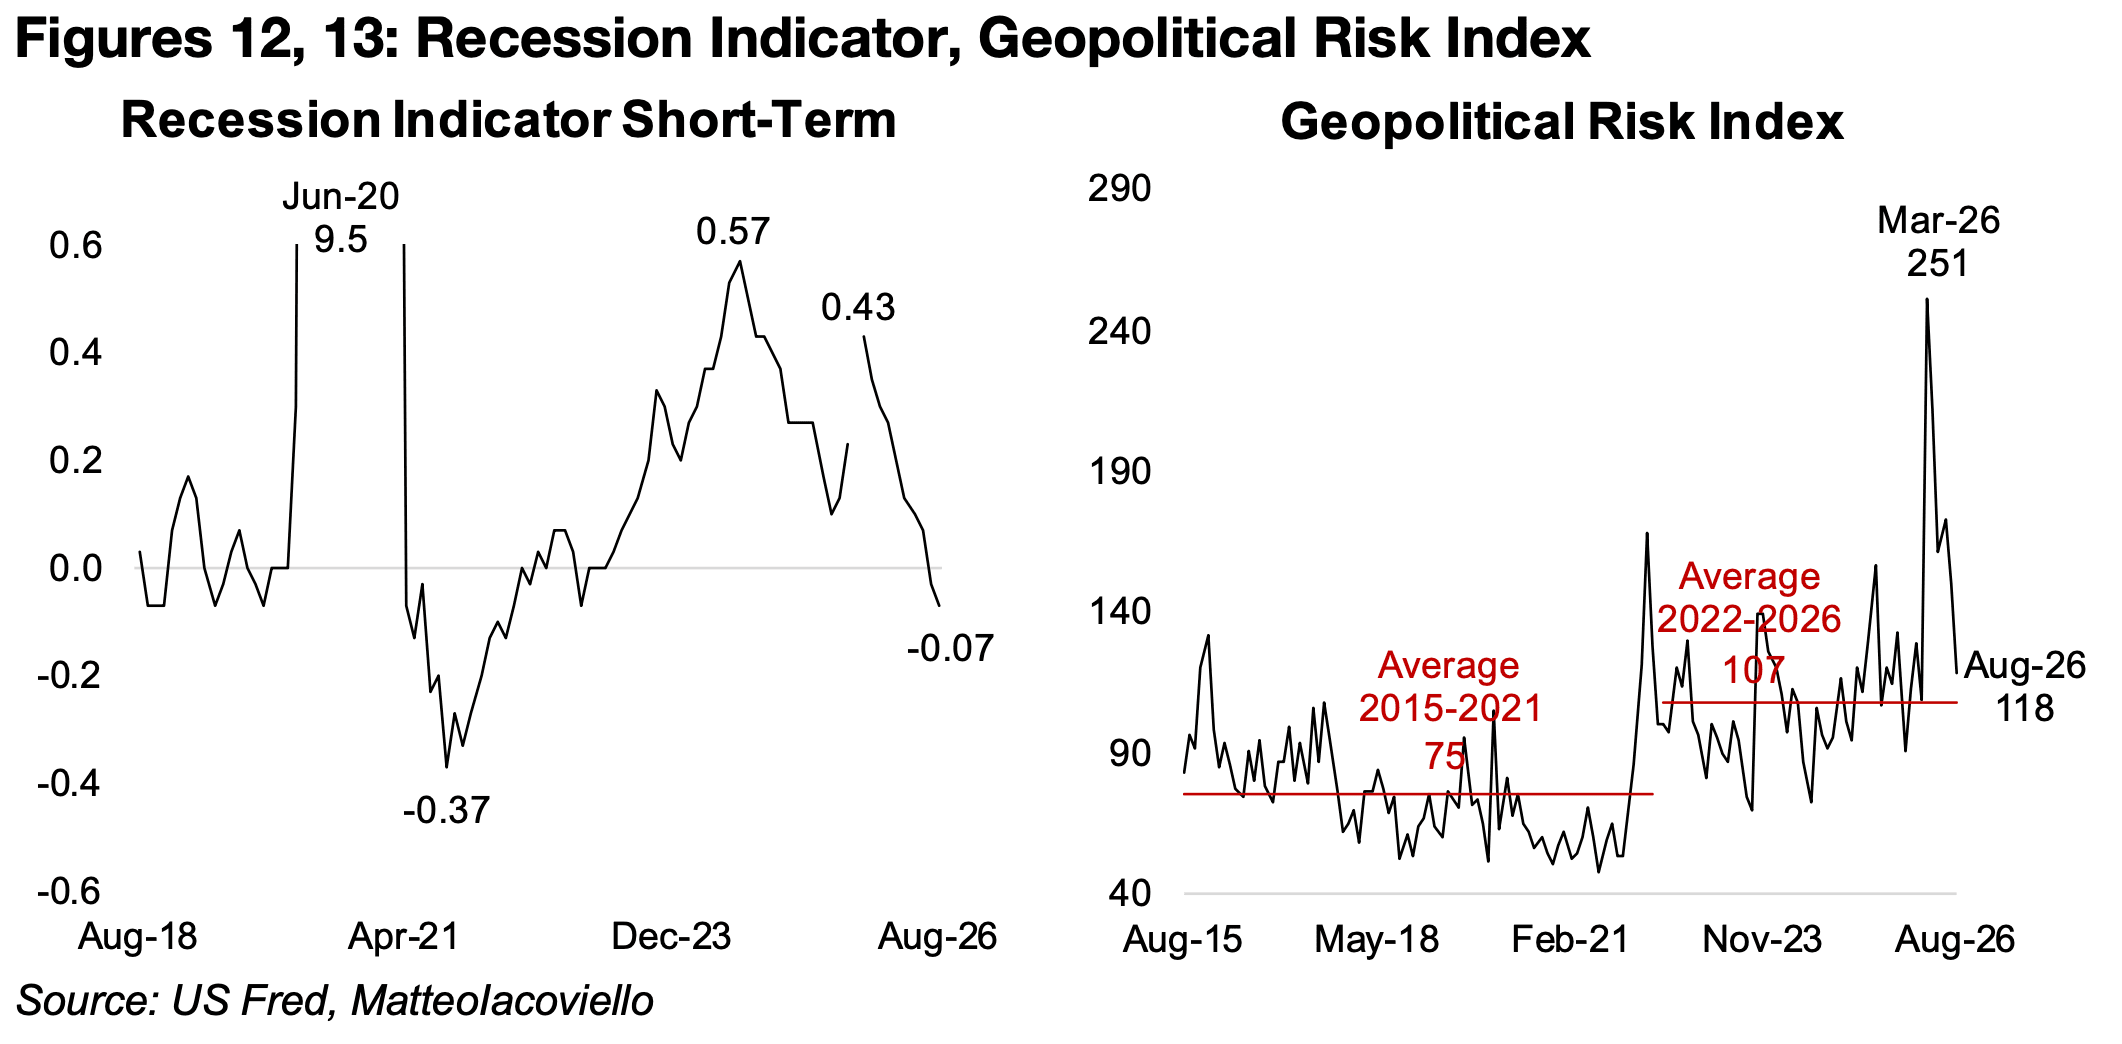
図14、15:メジャー金鉱株とTSXVのジュニア金鉱株
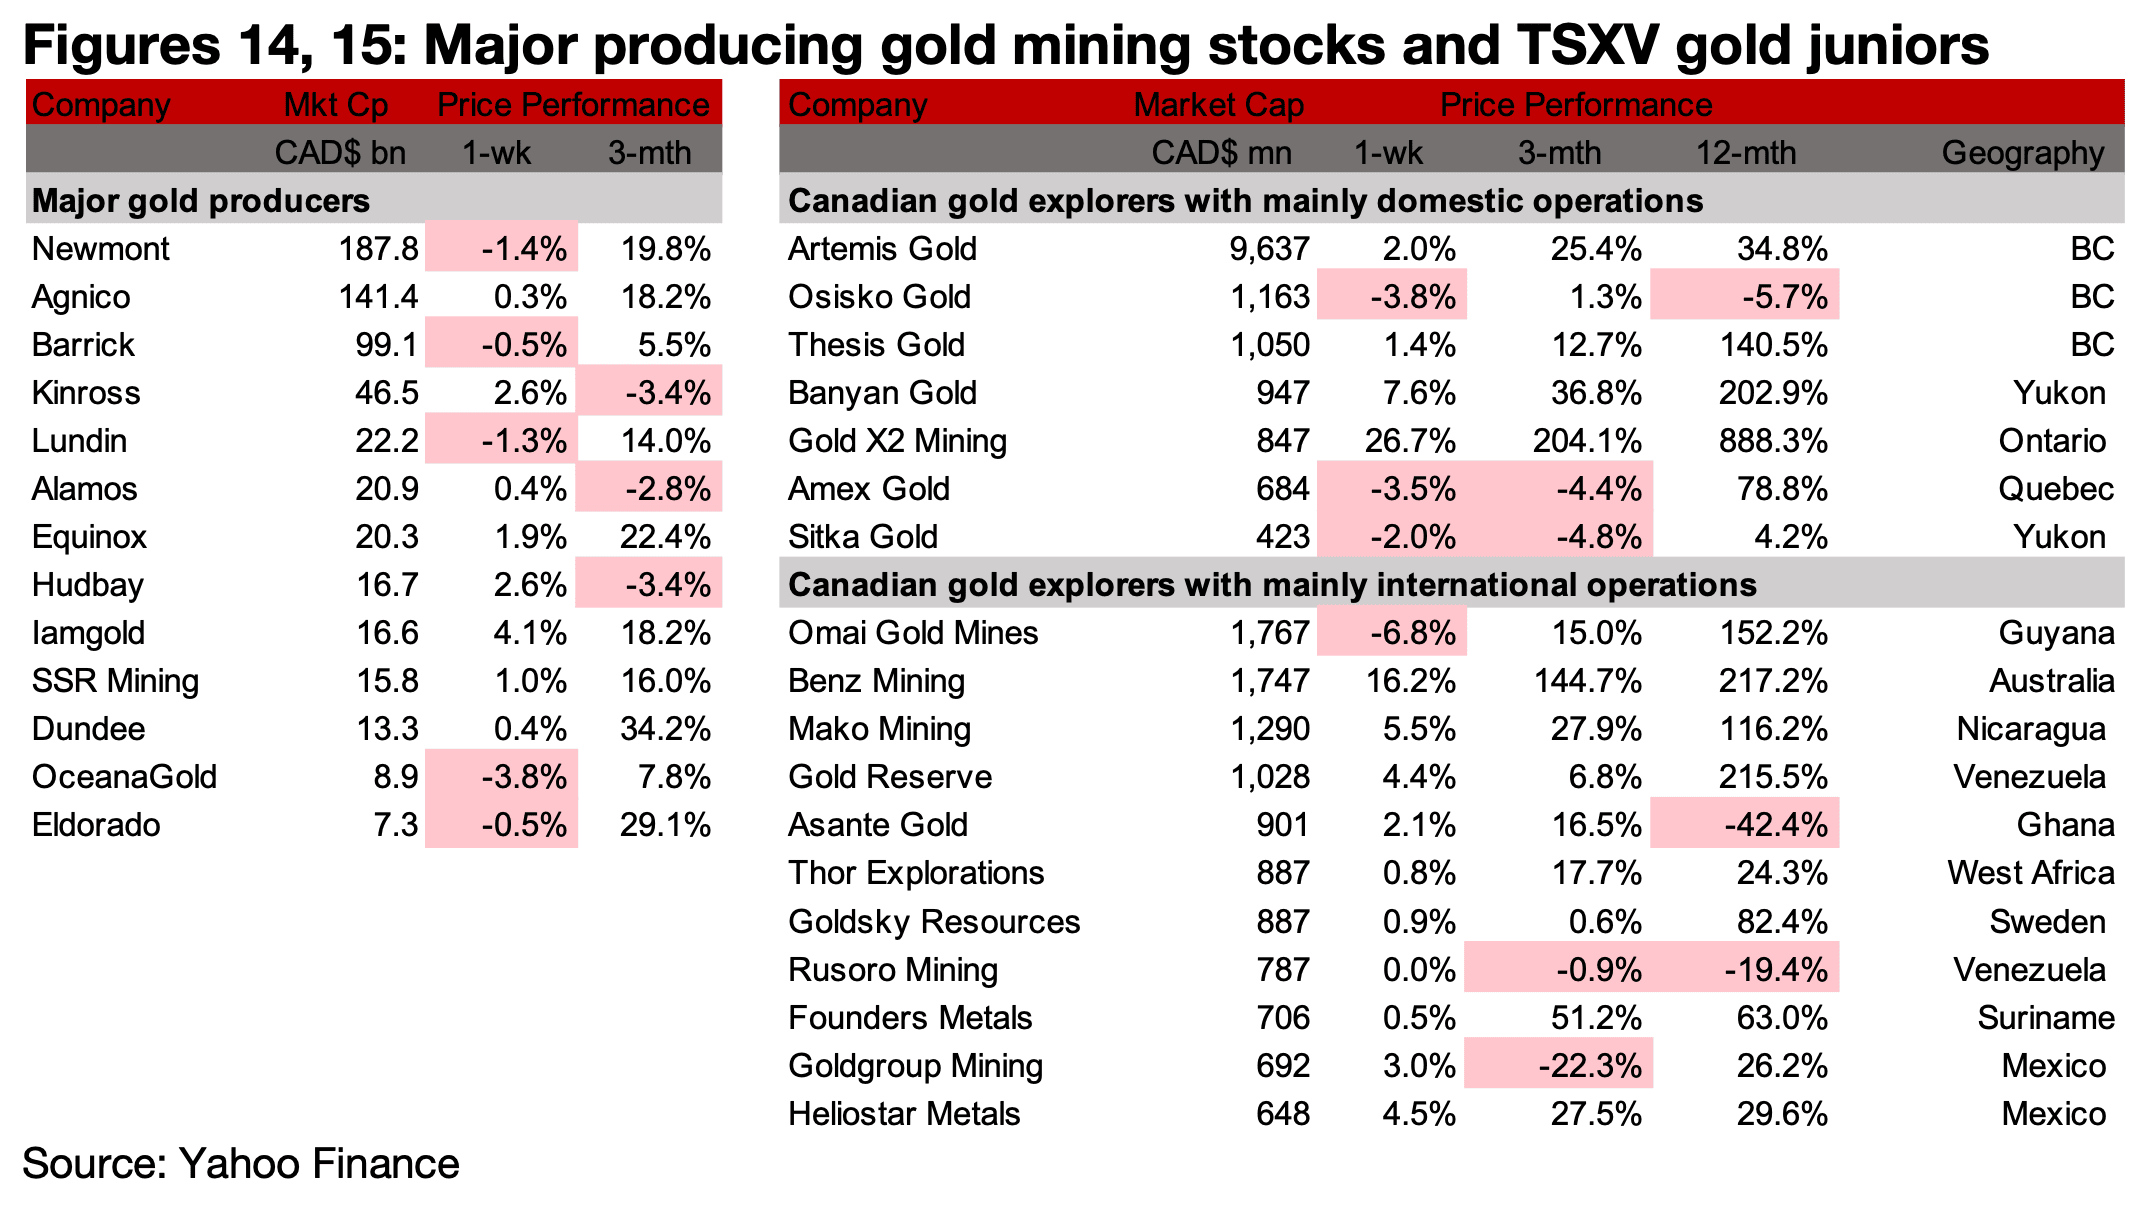
メジャー金鉱株とTSXV上場の金関連銘柄の多くは、主に金価格の小幅な上昇を受けて値を上げた(図14、15)。
主にカナダ国内で事業を展開するTSXV上場の金関連企業では、Osisko GoldがCaribooプロジェクトの建設を正式決定した。初回の金生産は2029年第2四半期、商業生産は2029年下半期に開始する見通しである。また、Trafiguraおよびその関連会社との私募、オフテイク契約、前払いファシリティについても発表した。
Banyan Goldは、AurMacプロジェクトのPowerline鉱床における掘削結果を発表した(図16)。
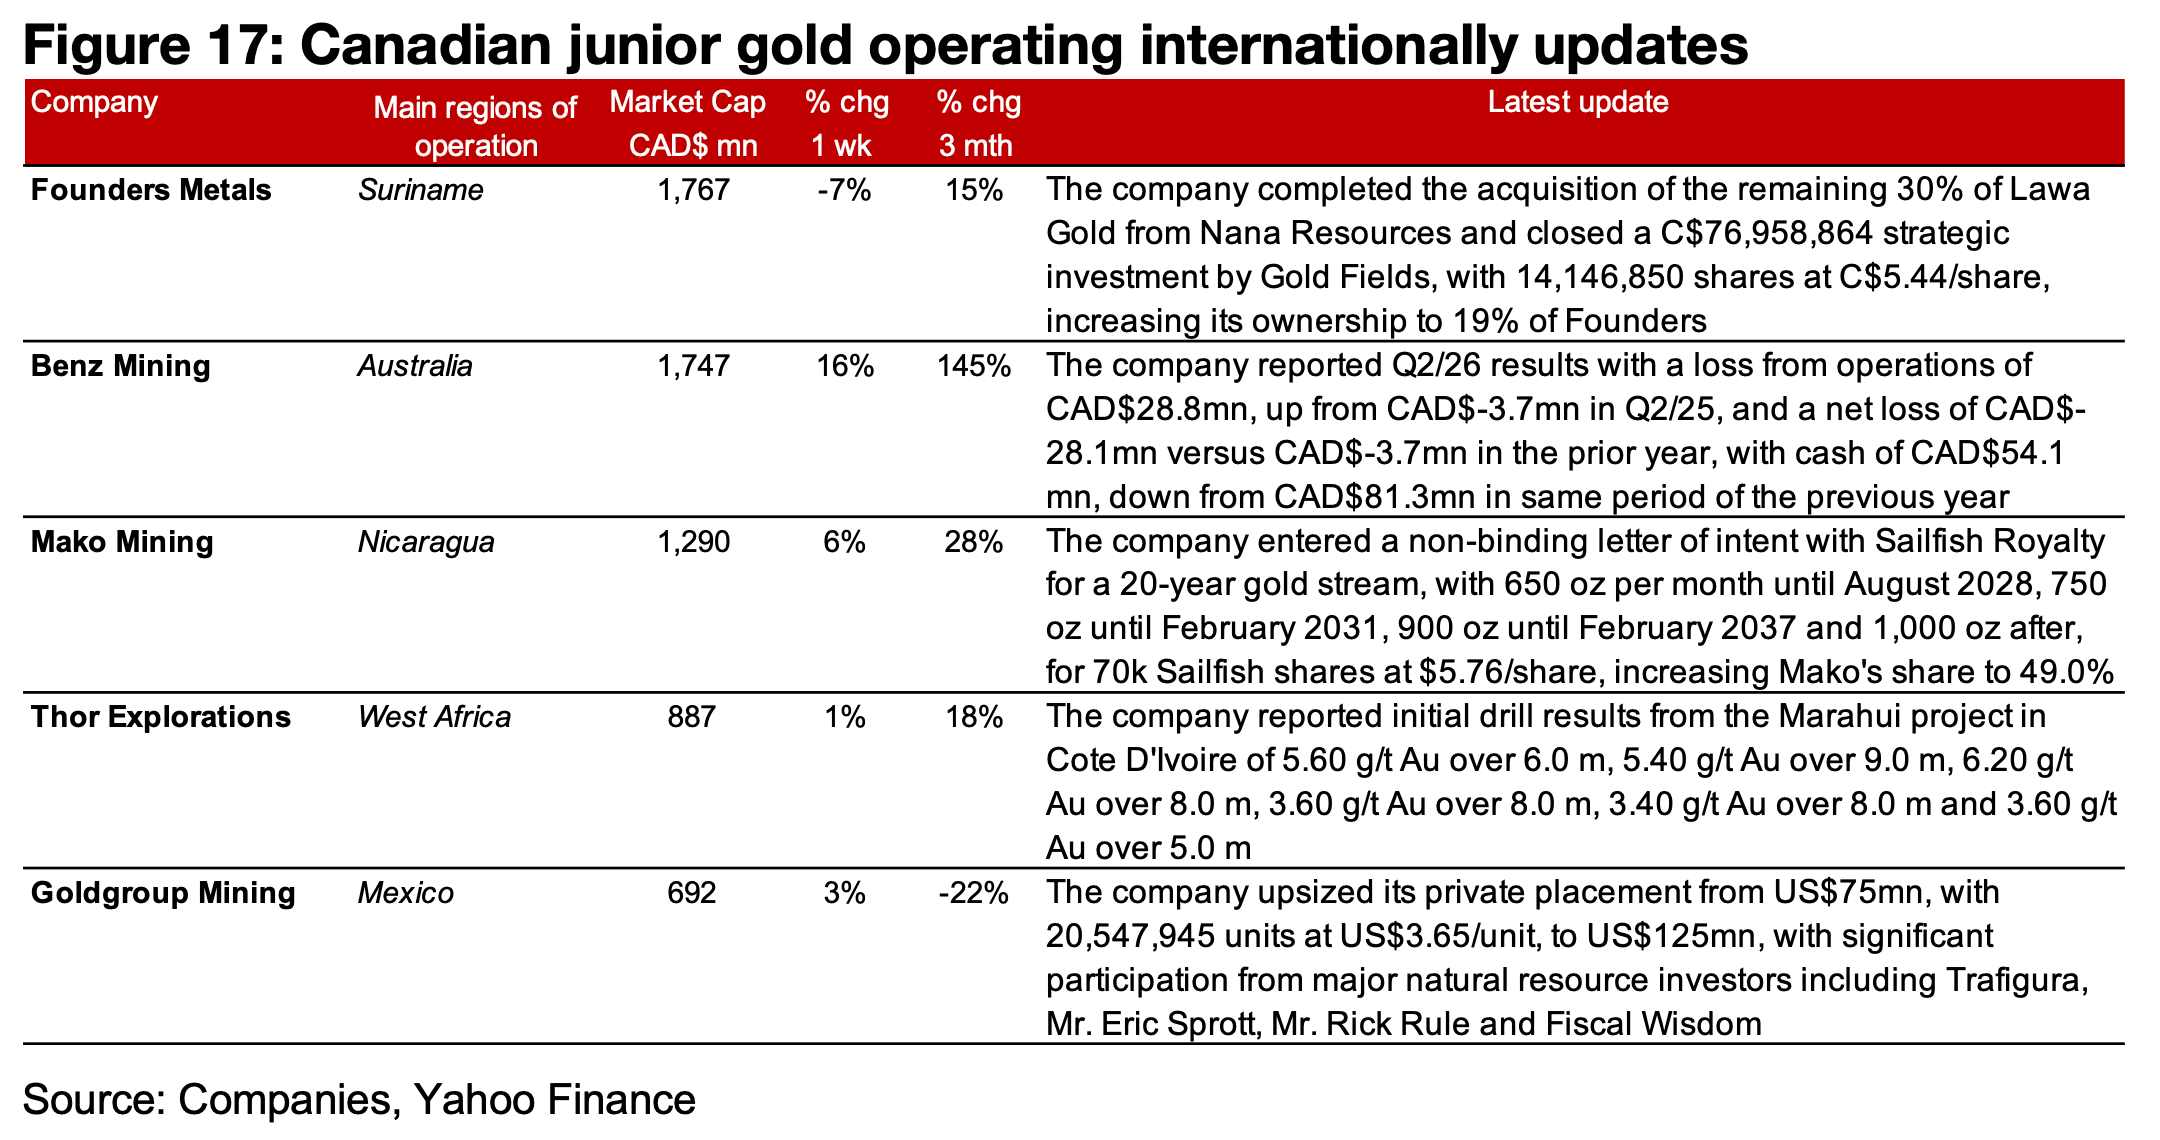
主に海外で事業を展開する企業では、Founders MetalsがNana ResourcesからLawaプロジェクトの残り30%の権益取得を完了したほか、Gold Fieldsから7,690万カナダドルの戦略的投資を受けた。
Benz Miningは2026年第2四半期の業績を発表した。Mako MiningはSailfishとの20年間の金ロイヤルティ契約を発表し、Thor ExplorationsはMarahuiプロジェクトの掘削結果を報告した。また、Goldgroup Miningは私募の規模を7,500万米ドルから1億2,500万米ドルへ拡大した(図17)。
さらに、TSXV上場の金関連銘柄では、Omai Gold Mines、Banyan Gold、Goldsky Resources、Gold X2 Mining、Heliostar Metalsなど複数の企業が、今回のリバランスに伴いGDXJ ETFに新たに組み入れられたと発表した。
図16:カナダ国内におけるジュニア金鉱会社の最新情報
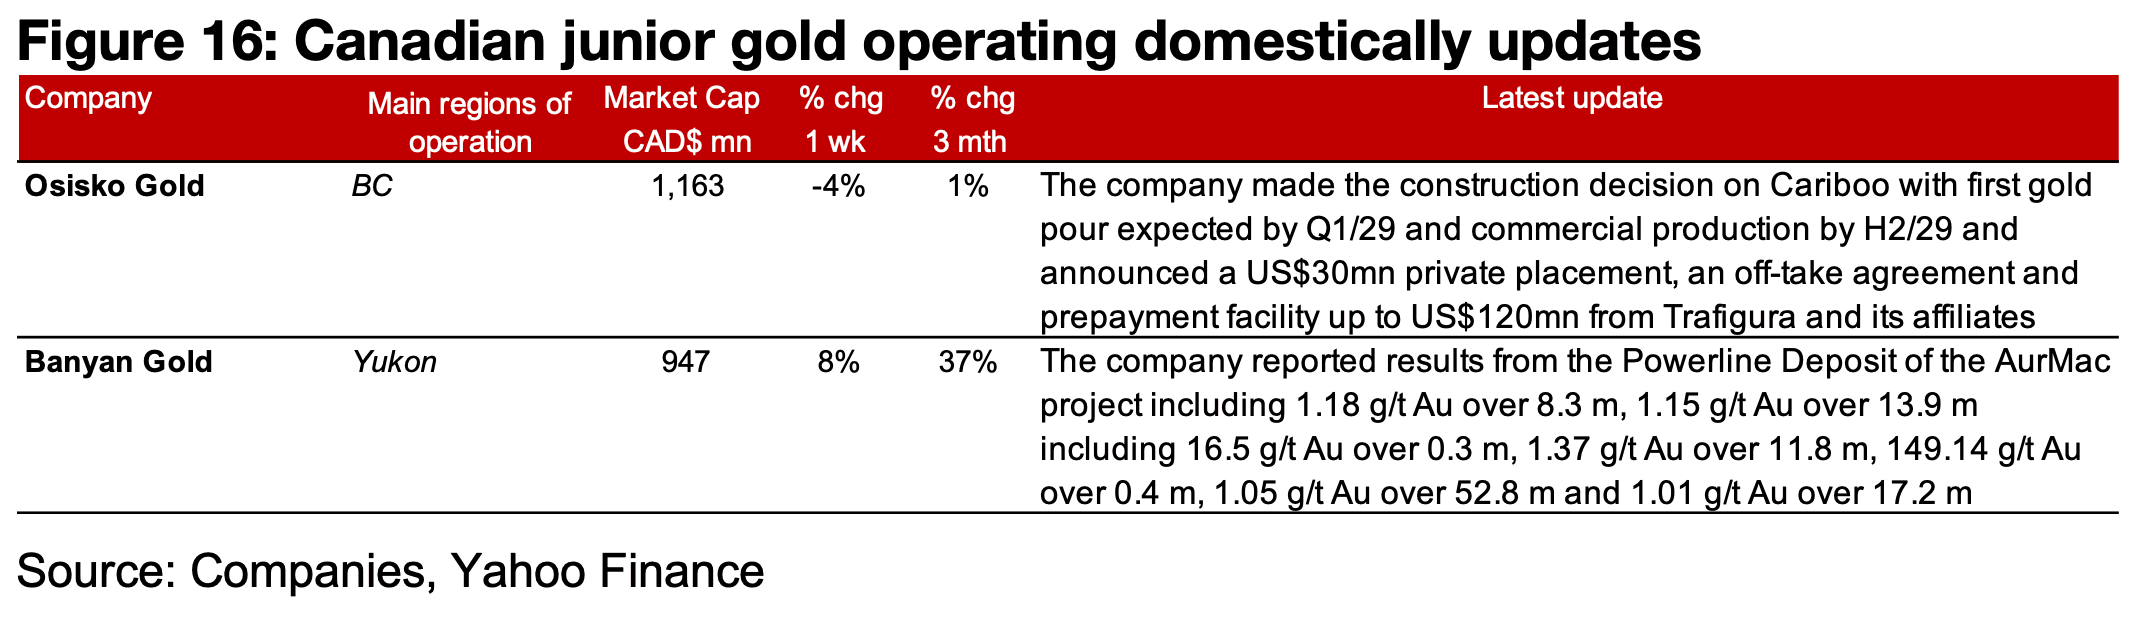
図17:カナダの海外展開ジュニア金鉱会社の最新動向
【免責事項】
本書は情報提供のみを目的としており、事業計画や投資における専門家による財務・法務アドバイスの代替として使用すべきではありません。
本書に含まれる予測が特定の結果や成果につながることを保証するものではなく、記事の内容に基づいて全体的または部分的に行われた投資判断やその他の行動について、当メディアは一切の責任を負いません。
Ben McGregor 氏は、CanadianMiningReport.com において「Weekly Roundup」を執筆している分析者であり、金属・鉱業セクターに関する鋭い視点で知られている。市場トレンドを見抜く能力に長け、複雑な市場の動きを TSXV(トロント・ベンチャー取引所)のジュニア鉱山企業を中心に、簡潔かつ分かりやすい洞察へと落とし込んでいる。
毎週のレポートでは、金・銅・ウランなど幅広いテーマを扱い、データに基づく分析と投資機会を見極める視点を組み合わせて、読者に価値ある情報を提供している。ダイナミックに変動する鉱山セクターにおいて、投資家にとって重要な情報源となっている人物である。

